
Un seguro de impago de alquiler solo cumple su función si, antes de firmar, se han marcado unas cuantas casillas. El impago es el mayor temor de quien alquila su vivienda: un inquilino que deja de pagar puede suponer meses sin ingresos y un desahucio largo y costoso, y por eso la póliza es cada vez más habitual.
Para que funcione tienen que cuadrar dos cosas: lo que cubre la póliza y lo que la aseguradora exige al inquilino. Aquí empiezas por la lista de comprobación y, a partir de ahí, repasas lo que cubre, lo que cuesta, a quién le conviene y qué hacer si llega el impago. Vale tanto si eres propietario como si eres inquilino y te piden el seguro. Y si te falta alguna casilla, mejor saberlo antes de firmar.
Casillas que marcar antes de contratar
- Ingresos del inquilino suficientes en relación con la renta (a menudo, que la renta no supere un porcentaje de los ingresos)
- Contrato de trabajo o acreditación de ingresos estables
- Ausencia de deudas relevantes y de antecedentes de impago en ficheros de morosos
- Documentación completa del inquilino: nóminas, contrato y DNI
- Número de mensualidades cubiertas y plazo de carencia claros
- Defensa jurídica incluida para reclamar la deuda y, si hace falta, el desahucio
- Cobertura de desperfectos, si te interesa que vaya más allá de la fianza
- Condiciones y exclusiones leídas con calma, no solo el precio
- Seguro contratado antes de firmar el contrato de alquiler
- Plazo y forma de comunicar un impago a la aseguradora, apuntados
Lo que la aseguradora le pedirá al inquilino, uno por uno
Para que un seguro de impago sea válido y cubra en caso de problemas, la aseguradora suele exigir que el inquilino cumpla unos requisitos de solvencia en el momento de firmar. Este estudio de solvencia es, de hecho, una de las ventajas del seguro, porque filtra a los inquilinos antes de alquilar.
- Ingresos suficientes en relación con la renta (a menudo que la renta no supere un porcentaje de los ingresos).
- Contrato de trabajo o acreditación de ingresos estables.
- Ausencia de deudas relevantes o de antecedentes de impago en ficheros de morosos.
- Documentación completa del inquilino (nóminas, contrato, DNI).
Si el inquilino no cumple estos requisitos, la aseguradora puede no aceptarlo o la cobertura puede verse afectada. Por eso es esencial que el estudio de solvencia se haga bien antes de firmar el contrato. Para el propietario, este filtro es una garantía añadida; para el inquilino solvente, superarlo no supone ningún problema.
Cuatro dudas que se despejan rápido
Sigue explorando este tema
- Aval ICO para jóvenes: comprar sin el 20% de entrada
- Okupación de vivienda: qué hacer si okupan tu casa (2026)
- Derechos del inquilino en 2026 según la Ley de Vivienda
- Cómo reclamar la fianza del alquiler en 2026
Cómo funciona la póliza cuando todo está en orden
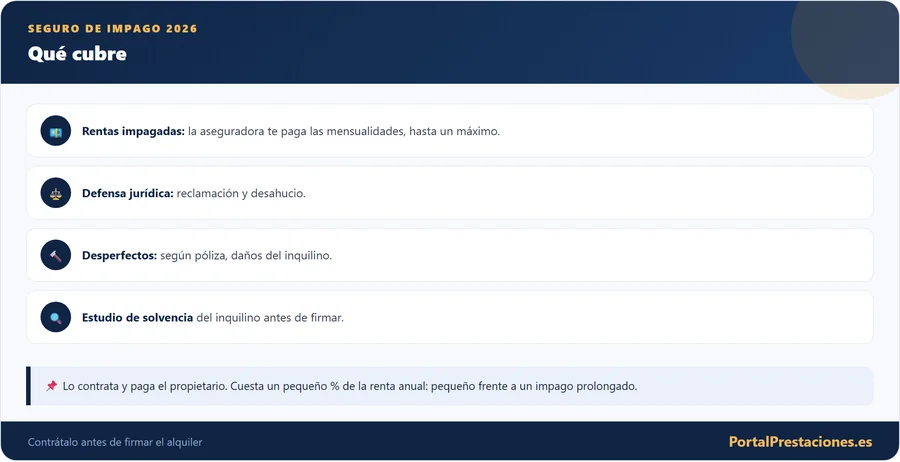
El seguro de impago de alquiler es un producto que contrata el propietario para protegerse frente al riesgo de que el inquilino deje de pagar la renta. Si el inquilino impaga, la aseguradora abona al propietario las mensualidades no cobradas (hasta un límite y unas condiciones) y, en muchos casos, cubre también los gastos jurídicos del proceso de reclamación o desahucio.
De esta forma, el propietario tiene la tranquilidad de seguir cobrando aunque el inquilino deje de pagar, y de contar con apoyo legal si hay que reclamar o recuperar la vivienda. Es un producto pensado para dar seguridad a quien alquila su vivienda, especialmente cuando esos ingresos son importantes para su economía.
Lo que entra en la póliza y lo que hay que leer con lupa
Las coberturas varían según la póliza, pero las más habituales en un seguro de impago de alquiler son las siguientes.
- Rentas impagadas: la aseguradora abona las mensualidades que el inquilino deja de pagar, hasta un número máximo de meses.
- Defensa jurídica: cubre los gastos legales de reclamar la deuda y, en su caso, del proceso de desahucio.
- Actos vandálicos o desperfectos: algunas pólizas cubren daños causados por el inquilino más allá de la fianza.
- Asistencia y estudio de solvencia del inquilino antes de firmar el contrato.
Es importante leer bien las condiciones: el número de mensualidades cubiertas, el plazo de carencia, y los requisitos que debe cumplir el inquilino para que la póliza sea válida. Un seguro solo cumple su función si se contrata correctamente y el inquilino cumple los criterios de solvencia que exige la aseguradora.
Un porcentaje de la renta anual: el precio de la tranquilidad
El coste del seguro de impago suele calcularse como un porcentaje de la renta anual, que varía según la aseguradora, las coberturas contratadas y el perfil del inquilino. Es un porcentaje relativamente pequeño en comparación con lo que supondría un impago prolongado, por lo que muchos propietarios lo consideran una inversión en tranquilidad.
Conviene comparar varias ofertas, fijándose no solo en el precio sino en las coberturas: meses de renta cubiertos, defensa jurídica, desperfectos y condiciones. A veces una póliza algo más cara compensa por cubrir más meses o incluir más protección. El estudio de solvencia del inquilino que hace la aseguradora, además, aporta un filtro adicional al elegir a quién alquilar.
Propietario o inquilino: a quién le sale a cuenta
El seguro de impago conviene sobre todo al propietario para quien los ingresos del alquiler son importantes y no podría asumir varios meses sin cobrar. También a quien alquila a un inquilino del que no tiene referencias, o a quien quiere delegar la reclamación en caso de problemas en lugar de afrontarla por su cuenta.
Para el inquilino solvente, que le pidan un seguro de impago no es necesariamente malo: puede sustituir a otras garantías como avales o depósitos elevados, y demuestra que el propietario actúa de forma profesional. Lo que sí conviene al inquilino es asegurarse de quién paga la póliza (normalmente el propietario) y de que las condiciones del contrato son equilibradas. En un mercado con recelo al impago, el seguro puede facilitar el acceso al alquiler a quien acredita solvencia.
Fianza, aval y seguro, cara a cara
| Garantía | Quién la aporta | Cómo funciona |
|---|---|---|
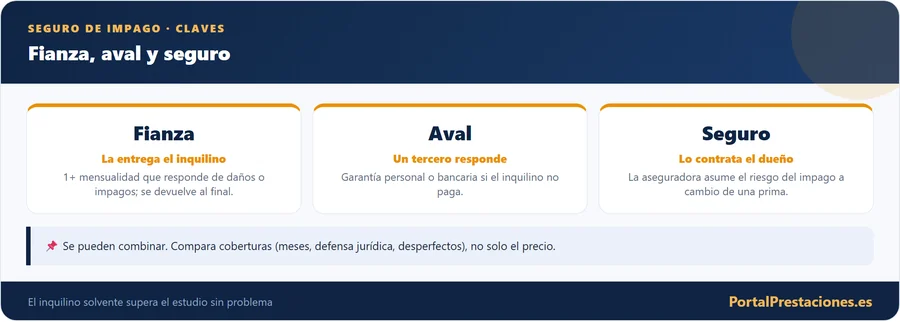
| Fianza | El inquilino, al firmar | Cantidad, habitualmente una o varias mensualidades, que responde de posibles daños o impagos y se devuelve al final si todo está en orden |
| Aval | Un tercero, de forma personal o bancaria | Garantía por la que ese tercero responde si el inquilino no paga |
| Seguro de impago | El propietario, con una aseguradora | La aseguradora asume el riesgo del impago a cambio de una prima |
Tres garantías distintas que pueden convivir en el mismo alquiler
Conviene no confundir el seguro de impago con otras garantías como la fianza o el aval. La fianza es una cantidad (habitualmente una o varias mensualidades) que el inquilino entrega al firmar y que responde de posibles daños o impagos, devolviéndose al final si todo está en orden. El aval es una garantía, personal o bancaria, por la que un tercero responde si el inquilino no paga.
El seguro de impago, en cambio, es un producto que contrata el propietario con una aseguradora, que asume el riesgo del impago a cambio de una prima. Cada garantía tiene su función y pueden combinarse: es habitual tener fianza y, además, un seguro de impago. Entender la diferencia ayuda a saber qué garantías te piden y para qué sirve cada una, evitando duplicidades o exigencias abusivas.
Si llega el impago: el orden de lo que hay que hacer
Cómo no perder la cobertura el día que más se necesita
Si tienes contratado un seguro de impago y el inquilino deja de pagar, es importante actuar correctamente para que la póliza cumpla su función. El primer paso es comunicar el impago a la aseguradora en el plazo y la forma que indique la póliza, aportando la documentación que acredite la deuda (contrato, recibos impagados, comunicaciones).
A partir de ahí, la aseguradora suele encargarse de la reclamación y, si su cobertura lo incluye, de la defensa jurídica y del proceso de desahucio, además de abonarte las rentas impagadas dentro de los límites de la póliza. Es fundamental respetar los plazos y los procedimientos que marca el seguro, porque no comunicar a tiempo o no seguir los pasos indicados puede afectar a la cobertura. Por eso conviene conocer bien, desde que se contrata, cómo actuar en caso de impago, para no cometer errores que dejen sin efecto la protección justo cuando más se necesita.
Consejos de uso para cada parte del contrato
Para el propietario, el mejor consejo es contratar el seguro antes de firmar el alquiler y hacer bien el estudio de solvencia del inquilino, porque de ello depende que la póliza cumpla su función. Conviene comparar coberturas (meses cubiertos, defensa jurídica, desperfectos) y no solo el precio, y leer bien las condiciones y exclusiones.
Para el inquilino, el consejo es entender qué seguro o garantías le piden, quién los paga y qué implican. Que te pidan superar un estudio de solvencia o que el propietario contrate un seguro de impago es normal y no debe preocupar al inquilino solvente. Lo que sí conviene es asegurarse de que no se le repercuten costes que no le corresponden y de que las condiciones del contrato son equilibradas. Con transparencia por ambas partes, el seguro de impago facilita una relación de alquiler tranquila y profesional.
Cuándo compensa de verdad pagar la prima
Para la mayoría de propietarios que dependen de los ingresos del alquiler, el seguro de impago compensa. El coste, un porcentaje de la renta anual, es pequeño frente al perjuicio que supondría un impago prolongado: meses sin cobrar, gastos legales del desahucio y, a veces, desperfectos en la vivienda. La tranquilidad de saber que se seguirá cobrando y de contar con apoyo jurídico justifica el gasto para muchos.
No obstante, cada propietario debe valorar su situación: quien tiene un colchón económico que le permita afrontar varios meses sin cobrar y prefiere no pagar la prima puede optar por otras garantías. Pero para quien no podría asumir un impago, el seguro es prácticamente imprescindible. En un contexto de recelo hacia el alquiler, además, el seguro y el estudio de solvencia que conlleva aportan seguridad y profesionalidad, lo que puede animar a más propietarios a poner viviendas en alquiler con tranquilidad.
Un efecto que va más allá de tu piso: el mercado del alquiler
Más allá del beneficio individual, el seguro de impago tiene un efecto positivo sobre el mercado del alquiler en su conjunto. Uno de los motivos por los que muchos propietarios no ponen sus viviendas en alquiler, o son muy exigentes al elegir inquilino, es el miedo al impago y a un desahucio largo. El seguro reduce ese miedo, lo que puede animar a más propietarios a alquilar y a hacerlo con menos recelo.
Para el inquilino, esto tiene una lectura positiva: en un mercado donde el propietario se siente protegido, es más fácil acceder al alquiler acreditando solvencia, y el seguro puede sustituir a exigencias más gravosas como avales elevados o el pago de muchas mensualidades por adelantado. Así, aunque el seguro lo contrate el propietario, contribuye a un mercado del alquiler más fluido y con más oferta, algo que beneficia a todos. Entender esta función del seguro ayuda a verlo no como una traba, sino como una herramienta que da confianza a ambas partes.
Dónde comparar y a quién preguntar
El seguro de impago lo ofrecen las compañías aseguradoras y muchas agencias inmobiliarias, que suelen incluirlo en sus servicios de gestión del alquiler. Antes de contratar, compara varias ofertas fijándote en las coberturas y no solo en el precio, y lee bien las condiciones y exclusiones. Para conocer tus derechos y obligaciones en el alquiler, las asociaciones de propietarios y de inquilinos, y la Ley de Arrendamientos Urbanos, son la referencia.
Informarte bien antes de firmar el contrato y de contratar el seguro es la mejor forma de alquilar con tranquilidad y seguridad jurídica. Dedica tiempo a comparar productos y a entender qué cubre cada póliza, porque de ello depende que el seguro cumpla su función el día que surja un impago. Y recuerda que un buen estudio de solvencia del inquilino, que la propia aseguradora realiza, es parte esencial de la protección: no lo tomes como un trámite, sino como el primer filtro para alquilar con seguridad.
Conviene, por último, recordar que el seguro de impago no sustituye a una buena elección del inquilino, sino que la complementa. El estudio de solvencia que realiza la aseguradora es un filtro valioso, pero el propietario debe seguir actuando con sentido común al elegir a quién alquila y al redactar el contrato. El seguro es la red de seguridad; la prevención empieza antes, con un contrato claro y un inquilino solvente.
El seguro de impago protege al propietario frente a que el inquilino deje de pagar: le abona las rentas impagadas y suele cubrir la defensa jurídica y el desahucio. Cuesta un pequeño porcentaje de la renta anual, exige un estudio de solvencia del inquilino y conviene contratarlo antes de firmar. Para quien depende de los ingresos del alquiler, es una inversión en tranquilidad casi imprescindible.
En un mercado del alquiler marcado por el temor al impago, contar con un buen seguro y con un inquilino solvente es la combinación que permite alquilar con verdadera tranquilidad y seguridad para ambas partes.
Las ideas que conviene llevarse apuntadas
Para terminar, conviene recordar las claves del seguro de impago de alquiler. Es un producto que contrata el propietario para cubrirse frente al impago del inquilino, que le abona las rentas no cobradas y suele incluir defensa jurídica y, según la póliza, cobertura de desperfectos. Su coste es un porcentaje pequeño de la renta anual, que compensa frente al riesgo que cubre.
Las claves para aprovecharlo: contratarlo antes de firmar el alquiler, hacer bien el estudio de solvencia del inquilino, comparar coberturas y no solo precio, leer las condiciones y exclusiones, y saber cómo actuar en caso de impago para no perder la cobertura. Para el propietario que depende de los ingresos del alquiler, es una inversión en tranquilidad casi imprescindible; para el inquilino solvente, una garantía más que supera sin problema. Con estas ideas claras, el seguro cumple su función de proteger y dar confianza a la relación de alquiler.
La última casilla: comparar antes de decidir
Si has llegado hasta aquí con la lista medio marcada, lo que queda es comparar. Pide varias ofertas y ponlas una al lado de otra: meses de renta cubiertos, defensa jurídica, desperfectos, plazo de carencia y exclusiones. Una prima algo más alta puede compensar si cubre más.
Después, repasa el estudio de solvencia del inquilino con la documentación en la mano. Si todo encaja, contrata antes de firmar el alquiler y deja apuntado dónde y en qué plazo se comunica un impago, porque ese dato hace falta justo el día en que surge el problema. El seguro es la red de seguridad; un contrato claro y un inquilino solvente siguen siendo la prevención.