
Comprar una vivienda con hipoteca tiene dos caminos, y el aval del ICO es el que te evita ahorrar la entrada. Por la vía clásica, el banco financia hasta el 80% del valor y tú pones el 20% restante más los gastos; con el aval, el Estado respalda una parte del préstamo y la financiación puede llegar al cien por cien en muchos casos.
Para quien paga alquiler y no consigue reunir decenas de miles de euros, esa diferencia lo cambia todo. Pero ningún camino sale gratis: el aval quita la barrera del ahorro previo, no la obligación de devolver la hipoteca. Aquí los pones frente a frente y repasas quién puede pedir el aval, qué cubre y cómo se solicita.
Ahorrar el 20% o pedir el aval: así llegan al combate
- El banco suele financiar hasta el 80% del valor de la vivienda
- Hay que tener ahorrado el 20% restante, además de los gastos
- Ahorrar decenas de miles de euros mientras se paga alquiler es casi imposible para muchos jóvenes
- Se financia menos capital, así que el préstamo es menor
- El Estado avala una parte de la hipoteca ante el banco
- La financiación puede llegar hasta el cien por cien en muchos casos
- El ahorro necesario baja, en muchos casos, a solo los gastos de la compra
- La hipoteca es mayor: cuotas más altas y más intereses a lo largo del préstamo
- Hay más riesgo si el valor de la vivienda baja
Las dudas que nadie se salta antes del primer asalto
Un aval no es un regalo: es una garantía pública ante el banco
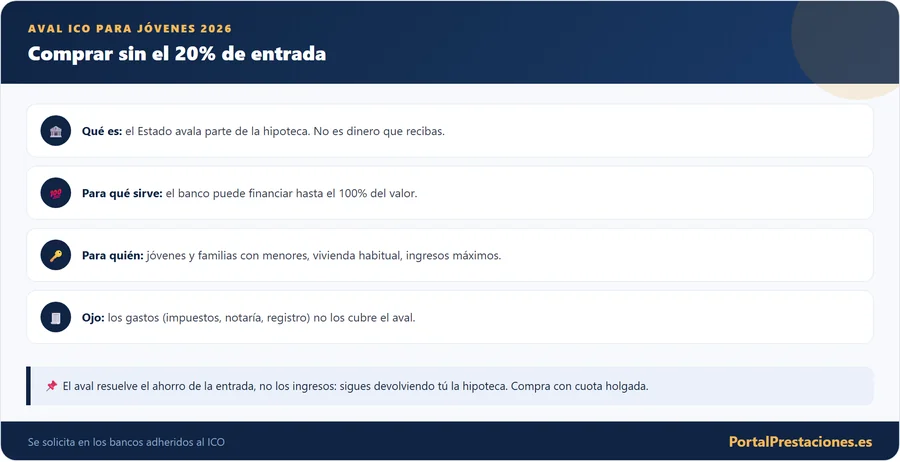
El aval del ICO es una garantía que el Estado ofrece a los bancos para facilitar el acceso a la vivienda de jóvenes y familias. Funciona así: cuando un joven no tiene ahorrado el 20% de entrada que el banco no financia, el ICO avala una parte de la hipoteca, de modo que el banco puede prestar más porcentaje del valor de la vivienda, hasta el cien por cien en muchos casos.
Es importante entender que el aval no es dinero que recibas: es una garantía pública que respalda parte del préstamo ante el banco. Tú sigues pidiendo la hipoteca al banco y devolviéndola como cualquier otra; lo que cambia es que, gracias al aval, no necesitas tener ahorrada la entrada. El objetivo es que la falta de ahorro previo deje de ser una barrera para comprar la primera vivienda.
Quién puede subir al ring: edad, ingresos y vivienda habitual
El aval está dirigido principalmente a jóvenes y a familias con menores a cargo que quieren comprar su vivienda habitual y no disponen del ahorro para la entrada. Los requisitos habituales giran en torno a la edad, los ingresos y el destino de la vivienda.
- Ser joven (hasta una edad determinada) o familia con menores a cargo.
- Comprar la vivienda habitual, no una segunda residencia ni una inversión.
- No superar unos ingresos máximos, que dependen de la convocatoria y de la composición familiar.
- No ser ya propietario de otra vivienda (con excepciones tasadas).
- Cumplir los requisitos de solvencia que el banco exige para conceder la hipoteca.
Es fundamental tener claro que el aval facilita la entrada, pero no sustituye el análisis de solvencia del banco: hay que demostrar que se puede pagar la hipoteca. El aval resuelve el problema del ahorro previo, no el de los ingresos, que siguen teniendo que ser suficientes para afrontar las cuotas.
El marcador: 80%, 20% y 100%
Hasta dónde llega el aval y qué se queda fuera
El aval del ICO cubre una parte del valor de la vivienda que permite al banco financiar por encima del 80% habitual, llegando en muchos casos hasta el cien por cien. Esto significa que un joven que no tiene ahorrada la entrada puede, gracias al aval, obtener la financiación completa de la compra.
Hay que tener en cuenta que el aval cubre la parte del préstamo, pero los gastos de la compra (impuestos, notaría, registro) suelen quedar fuera y hay que preverlos. Aun así, el aval reduce drásticamente el ahorro necesario para comprar, que pasa de tener que reunir el 20% más gastos a, en muchos casos, solo los gastos. Conviene informarse del porcentaje concreto que cubre el aval en la convocatoria vigente.
El aval permite financiar el valor de la vivienda, pero los gastos de la compra (impuestos, notaría y registro) suelen quedar fuera. Hay que preverlos aparte, con dinero propio.
Cinco movimientos para pedir el aval en el banco
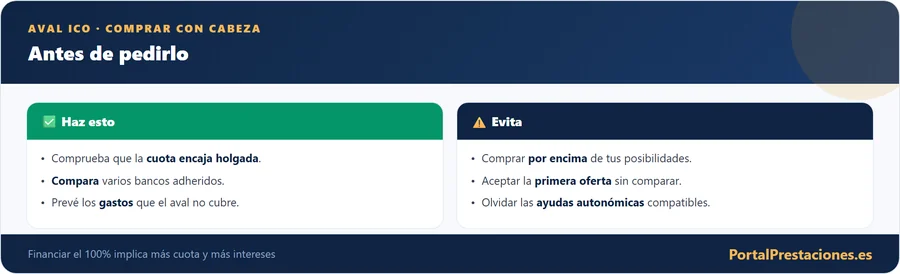
Aunque el Estado avale parte de tu hipoteca, sigues siendo tú quien la devuelve. Asegúrate de que la cuota encaja en tu presupuesto de forma holgada, porque una hipoteca al 100% supone unas cuotas mayores y más años de pago.
El veredicto lo da tu cuota, no tu entrada
Si el aval te permite comprar antes, haz la prueba que decide el duelo: calcula la cuota de una hipoteca al cien por cien y comprueba que cabe en tu presupuesto con holgura, no al límite. Más financiación significa cuotas más altas, más intereses durante años y más riesgo si el valor de la vivienda baja.
Por eso la decisión sensata mezcla dos números: lo que te ahorra el aval y lo que te cuesta a largo plazo. Pregunta en un banco adherido al programa del ICO por el porcentaje concreto que cubre la convocatoria vigente, reserva aparte el dinero de impuestos, notaría y registro, y elige una vivienda acorde a lo que puedes pagar de verdad, no a lo máximo que te concedan.
Te puede interesar
- Seguro de impago de alquiler en 2026: cómo funciona
- Contrato de arras: tipos y riesgos al comprar vivienda
- Ayudas y subvenciones para emprender a los 45 en 2026
- Bono Alquiler Joven 2026-2027: requisitos y cómo pedirlo
Qué gastos hay que prever al comprar
Aunque el aval te permita financiar el valor de la vivienda sin ahorrar la entrada, comprar una casa conlleva otros gastos que conviene tener previstos, porque el aval no suele cubrirlos. Estos gastos rondan un porcentaje del precio de la vivienda y hay que abonarlos en el momento de la compra.
- Impuestos: el ITP en vivienda de segunda mano o el IVA más AJD en vivienda nueva, según el caso y la comunidad.
- Notaría: por la escritura de compraventa y la de la hipoteca.
- Registro de la propiedad: por inscribir la compra y la hipoteca.
- Tasación: necesaria para que el banco valore la vivienda.
- Gestoría: si se encarga de la tramitación de impuestos e inscripciones.
Por eso, aunque el aval reduce mucho el ahorro necesario, conviene contar con una cantidad para estos gastos. Planificarlos desde el principio evita sorpresas y asegura que puedes cerrar la compra sin problemas de liquidez el día de la firma.
El aval frente a ahorrar la entrada
Merece la pena reflexionar sobre qué supone comprar con aval frente a esperar a ahorrar la entrada. La ventaja del aval es evidente: permite acceder a la vivienda años antes, dejando de pagar alquiler y empezando a amortizar una vivienda propia. Para quien tiene ingresos estables pero no logra ahorrar mientras paga alquiler, es una oportunidad real.
La contrapartida es que se financia un porcentaje mayor del valor, lo que implica una hipoteca más grande, con más intereses y más años. Además, si el mercado baja, se parte de menos margen. No hay una respuesta única: depende de tu situación, de la estabilidad de tus ingresos y de las condiciones de la hipoteca. Lo sensato es hacer números con calma, comparar el coste total de comprar ahora con aval frente a seguir de alquiler y ahorrar, y decidir con la cabeza, no solo con las ganas de dejar de alquilar.
Consejos antes de pedir el aval
Antes de lanzarte a comprar con aval, conviene seguir algunos consejos que te ahorrarán problemas. Primero, comprueba con calma que la cuota de la hipoteca encaja holgadamente en tu presupuesto, dejando margen para imprevistos y para posibles subidas si el tipo es variable. Una hipoteca al límite es un riesgo, más aún si es al cien por cien.
Segundo, compara ofertas de varios bancos adheridos, porque las condiciones de la hipoteca (tipo, plazo, vinculaciones) varían mucho y afectan enormemente al coste total. Tercero, elige una vivienda adecuada a tu capacidad, sin estirarte por comprar algo mayor. Y cuarto, infórmate bien de los requisitos y del porcentaje que cubre el aval en la convocatoria vigente, porque las condiciones pueden cambiar. Comprar con aval es una gran oportunidad si se hace con prudencia y planificación.
Preguntas habituales sobre el aval
Alrededor del aval del ICO surgen muchas dudas entre quienes se plantean comprar su primera vivienda. Una muy frecuente es si el aval encarece la hipoteca: en sí mismo, el aval es una garantía pública que no debería suponer un sobrecoste directo, aunque financiar un porcentaje mayor del valor sí implica pagar más intereses en términos absolutos por pedir más dinero.
Otra duda habitual es qué pasa si no se puede pagar la hipoteca: el aval respalda al banco, pero el deudor sigue siendo el comprador, con las consecuencias habituales de un impago hipotecario. Por eso el aval no debe animar a comprar por encima de las posibilidades. También preguntan si se puede usar para cualquier vivienda: generalmente debe ser la vivienda habitual y cumplir ciertas condiciones. Y si es compatible con otras ayudas a la vivienda: a menudo sí, conviene informarse de las ayudas autonómicas que puedan sumarse.
El papel del banco
Aunque el aval lo respalde el Estado, es el banco quien concede la hipoteca y quien analiza tu solvencia, así que su papel es central. No todos los bancos están adheridos al programa, por lo que el primer paso es acudir a una entidad que lo ofrezca. Y aunque tengas derecho al aval por cumplir los requisitos, el banco debe aprobar la operación según su análisis de riesgo.
Esto significa que conviene preparar bien la solicitud: acreditar ingresos estables, tener una situación laboral y financiera saneada y presentar la documentación completa. Comparar entre varios bancos adheridos también es clave, porque las condiciones de la hipoteca (tipo de interés, plazo, comisiones, productos vinculados) varían y determinan cuánto pagarás en total. El aval abre la puerta, pero es el banco quien fija las condiciones concretas, así que negociar y comparar marca una gran diferencia en el coste final de tu hipoteca.
Compatibilidad con otras ayudas a la vivienda
Un aspecto que muchos jóvenes desconocen es que el aval del ICO puede combinarse, en muchos casos, con otras ayudas públicas a la compra de vivienda. Diversas comunidades autónomas y ayuntamientos ofrecen ayudas a la entrada, a jóvenes o a la adquisición de vivienda en determinadas zonas, que pueden sumarse al aval para facilitar aún más el acceso.
Por eso, antes de comprar, merece la pena investigar todas las ayudas disponibles en tu comunidad y municipio, no solo el aval estatal. Combinar el aval, que resuelve el problema de la entrada, con una ayuda directa que cubra parte de los gastos o del precio, puede marcar una diferencia decisiva. Infórmate en los servicios de vivienda de tu comunidad, porque estas ayudas suelen tener plazos y presupuesto limitado, y conocerlas a tiempo te permite aprovecharlas junto con el aval para dar el salto a la vivienda en propiedad en las mejores condiciones posibles.
Un impulso real para acceder a la vivienda
El aval del ICO responde a una realidad: muchos jóvenes con ingresos estables y capacidad para pagar una hipoteca no pueden comprar simplemente porque no logran ahorrar la entrada mientras pagan un alquiler que absorbe buena parte de su sueldo. Para ellos, el aval es una herramienta que rompe ese círculo y adelanta años el acceso a la vivienda en propiedad.
Bien utilizado, con prudencia y planificación, el aval permite dejar de pagar un alquiler a fondo perdido y empezar a construir un patrimonio propio. La clave está en comprar con cabeza: una vivienda acorde a la capacidad de pago, una cuota asumible con holgura y las mejores condiciones de hipoteca posibles. Con esas precauciones, el aval del ICO es una de las mejores oportunidades de los últimos años para que los jóvenes accedan a la vivienda sin tener que esperar a reunir un ahorro que, en muchos casos, nunca llegaría.
Errores que conviene evitar
A la hora de comprar con el aval del ICO, hay algunos errores que conviene evitar para que la operación salga bien. El primero y más importante es comprar por encima de las posibilidades reales: el hecho de poder financiar el cien por cien no significa que convenga apurar al máximo el presupuesto. Una cuota ajustada al límite deja sin margen ante cualquier imprevisto o subida de tipos.
Otro error frecuente es no comparar entre bancos y aceptar la primera oferta, cuando las condiciones varían mucho y afectan enormemente al coste total. También lo es olvidar los gastos de la compra (impuestos, notaría, registro), que el aval no cubre, y llegar a la firma sin liquidez para ellos. Y, por último, no informarse de las ayudas autonómicas o municipales compatibles, dejando de aprovechar apoyos que podrían sumarse al aval. Evitando estos errores, comprar con aval se convierte en una operación segura y ventajosa.
Antes de comprar con aval, calcula la cuota, súmale los gastos que el aval no cubre y comprueba que todo encaja holgadamente en tu economía. Comprar la primera vivienda es una gran decisión: tómala con la cabeza fría y bien informado.
Dónde informarte
La información oficial sobre el aval del ICO está en la web del ICO y del Ministerio de Vivienda, y en los propios bancos adheridos al programa, que son quienes tramitan la hipoteca con aval. Para las ayudas autonómicas y municipales compatibles, acude a los servicios de vivienda de tu comunidad y ayuntamiento. Desconfía de intermediarios que cobren por gestionar el aval, porque se solicita directamente a través del banco. Y antes de decidir, compara varias entidades: las condiciones de la hipoteca marcan la diferencia en el coste total de tu compra.
El aval del ICO permite a jóvenes y familias comprar su vivienda habitual sin haber ahorrado la entrada, porque el Estado avala parte de la hipoteca y el banco puede financiar hasta el cien por cien. No es dinero que recibas, sino una garantía pública. Compara bancos, prevé los gastos que el aval no cubre y asegúrate de que la cuota encaja con holgura: con prudencia, es una gran oportunidad para acceder a la vivienda años antes.