
Tu nómina funciona como un balance: arriba, lo que la empresa se compromete a pagarte; abajo, lo que se queda por el camino antes de que el dinero llegue a tu cuenta. Entre el salario bruto y el neto suele haber una diferencia de entre un 20% y un 35%, y no todo es pérdida: parte de ese descuento son derechos que acumulas y parte es un adelanto de impuestos que puede volver.
Aquí colocamos cada concepto en su columna: lo que juega a tu favor, lo que resta de verdad y lo que depende de tu situación personal, desde el Modelo 145 hasta cobrar en 12 o en 14 pagas. Las cotizaciones del trabajador son estables en 2026; el IRPF es el dato que debes contrastar siempre con la Agencia Tributaria.
Tu sueldo en una balanza: lo que entra y lo que se queda por el camino
Cada vez que firmas un contrato aparece una cifra que suena a promesa: el salario bruto. Y cada vez que miras el banco a final de mes aparece otra, casi siempre menor: el salario neto. Entre una y otra hay un recorrido con reglas concretas, y entenderlo cambia por completo la forma en que negocias, comparas ofertas o revisas si tu empresa te paga bien. No es magia ni una comisión oculta: es un descuento previsto por ley que tiene nombre, porcentaje y destino.
La idea de fondo es sencilla y conviene grabarla: de tu salario bruto se restan tus cotizaciones a la Seguridad Social y la retención de IRPF, y lo que queda es tu neto. En esta guía desmontamos ese cálculo pieza a pieza, con los tipos de cotización del trabajador que se mantienen estables en 2026 y un ejemplo ilustrativo que puedes seguir con lápiz. Los importes y tramos concretos de IRPF los remitimos siempre a las fuentes oficiales, porque cambian y dependen de tu caso.
Bruto anual y bruto mensual son la misma tarta repartida de forma distinta. Lo que decide tu neto no es cuántas veces te la sirven, sino cuánto se descuenta por el camino.
A tu favor: un bruto con más piezas de las que imaginas
El salario bruto es el total de lo que la empresa se compromete a pagarte por tu trabajo, antes de cualquier descuento. No es solo el salario base: dentro caben complementos como la antigüedad, los pluses de tu convenio, los incentivos, las horas extraordinarias y hasta el salario en especie (un coche de empresa, un seguro médico o los tickets restaurante tienen un valor económico que suma).
Cuando una oferta dice 28.000 euros brutos anuales, esa es la cifra de referencia sobre la que se calculará todo lo demás. Es también la que aparece, desglosada, en la parte superior de tu nómina bajo el epígrafe de devengos. Fijarte en el bruto anual, y no solo en el mensual, evita el error clásico de comparar un sueldo prorrateado con otro que reparte pagas extra aparte.
Columna de ingresos: lo que sumas antes del primer descuento
Los devengos son la cara amable de la nómina: todo lo que percibes. Se dividen en dos familias. Las percepciones salariales retribuyen directamente tu trabajo e incluyen el salario base, los complementos (antigüedad, responsabilidad, nocturnidad, productividad), las horas extraordinarias y el salario en especie. Las percepciones no salariales compensan gastos o situaciones y abarcan dietas, plus de transporte, indemnizaciones o determinadas prestaciones.
La distinción no es un capricho contable: casi todas las percepciones salariales cotizan y tributan, mientras que algunas no salariales tienen tratamientos especiales dentro de los límites legales. Por eso dos nóminas con el mismo bruto total pueden generar cotizaciones e IRPF distintos según cómo estén repartidos los conceptos.
Dudas habituales sobre tu recibo
En tu contra, a primera vista: por qué el neto pesa menos
El salario neto es el dinero que realmente llega a tu cuenta, el famoso líquido a percibir. Es menor que el bruto porque en el trayecto se han restado dos grandes bloques: tus cotizaciones a la Seguridad Social y la retención de IRPF. En la mayoría de las nóminas españolas la diferencia entre bruto y neto se mueve, de forma orientativa, entre un 20% y un 35%, y crece a medida que sube el sueldo porque el IRPF es progresivo.
Que tu neto sea menor no significa que ganes menos: parte de ese descuento son derechos que acumulas (jubilación, paro, baja por enfermedad) y parte es un adelanto de impuestos que puede volver en la declaración de la renta. No es dinero que desaparece, es dinero que cambia de forma.
El saldo de tu nómina, columna a columna
- Parte del descuento son derechos que acumulas: jubilación, paro y baja por enfermedad
- La retención de IRPF es un adelanto: si te retienen de más, Hacienda te devuelve en la declaración
- La aportación de la empresa, en torno al 30% del bruto, no sale de tu neto
- Las cotizaciones del trabajador son estables y fáciles de estimar
- Por encima de la base máxima de cotización, la cuota deja de crecer
- La cuota del trabajador ronda el 6,35% del salario y llega a cerca del 6,5% con el MEI
- El IRPF es progresivo: la diferencia entre bruto y neto crece al subir el sueldo
- De forma orientativa, entre bruto y neto hay entre un 20% y un 35% de distancia
- Una retención alta reduce tu neto mensual aunque luego te la devuelvan
- Pueden sumarse otros descuentos: anticipos, embargos o deducciones por huelga
Una ecuación de cuatro piezas
Si te quedas con una sola idea, que sea esta ecuación. Todo lo demás es desarrollarla:
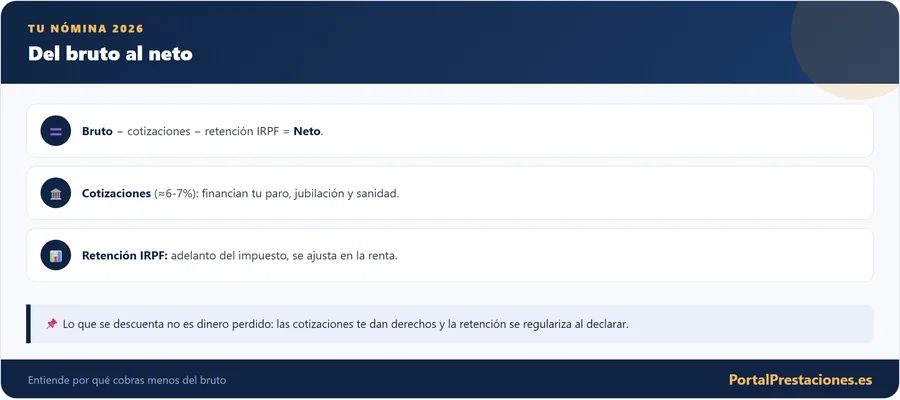
Dicho con palabras: Salario neto = devengos brutos − cotizaciones del trabajador a la Seguridad Social − retención de IRPF − otras deducciones (anticipos, embargos o descuentos puntuales, si los hay). Las cotizaciones son un porcentaje bastante estable y fácil de estimar; la retención de IRPF es la parte que más varía de una persona a otra. Por eso dos compañeros con idéntico bruto pueden acabar cobrando cifras distintas.
Lo que resta: la cuota del trabajador y la que no te quitan a ti
Aquí conviene ser preciso, porque circula mucha confusión. En el Régimen General, la Seguridad Social se financia entre empresa y trabajador, pero cada uno paga su parte. De tu nómina solo se descuenta la cuota del trabajador; la aportación de la empresa (muy superior, en torno al 30% del bruto) no sale de tu neto y por eso no la ves restada en tu recibo.
Sumando los conceptos habituales de un contrato indefinido, la cuota del trabajador ronda el 6,35% del salario (y llega aproximadamente al 6,5% al incluir el nuevo MEI). Es la referencia que puedes usar para una estimación rápida: sobre 1.500 euros de base, unos 95-98 euros se van en cotizaciones sociales antes incluso de tocar el IRPF. Los tipos exactos y las bases mínimas y máximas los publica cada año la Seguridad Social.
Cinco tipos, un mismo porcentaje: el desglose de tu cuota
Ese porcentaje global no es un número suelto: se compone de varios conceptos, cada uno con su finalidad. Estos tipos del trabajador se mantienen estables en 2026 y conviene reconocerlos porque aparecen desglosados en tu nómina:
| Concepto que pagas | Tipo del trabajador | Para qué sirve |
|---|---|---|
| Contingencias comunes | 4,70% | Jubilación, baja por enfermedad común, incapacidad |
| Desempleo (indefinido) | 1,55% | Prestación por paro cuando pierdes el empleo |
| Desempleo (temporal) | 1,60% | Igual, con tipo algo mayor en contratos temporales |
| Formación profesional | 0,10% | Financia la formación para el empleo |
| MEI | 0,15% | Mecanismo de Equidad Intergeneracional para el sistema de pensiones |
Sumando contingencias comunes, desempleo de un indefinido, formación y MEI se llega a ese 6,50% del que hablábamos. En un contrato temporal el tipo de desempleo sube ligeramente, así que la cuota total es un poco mayor. Recuerda que estos porcentajes se aplican sobre la base de cotización, no siempre idéntica al bruto, como veremos más abajo.
La base de cotización, el número escondido bajo cada porcentaje
Antes de aplicar los porcentajes hace falta un número de partida: la base de cotización. En términos sencillos, es tu salario bruto incluyendo la parte proporcional de las pagas extra, aunque las cobres aparte. Sobre esa base se aplican los tipos de cotización del trabajador que vimos antes.
La base tiene un tope máximo que la Seguridad Social fija cada año; para 2026 se sitúa, de forma orientativa, en torno a los 5.101,20 euros mensuales. Esto significa que, por encima de cierto salario, la cuota de cotización deja de crecer (aunque el IRPF sí sigue subiendo). Las bases mínimas y máximas por grupo profesional se publican en la orden anual de cotización, así que conviene mirar la cifra vigente antes de hacer números finos.
Lo que resta con matices: el IRPF es un adelanto, no una multa
La retención de IRPF es la segunda gran resta de tu nómina, y la que más gente malinterpreta. No es un impuesto adicional: es un adelanto a cuenta del IRPF que, de todos modos, te tocaría pagar en la declaración de la renta. La empresa actúa como intermediaria, retiene un porcentaje cada mes y lo ingresa en Hacienda en tu nombre.
Cuando llega la campaña de la renta se hace la cuenta final: si a lo largo del año te han retenido de más, Hacienda te devuelve; si te han retenido de menos, te toca pagar la diferencia. Por eso una retención alta reduce tu neto mensual pero suele traducirse en una declaración a devolver, y una retención baja engorda tu nómina pero puede dejar una liquidación a pagar. El porcentaje concreto depende de tu salario anual y de tu situación personal, y su cálculo lo fija la normativa de la Agencia Tributaria.
Dos personas cobran 30.000 euros brutos. Una, soltera y sin hijos, puede tener una retención sensiblemente más alta que otra con dos hijos a cargo y un cónyuge sin ingresos. Mismo bruto, distinto neto: la diferencia está en el IRPF.
Lo que depende de ti: contarle tu vida a la empresa con el Modelo 145
El motor que ajusta tu retención a tu vida real es el Modelo 145 de la Agencia Tributaria. En ese documento comunicas a tu empresa datos como tu estado civil, el número de hijos y su edad, si tienes ascendientes a cargo, situaciones de discapacidad propia o familiar, o si pagas pensión por alimentos. Con esa información, la empresa calcula el tipo de retención que te corresponde.
Circunstancias que suelen rebajar tu IRPF, y por tanto subir tu neto, son el nacimiento o adopción de un hijo, tener un cónyuge sin ingresos o con ingresos bajos, o una situación de discapacidad. La clave práctica: si tu situación cambia durante el año, actualiza el Modelo 145 cuanto antes, porque la empresa no puede adivinar tu vida y aplicará lo último que le comunicaste.
Un divorcio, un nuevo hijo o un familiar a cargo modifican tu retención. Si no lo comunicas, puedes estar pagando más IRPF del necesario mes a mes y esperar a la declaración para recuperarlo.
Cinco perfiles, cinco netos
Mismo bruto, distinto neto: la pregunta de la oficina
Es una de las preguntas más frecuentes en cualquier oficina, y ya tienes la respuesta: la retención de IRPF. Las cotizaciones sociales son prácticamente iguales para todos (mismo porcentaje sobre la base), pero el IRPF se ajusta a la vida de cada uno. Quien tiene hijos a cargo, un cónyuge sin ingresos o una situación de discapacidad soporta una retención menor y, por tanto, cobra más neto con el mismo bruto.
También influye el tipo de contrato (el desempleo cotiza algo más en los temporales) y la comunidad autónoma, porque el IRPF tiene un tramo autonómico. Por eso comparar netos entre compañeros sin conocer sus circunstancias lleva casi siempre a conclusiones equivocadas. El único dato objetivo para comparar es el bruto anual.
Doce pagas o catorce: el reparto cambia, el total no
Aquí está uno de los grandes malentendidos. Tu convenio puede establecer 14 pagas (doce mensualidades más dos pagas extraordinarias, normalmente en verano y Navidad) o 12 pagas prorrateadas (el importe de las extras se reparte entre las doce nóminas). La pregunta del millón es: ¿cobro más de una forma que de otra? La respuesta honesta es no.
El salario bruto anual es el mismo en ambos casos; solo cambia cómo se reparte. Con 12 pagas prorrateadas ingresas más cada mes, pero no recibes esas dos pagas gordas. Con 14 pagas tus mensualidades son más ajustadas, pero en junio y diciembre llegan las extras. La fórmula del prorrateo es sencilla: importe anual de las pagas extra dividido entre 12, y ese resultado se suma a cada nómina.
Cuando compares dos sueldos, tradúcelos siempre a bruto anual. Un 2.000 al mes en 14 pagas (28.000 al año) es distinto de un 2.000 al mes en 12 pagas (24.000 al año), aunque la cifra mensual suene idéntica.
Cómo se ordena un recibo por dentro
Una nómina asusta por su aspecto, pero se organiza siempre en las mismas tres partes. Si aprendes a localizarlas, cualquier recibo se vuelve legible:
Al pie suele aparecer un bloque técnico con las bases de cotización y la base sujeta a IRPF: son los números sobre los que se han aplicado los porcentajes anteriores. Parecen decorado, pero son la prueba de que las cuentas cuadran.
Columna de descuentos: lo que se resta línea a línea
Las deducciones son la cara que a nadie le gusta, pero conviene entenderla. El grueso son las cuotas del trabajador a la Seguridad Social y la retención de IRPF que ya hemos visto. A ellas pueden sumarse, solo si proceden, otros descuentos: anticipos que hayas pedido, embargos judiciales de nómina, deducciones por huelga o la devolución de un exceso pagado en un mes anterior.
La suma de todas las deducciones es lo que separa tu bruto de tu neto. Cuando alguien dice me quitan un tercio del sueldo, casi siempre se refiere a la suma de cotizaciones sociales más IRPF; rara vez a un descuento adicional. Revisar esta sección línea a línea es la mejor forma de detectar errores.
Seis errores que desequilibran la balanza
Cada concepto en su sitio: cuál suma y cuál resta
Para no perderte, este cuadro resume qué es cada concepto, en qué parte de la nómina aparece y si suma o resta a tu bolsillo:
| Concepto | Parte de la nómina | Efecto en tu bolsillo |
|---|---|---|
| Salario base | Devengos (salarial) | Suma |
| Complementos y pluses | Devengos (salarial) | Suma |
| Horas extraordinarias | Devengos (salarial) | Suma |
| Dietas y plus transporte | Devengos (no salarial) | Suma (trato especial) |
| Cotización contingencias comunes | Deducciones | Resta |
| Cotización desempleo | Deducciones | Resta |
| Formación profesional y MEI | Deducciones | Resta |
| Retención de IRPF | Deducciones | Resta |
| Líquido a percibir | Total | Tu neto |
El cálculo completo en seis movimientos
Con todo lo anterior, ya puedes recorrer el cálculo por tu cuenta. Este es el orden lógico que sigue cualquier nómina:
Las calculadoras oficiales y las tablas de retención de la Agencia Tributaria te darán el porcentaje de IRPF fino para tu caso. La estimación de cotizaciones (~6,35%-6,5%) es fiable; la de IRPF conviene contrastarla siempre.
Con números: de 1.800 euros brutos a 1.503 netos
Veámoslo con un caso ficticio y meramente orientativo, con cifras redondeadas para que se entienda el mecanismo. Imagina un trabajador con contrato indefinido y un bruto de 1.800 euros al mes repartido en 12 pagas prorrateadas. Los porcentajes de cotización son reales; el tipo de IRPF que usamos (un 10% ilustrativo) dependería de su situación personal y habría que confirmarlo con la Agencia Tributaria.
| Concepto | Cálculo (ilustrativo) | Importe |
|---|---|---|
| Salario bruto mensual | Punto de partida | 1.800,00 € |
| Contingencias comunes (4,70%) | 1.800 x 4,70% | − 84,60 € |
| Desempleo (1,55%) | 1.800 x 1,55% | − 27,90 € |
| Formación profesional (0,10%) | 1.800 x 0,10% | − 1,80 € |
| MEI (0,15%) | 1.800 x 0,15% | − 2,70 € |
| Total cotizaciones (6,50%) | Suma de lo anterior | − 117,00 € |
| Retención IRPF (10% ilustrativo) | 1.800 x 10% | − 180,00 € |
| Salario neto (líquido) | 1.800 − 117 − 180 | 1.503,00 € |
De 1.800 euros brutos, este trabajador ilustrativo cobraría unos 1.503 euros netos. Cambia el tipo de IRPF (por tener hijos, por un salario mayor, por su comunidad autónoma) y el neto se moverá; las cotizaciones, en cambio, se mantienen bastante estables. Insistimos: es un ejemplo para entender el método, no una cifra que debas aplicar a tu caso.
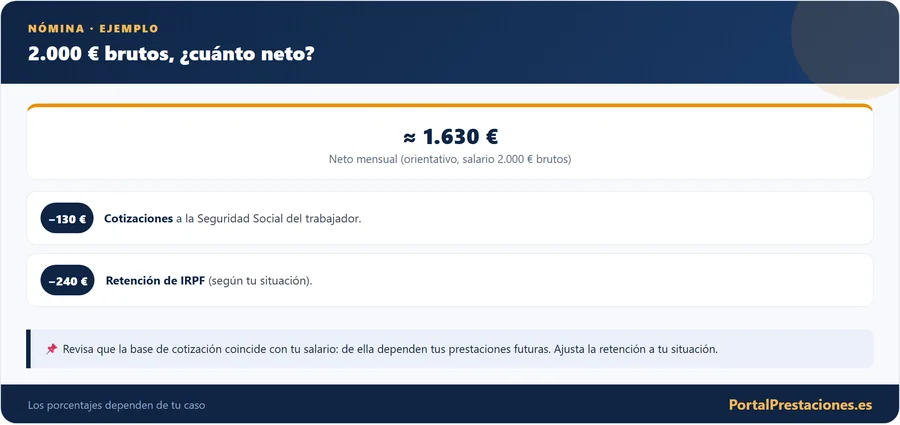
En el ejemplo, los porcentajes de cotización son reales, pero el 10% de IRPF es solo ilustrativo: depende de tu situación personal y conviene confirmarlo con la Agencia Tributaria.
Cinco comprobaciones para saber si tu recibo cuadra
Revisar la nómina no requiere ser experto, solo un par de comprobaciones con cabeza. Estas son las más útiles:
Si algo no encaja, habla primero con el departamento de recursos humanos o con la gestoría. Muchos desajustes son simples errores de un plus mal imputado o de una retención sin actualizar tras un cambio personal.
Saldo final: qué sumar, qué restar y qué vigilar
Cuando pongas tu nómina en la balanza, recuerda cómo se reparte el peso. Del lado favorable están el bruto anual como cifra de comparación y los derechos que generan tus cotizaciones. Del lado contrario, una cuota del trabajador estable y una retención de IRPF que puede ser mayor o menor que la de tu compañero de mesa.
Lo que inclina el equilibrio es lo que depende de ti: tener el Modelo 145 al día y traducir cualquier oferta a bruto anual antes de compararla. Revisa tu recibo línea a línea cada vez que cambie algo en tu vida o en tu contrato, y contrasta el IRPF con las tablas oficiales. Si algo no encaja, empieza por preguntar a recursos humanos o a la gestoría.