Paro contributivo, subsidio por desempleo, subsidio de mayores de 52 años, Ingreso Mínimo Vital, incapacidad permanente, cese de actividad para autónomos, jubilación anticipada... El sistema de prestaciones en España tiene más de veinte ayudas distintas y la mayoría de personas no saben cuál les corresponde exactamente.
La consecuencia más frecuente: o no piden nada por no saber que tienen derecho, o piden la ayuda equivocada y pierden semanas de tramitación.
Este asistente te hace tres o cuatro preguntas sobre tu situación y te dice exactamente qué prestación solicitar, cuánto puedes cobrar y dónde tramitarla.
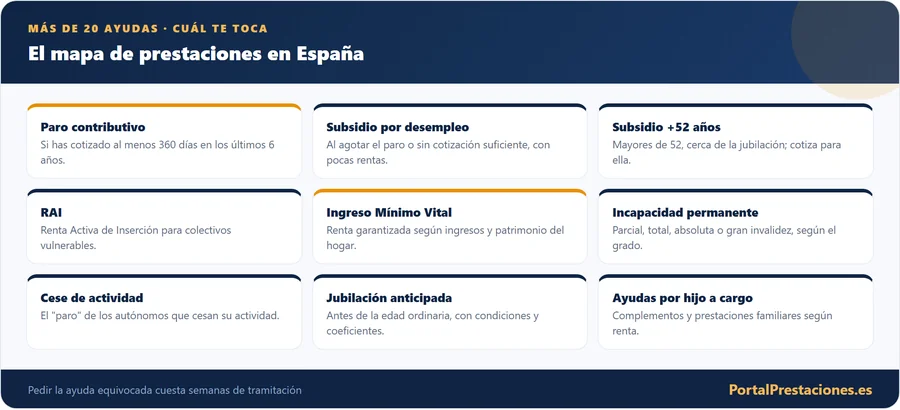
¿Qué cubre el asistente? Paro contributivo, subsidio por desempleo, subsidio para mayores de 52 años, IMV, CAPI, incapacidad permanente (todos los grados), gran incapacidad, cese de actividad para autónomos y jubilación anticipada. En total, más de 10 prestaciones distintas.
Cómo se elige una prestación: las preguntas que de verdad deciden
Detrás de cualquier asistente de ayudas hay un número pequeño de preguntas que separan unas prestaciones de otras. Conocerlas te sirve para contrastar lo que te sugiera la herramienta y, sobre todo, para entender por qué una ayuda encaja y otra no. Son estas:
- ¿Has perdido un empleo por el que cotizabas? Si sí, el primer sitio donde mirar es el paro contributivo. Si no cotizaste lo suficiente o ya lo agotaste, entran los subsidios.
- ¿Cuántos días has cotizado? El paro exige 360 días cotizados por desempleo en los seis años anteriores a la situación legal de desempleo. Con menos, pero al menos 90 días, existe un subsidio por cotizaciones insuficientes.
- ¿Cuántos ingresos tienes tú y cuántos tiene tu hogar? Los subsidios miran tus rentas del mes anterior a la solicitud o la renta por persona de tu unidad familiar; el Ingreso Mínimo Vital mira los ingresos y el patrimonio de toda la unidad de convivencia.
- ¿Qué edad tienes? A partir de los 52 años hay un subsidio específico; a los 65 años empiezan las pensiones de jubilación contributiva y no contributiva.
- ¿Hay una enfermedad, una discapacidad o una necesidad de cuidados? Eso abre la incapacidad permanente, las pensiones no contributivas y la dependencia, que son vías distintas con requisitos propios.
- ¿Hay menores a tu cargo? Cambia las cuantías del IMV y activa complementos como el de ayuda a la infancia.
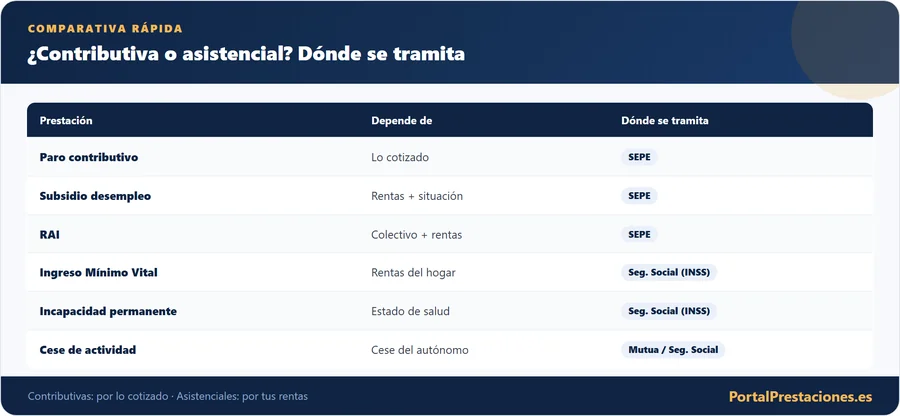
Como orientación general, esta tabla resume por dónde empezar según tu situación. Son datos de 2026 y sirven para situarte, no para calcular tu caso exacto:
| Tu situación | Prestación a mirar | Dato clave | Dónde se pide |
|---|---|---|---|
| Has perdido el empleo y cotizaste 360 días o más en seis años | Paro contributivo | De 120 a 720 días de duración según lo cotizado; 70 % de la base reguladora los primeros 180 días y 60 % después | SEPE |
| Cotizaste menos de 360 días, pero al menos 90 | Subsidio por cotizaciones insuficientes | De 3 a 6 meses sin cargas familiares; con 180 días y cargas llega a 21 meses | SEPE |
| Has agotado el paro | Subsidio por agotamiento | 570 euros los primeros 180 días, 540 hasta el día 360 y 480 después | SEPE |
| Tienes 52 años o más y has agotado el paro | Subsidio para mayores de 52 años | 480 euros al mes, hasta la edad de jubilación | SEPE |
| Tus ingresos y tu patrimonio son muy bajos | Ingreso Mínimo Vital | 733,60 euros al mes para una persona sola | Seguridad Social (INSS) |
| Una enfermedad o lesión te impide trabajar y has cotizado | Incapacidad permanente | Parcial, total (55 %), absoluta (100 %) o gran incapacidad | Seguridad Social (INSS) |
| Discapacidad del 65 % o más, entre 18 y 64 años, sin cotización suficiente | Pensión no contributiva de incapacidad | 8.803,20 euros al año; residencia legal de 5 años | Comunidad autónoma |
| Tienes 65 años o más y no cotizaste lo bastante | Pensión no contributiva de jubilación | 8.803,20 euros al año; residencia de 10 años | Comunidad autónoma |
| Necesitas ayuda para las actividades de la vida diaria | Dependencia | Grados I, II y III según baremo | Servicios sociales de la comunidad |
Fíjate en la última columna. Una parte importante de los errores de elección son errores de ventanilla: se pide una pensión no contributiva en la Seguridad Social, o una prestación del SEPE en un servicio social. El asistente te da la prestación; el sitio correcto de cada trámite conviene confirmarlo siempre en la web oficial del organismo.
Antes de abrir el asistente, ten a mano estos datos
Las respuestas son mucho más fiables si las das con papeles delante en lugar de memoria. Reúne tu vida laboral, que se descarga gratis en la sede electrónica de la Seguridad Social y te dice cuántos días has cotizado; la fecha exacta en que terminó tu último contrato y la causa; tus ingresos del último mes y los de las personas con las que convives; y, si procede, el grado de discapacidad o de dependencia reconocido. Con eso en la mano, las preguntas dejan de ser una suposición.
Lo que ninguna herramienta puede saber de ti
Un asistente trabaja con lo que le cuentas, y hay requisitos que dependen de datos que no aparecen en un formulario de tres preguntas: la composición real de tu unidad de convivencia, el patrimonio, los años de residencia legal, si hay otras prestaciones en trámite, o los periodos de cotización que no figuran en tu vida laboral. Por eso el resultado es una orientación de partida, y la comprobación definitiva se hace al presentar la solicitud con la documentación completa.
Cifras de referencia de 2026 para comparar ayudas
Muchas dudas se resuelven poniendo las cifras unas junto a otras. Estas son las que más se usan a la hora de decidir, todas vigentes en 2026:
- IPREM: 600 euros al mes (7.200 euros al año en doce pagas). No ha subido en 2026, de modo que las ayudas ligadas a él tampoco.
- Salario mínimo interprofesional: 1.221 euros al mes en 14 pagas, 17.094 euros al año. Las ayudas ligadas al SMI sí han subido.
- Límite de rentas para el subsidio: el 75 % del SMI sin pagas extra, 915,75 euros mensuales, medidos en el mes natural anterior a la solicitud.
- Paro contributivo: la cuantía mensual tiene un tope y un mínimo. En 2026, el máximo es de 1.225 euros sin hijos, 1.400 con un hijo y 1.575 con dos o más; el mínimo, de 560 euros sin hijos y 749 con hijos. Son importes brutos, antes de la cotización y del IRPF.
- Ingreso Mínimo Vital: 733,60 euros para una persona sola; 953,68 para un adulto con un menor o dos adultos; 1.173,76 para un adulto con dos menores o tres adultos; y un máximo de 1.613,92 euros para unidades de cuatro o más miembros. El complemento de monoparentalidad suma un 22 % de la cuantía individual.
- Complemento de ayuda a la infancia: 115 euros al mes por menor de 3 años, 80,50 euros entre 3 y 5 años y 57,50 euros entre 6 y 17 años, si se cumplen sus propios límites.
- Patrimonio neto máximo para el IMV de una persona sola, sin contar la vivienda habitual: 26.409,60 euros.
- Pensión no contributiva: 8.803,20 euros al año, que son 628,80 euros al mes en catorce pagas.
Una advertencia sobre las cifras: una cuantía máxima no es lo que vas a cobrar. En el IMV, por ejemplo, la prestación es la diferencia entre la renta garantizada y tus ingresos computables, y en el paro la cantidad depende de tus bases de cotización. El cálculo exacto lo hace el organismo con tus datos.
Qué sube en 2026 y qué no
Conviene saber de qué cifra cuelga cada ayuda, porque no todas se han movido. El IPREM sigue en 600 euros mensuales porque los presupuestos no se han renovado, así que los subsidios cuyo importe es un porcentaje del IPREM (570, 540 y 480 euros) no han cambiado. En cambio, el SMI sí ha subido, a 1.221 euros, y con él el umbral de rentas para acceder a los subsidios: el 75 % del SMI sin pagas extra pasa de 888 euros (con el SMI de 2025, 1.184 euros) a 915,75 euros. Es decir, con la misma nómina puede que este año sí cumplas un límite que el año pasado no cumplías.
¿Puedo tener derecho a más de una ayuda al mismo tiempo?
Sí. Muchas prestaciones son compatibles entre sí y hay personas que cobran dos o incluso tres ayudas distintas simultáneamente sin saberlo.
| Ayuda principal | Compatible con | ¿Compatible? |
|---|---|---|
| Paro contributivo | IMV (si los ingresos lo permiten) | ✅ Sí |
| IMV | CAPI (si hay hijos menores) | ✅ Sí, van juntos |
| Subsidio mayores 52 | Trabajo a tiempo parcial (reducción proporcional) | ⚠️ Parcialmente |
| Incapacidad permanente absoluta | Ingresos de capital (alquileres, inversiones) | ✅ Sí |
| Incapacidad permanente total | Trabajar en otra profesión distinta | ✅ Sí |
| Paro contributivo | Cursos del SEPE | ✅ Sí, sigue cobrando |
Pedir a tiempo y pedir bien: plazos y errores de elección
Elegir bien la prestación es la mitad del trabajo; la otra mitad es el calendario. Los plazos más habituales, para que los tengas presentes:
- Paro contributivo: se solicita en los 15 días hábiles siguientes a la situación legal de desempleo. Si te retrasas, cobras desde la solicitud y pierdes tantos días de prestación como el retraso.
- Subsidio por desempleo: 15 días hábiles desde que se produce el hecho causante para que el derecho nazca al día siguiente. Entre ese plazo y seis meses, nace el día de la solicitud, y pasados seis meses se deniega salvo situaciones tasadas.
- Ingreso Mínimo Vital: el derecho nace el primer día del mes siguiente al de la solicitud, así que adelantar la solicitud unos días dentro del mes no cambia nada, pero retrasarla al mes siguiente sí.
- Pensión no contributiva de jubilación: los efectos económicos empiezan el día 1 del mes siguiente a la solicitud.
Los errores de elección más frecuentes tienen un patrón. El primero es confundir el grado de discapacidad con la incapacidad permanente: son reconocimientos distintos, con organismos y finalidades distintas, aunque quien tiene reconocida una incapacidad permanente total, absoluta o gran incapacidad se presume con un grado de discapacidad de al menos el 33 %. El segundo es olvidar que unas prestaciones cuentan como ingreso de otras. En el IMV computan como ingreso las pensiones y prestaciones, contributivas o no, públicas o privadas, de manera que cobrar el paro reduce lo que te correspondería de IMV; por eso el asistente habla de compatibilidad, no de acumulación.
El tercero es no comunicar cambios. Si cambian tus rentas, tu convivencia o tu situación laboral, el organismo puede reclamarte lo cobrado de más, y en los subsidios ocultar rentas lleva al reintegro y a que ese periodo se considere consumido. El cuarto es pedir una prestación sin comprobar si es incompatible con otra que ya cobras: por ejemplo, el paro puede extinguirse al reconocerse una pensión de jubilación o de incapacidad permanente, con particularidades según el caso, así que antes de pedir una u otra conviene comparar.
Cuando varias ayudas encajan, por cuál empezar
Puede que el asistente te sugiera más de una vía a la vez. Una regla práctica es empezar por la que depende de un plazo corto y de lo que ya has cotizado: si has perdido tu empleo, el paro contributivo y su plazo de 15 días hábiles van primero, aunque estés pensando en otras ayudas. Después se estudian las que dependen de tus ingresos, como el subsidio cuando se agote el paro o el Ingreso Mínimo Vital, que además puede solicitarse mientras cobras otra prestación si tus ingresos lo permiten, aunque lo cobrado cuente para reducir su cuantía.
En cuanto a las pensiones no contributivas y la dependencia, se tramitan en paralelo porque dependen de organismos distintos y tienen procedimientos propios. Nada impide iniciar la valoración de la dependencia mientras se solicita otra ayuda, y su reconocimiento suele llevar meses, por lo que empezar pronto es casi siempre la decisión correcta. Eso sí: cada solicitud tiene su propia documentación, de modo que conviene preparar una carpeta distinta para cada una.
Y un último consejo de método: guarda siempre el justificante de cada solicitud con la fecha. En casi todas estas prestaciones, la fecha de presentación es la que marca desde cuándo se cobra, y si algún día hay que reclamar, es la prueba que te pedirán primero.
Cuatro casos hipotéticos para ver cómo se razona
Los casos que siguen son inventados y simplificados. Muestran la forma de razonar, no el resultado que tendrías tú.
Un trabajador con 8 años de antigüedad que pierde su empleo. Supón que ha cotizado de forma continua los últimos seis años, unos 2.190 días, más de los 2.160 que dan la duración máxima. Le corresponderían 720 días de paro, es decir, 24 mensualidades. Con una base reguladora hipotética de 1.500 euros, cobraría el 70 % durante los primeros 180 días, 1.050 euros al mes (6 meses, 6.300 euros), y el 60 % después, 900 euros al mes durante los 18 meses restantes (16.200 euros). En total, 22.500 euros brutos, y ambas cifras están por debajo del tope de 1.225 euros para quien no tiene hijos. Aunque su antigüedad es de ocho años, solo cuentan los seis últimos para el paro.
Una persona de 54 años que agota el paro. Tiene dos vías posibles: el subsidio por agotamiento, que dura menos y baja del 95 % al 80 % del IPREM, y el subsidio para mayores de 52 años, que son 480 euros al mes hasta la jubilación pero exige reunir todos los requisitos de la pensión de jubilación salvo la edad, seis años cotizados por desempleo y carencia de rentas. Es el tipo de situación en la que el asistente aporta valor: mostrar que existe una opción más duradera y qué hay que acreditar para acceder a ella.
Una madre sola con un hijo de 7 años. Supón que no tiene patrimonio relevante y que sus ingresos computables son de 600 euros al mes. Para un adulto con un menor, la cuantía es de 953,68 euros, a la que se suma el complemento de monoparentalidad, un 22 % de 733,60 euros, es decir, 161,39 euros, para un total de 1.115,07 euros. La diferencia con sus ingresos, 1.115,07 menos 600, da 515,07 euros al mes de IMV. Aparte quedaría por ver el complemento de ayuda a la infancia (57,50 euros por un menor de 6 a 17 años), que tiene sus propios límites de ingresos y patrimonio.
Una persona de 45 años con una discapacidad reconocida del 70 % y sin cotizaciones. No puede acceder a la incapacidad permanente contributiva, que se basa en haber cotizado. Sí podría encajar en la pensión no contributiva de incapacidad, que exige tener entre 18 y 64 años, residencia legal de 5 años (2 inmediatamente anteriores a la solicitud), un grado de discapacidad o enfermedad crónica de al menos el 65 % y carencia de rentas. La cuantía anual es de 8.803,20 euros, con un complemento del 50 % si necesita la ayuda de otra persona y el grado es de al menos el 75 %.
En ninguno de los cuatro casos hay una respuesta automática. Hay una pregunta que se repite, la que cierra cualquier asistente que merezca la pena: qué documentación acredita cada requisito. Para eso tienes la guía de documentos que aparece al final del artículo.
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Antes de decidir, mira también
- ¿Qué hago primero? Buscador de trámites por situación 2026
- Documentos para pedir IMV, paro, incapacidad o dependencia
- Años cotizados para jubilarse en 2026: tabla por edad
- Deducción por maternidad estando en el paro: cómo pedirla