
Imagina que un martes cualquiera encuentras en el buzón una carta del casero: a partir del mes que viene, la renta sube. Tu primer impulso es pagar y callar, y es justo lo que hace que la actualización de la renta del alquiler se aplique mal en tantos pisos.
La escena es ilustrativa, pero la duda es real. Esa subida solo procede si está pactada en el contrato, se aplica una vez al año, sigue un índice oficial del INE y debe notificarse por escrito. Si falla cualquiera de esas piezas, no estás obligado a asumirla. Comprobarlo en 2026 lleva unos minutos y puede ahorrarte meses de pagos de más.
La carta del casero y la pregunta que lo cambia todo: ¿está pactado?
El punto de partida es el más importante y el que más se olvida: el propietario solo puede actualizar la renta si la actualización figura pactada en el contrato. Así lo recoge el artículo 18 de la Ley de Arrendamientos Urbanos. En defecto de pacto expreso, no se aplica ninguna actualización durante la vigencia del contrato.
Esto tiene una consecuencia directa: si tu contrato no dice nada sobre subidas anuales, la renta se mantiene igual hasta que toque renovar o firmar uno nuevo. No importa que el casero alegue que la vida ha subido o que otros pisos de la zona cuestan más. La primera comprobación, por tanto, es sacar el contrato y buscar la cláusula de actualización: si no existe, la conversación termina ahí.
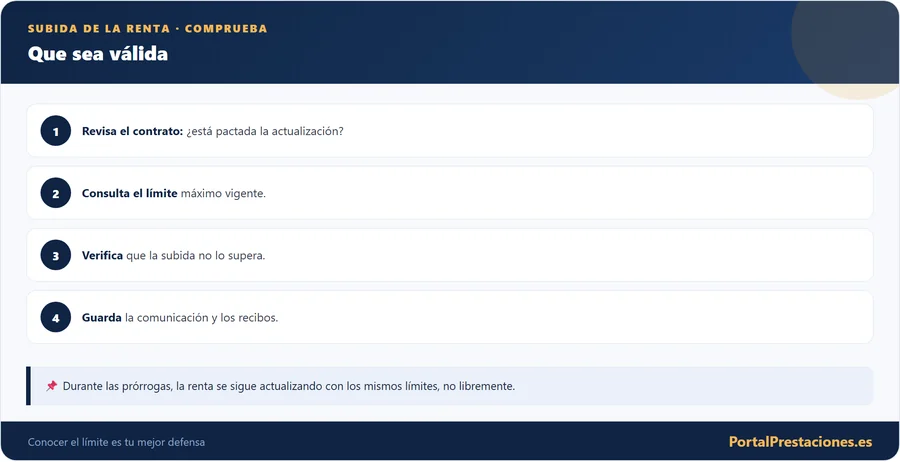
Antes de discutir porcentajes, localiza en tu contrato la cláusula de actualización de renta. Si no la encuentras, la subida no procede. Si existe, fija en qué fecha se aplica y con qué índice, porque de ahí sale todo lo demás.
Cada aniversario y no antes: cuándo toca la revisión
Cuando la actualización sí está pactada, se aplica una sola vez al año. El momento habitual es al cumplirse cada anualidad de vigencia del contrato: si firmaste en marzo, tu revisión “toca” en marzo del año siguiente, y así sucesivamente. El casero no puede repartir la subida en varios tramos ni adelantarla porque le venga bien.
Tampoco puede acumular subidas de años en los que no avisó. Si un propietario se “olvidó” de actualizar durante dos años, no puede reclamarte de golpe el porcentaje acumulado con efecto retroactivo más allá de lo que permite la ley: la actualización surte efecto desde que se notifica, no desde la fecha en que “debería” haberla aplicado. Este detalle protege al inquilino de sustos por recibos atrasados.
Subir la renta y actualizarla no son lo mismo
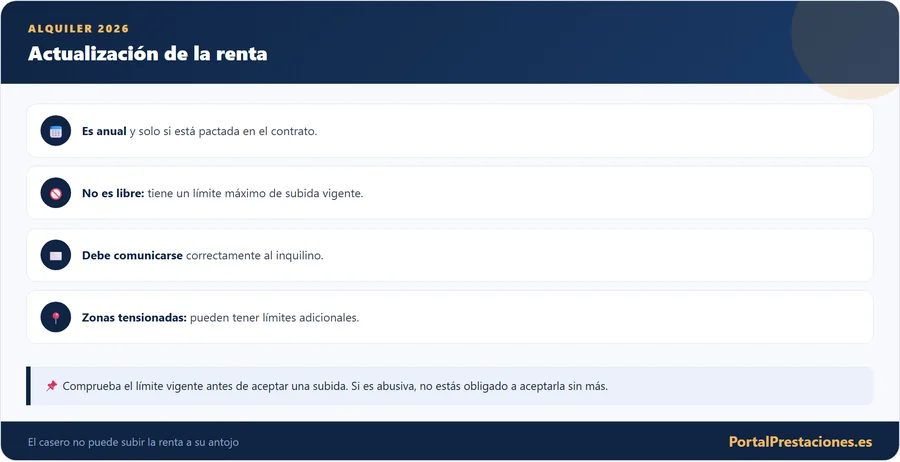
Actualizar la renta significa ajustar el importe mensual del alquiler aplicando un porcentaje ligado a la evolución de los precios. No es lo mismo que subir el alquiler libremente: la actualización es la revisión anual prevista para que el valor del contrato no se quede congelado con el paso del tiempo. Por eso se calcula con un índice oficial y no con el porcentaje que al casero le apetezca.
La confusión aparece porque mucha gente cree que el propietario puede subir la renta “porque todo está más caro”. La realidad es que la actualización solo funciona dentro de unos límites: debe estar pactada, aplicarse una vez al año y seguir un índice de referencia concreto. Si falta cualquiera de esas tres piezas, la subida no es válida y no estás obligado a asumirla.
El calendario de una actualización válida
Por qué ya no hay un único porcentaje para todos
Durante décadas, la referencia para actualizar el alquiler fue el IPC (Índice de Precios de Consumo) que publica el INE cada mes. Era cómodo pero tenía un problema: en años de inflación alta disparaba las rentas muy por encima de lo que las familias podían asumir. Para corregirlo, la normativa de vivienda cambió las reglas en dos fases.
Primero se establecieron topes extraordinarios temporales que limitaron las subidas durante los años de mayor inflación. Y después se creó un nuevo índice de referencia específico para la actualización de los alquileres, distinto del IPC y diseñado para que las subidas sean más contenidas. Ese índice, elaborado por el INE, es el que se aplica hoy a los contratos afectados por la nueva ley.
La consecuencia práctica es que ya no hay un único “porcentaje del alquiler” igual para todos. Lo que te corresponde depende de cuándo firmaste tu contrato y de la normativa vigente en el momento de tu revisión anual. Por eso conviene entender el mecanismo, no memorizar una cifra que cambia cada mes.
IRAV: el índice que siempre se queda con el mínimo
El nuevo indicador se conoce como índice de referencia para la actualización de los contratos de arrendamiento de vivienda. Lo publica el INE mensualmente, igual que el IPC, y su objetivo declarado es frenar las subidas de los alquileres para amortiguar el impacto sobre los inquilinos.
La clave de su diseño es que siempre es igual o inferior al IPC. Se calcula tomando el valor más bajo entre varias tasas: la variación anual del IPC general, la del IPC subyacente (que excluye energía y alimentos frescos, más volátiles) y unas medias ajustadas de ambos. Al quedarse siempre con el mínimo, actúa como un freno estructural: cuando la inflación se dispara, este índice sube mucho menos que el IPC tradicional.
No necesitas dominar la fórmula. Lo importante es la idea: este índice fue creado para que las rentas suban de forma más moderada que con el IPC. Si tu contrato está sujeto a él, la subida máxima anual ya viene contenida por su propio diseño.
Tabla rápida: qué índice corresponde a cada contrato
La fecha de firma es la que decide qué regla se aplica. Como referencia general, los contratos anteriores a la entrada en vigor de la nueva normativa se rigen por el índice pactado (habitualmente el IPC), mientras que los firmados a partir de la reforma quedan sujetos al nuevo índice de referencia del INE. Esta tabla resume el criterio orientativo:
| Situación del contrato | Índice aplicable (orientativo) | Qué comprobar |
|---|---|---|
| Firmado antes de la reforma de vivienda | El pactado, normalmente el IPC | Que la cláusula mencione IPC u otro índice concreto |
| Firmado tras la reforma de vivienda | Nuevo índice de referencia del INE | El valor del índice en tu mes de actualización |
| Sin cláusula de actualización | Ninguno: la renta no sube | Que no exista pacto expreso de subida |
| Gran tenedor o zona tensionada | Reglas específicas según normativa | Consultar la situación concreta y la normativa vigente |
Toma esta tabla como una guía de partida, no como una sentencia. La normativa de vivienda ha ido cambiando y hay situaciones especiales (grandes propietarios, zonas declaradas tensionadas, prórrogas) con reglas propias. Ante la duda, confirma tu caso con el INE y con la normativa vigente en la fecha exacta de tu revisión.
Los topes de los años de inflación: qué fue de ellos
Durante los ejercicios de inflación disparada, el Gobierno aprobó límites extraordinarios a la actualización del alquiler para evitar subidas insoportables. Esos topes fueron temporales y se prorrogaron varias veces mediante reales decretos, con porcentajes máximos que fueron cambiando de un año a otro.
Con el tiempo, esos topes extraordinarios han ido expirando y el sistema ha migrado hacia el nuevo índice de referencia como mecanismo estable de contención. Por eso es tan importante no fiarse de lo que “se decía hace dos años”: el marco cambia, y un tope que estuvo vigente puede haber dejado de existir. La única forma de estar seguro es comprobar la normativa vigente en la fecha de tu revisión.
En los últimos años ha habido límites legales que muchos caseros no aplicaron, por desconocimiento o por interés. Antes de pagar una renta actualizada, comprueba el índice y las reglas vigentes para tu tipo de contrato: podrías estar pagando más de lo permitido.
Las dudas que más se repiten al recibir una subida
Dónde se mira el valor oficial del índice
Aquí está la parte que evita errores: el porcentaje no te lo inventas ni te lo dicta el casero. Tanto el IPC como el nuevo índice de referencia se publican en la web del INE, mes a mes. Para actualizar correctamente necesitas el valor correspondiente al mes que marca tu contrato (por lo general, el del mes anterior a la fecha de revisión).
Consultar la fuente oficial te da dos ventajas: pagas exactamente lo que corresponde y, si el casero se equivoca (por desconocimiento o por interés), tienes el dato oficial para rebatir la cifra. Nunca aceptes un porcentaje “de palabra” sin comprobarlo en el INE.
Calcular la subida en cinco pasos
El cálculo en sí es sencillo: una vez tienes el porcentaje oficial, solo hay que aplicarlo a la renta actual. Lo importante no es la aritmética, sino hacer los pasos en orden para no dar por buena una subida que no toca. Este es el recorrido completo:
Con 750 euros al mes: el cálculo hecho
Veamos cómo funciona con un caso ilustrativo. Imagina una renta de 750 € al mes y que, según el índice oficial de tu mes de referencia, corresponde aplicar una actualización del 2 %. El cálculo sería: 750 × 1,02 = 765 € al mes. La subida es de 15 € mensuales, es decir, 180 € más al año.
| Concepto | Importe |
|---|---|
| Renta actual | 750 €/mes |
| Índice aplicable (ejemplo) | 2 % |
| Cálculo | 750 × 1,02 |
| Renta actualizada | 765 €/mes |
| Diferencia mensual | +15 € |
| Diferencia anual | +180 € |
El porcentaje del ejemplo (2 %) es solo ilustrativo. El valor real depende del índice que rija tu contrato en el mes de la actualización, y cambia cada mes. Lo valioso es que ahora sabes montar el cálculo: coges tu renta, la multiplicas por (1 + el porcentaje oficial en tanto por uno) y ya tienes la cifra correcta para compararla con la que te propone el casero.
- El contrato completo, con la cláusula de actualización localizada
- La fecha en que se cumple cada anualidad
- El índice pactado: IPC o índice de referencia del INE
- El valor oficial del INE para el mes que marca tu contrato
- La notificación escrita del casero, con el porcentaje aplicado
- La fecha en que recibiste esa notificación
- Tu cálculo: renta actual × (1 + porcentaje)
- Una captura o copia del dato oficial del INE
Una subida dicha de palabra no obliga a nada
Aunque la actualización esté pactada y el porcentaje sea correcto, hay un requisito que muchos caseros pasan por alto: la subida debe notificarse por escrito. La renta actualizada no es exigible hasta que el propietario comunica la revisión al inquilino, indicando el porcentaje aplicado y, preferiblemente, el cálculo y la fecha desde la que empieza a pagarse la nueva cantidad.
Esa comunicación puede hacerse mediante un escrito específico o, según la normativa, incluso mediante una nota en el recibo del mes anterior. Lo esencial es que quede constancia: si el casero te sube la renta “de palabra”, sin ningún aviso escrito que detalle el porcentaje, la actualización no cumple los requisitos para serte exigible.
El primer recibo con la renta nueva: cuándo empiezas a pagar
La renta actualizada se paga a partir del mes siguiente a aquel en que el propietario notifica la subida por escrito. No con efecto retroactivo a la fecha en que “tocaba” la revisión, sino desde la comunicación. Es un matiz que ahorra dinero: si el casero avisa tarde, no puede reclamarte los meses transcurridos sin aviso.
Por eso conviene anotar la fecha en que recibes la notificación y conservar el documento. Marca el inicio de tu obligación de pagar la nueva cifra y sirve de prueba si más adelante hay discrepancias sobre desde cuándo debías abonar la renta actualizada.
Cuando la cifra no cuadra: primeros movimientos
Si tu propietario te comunica una subida superior a la pactada o al límite legal, no estás obligado a aceptarla. Lo primero es mantener la calma y no pagar la cifra inflada de forma automática: cada mes que abonas de más consolida una renta indebida que luego cuesta más recuperar.
Reúne tus pruebas: el contrato con la cláusula de actualización, la comunicación de la subida y el dato oficial del índice del INE para tu mes de referencia. Con eso puedes demostrar cuál es el porcentaje correcto y cuál sería la renta actualizada real. La mayoría de los conflictos se resuelven aquí, simplemente enseñando los números oficiales.
Contestar al casero por escrito sin complicarte
La vía más eficaz es contestar por escrito, con calma y con datos. No hace falta un lenguaje jurídico complicado: basta con dejar claro qué dice tu contrato, cuál es el índice oficial y qué renta estás dispuesto a pagar. Un esquema que funciona:
Este tipo de respuesta demuestra buena fe (estás dispuesto a pagar lo correcto) y, al mismo tiempo, deja constancia de que no aceptas la subida abusiva. En muchos casos, el propietario rectifica al ver que conoces las reglas y tienes las pruebas ordenadas.
Si no hay acuerdo: a quién acudir
Cuando el diálogo no funciona, tienes vías para reclamar. Puedes acudir a las oficinas de vivienda de tu comunidad autónoma o municipio, a los servicios de consumo, o valorar la vía judicial si la cantidad y la situación lo justifican. Antes de dar ese paso, muchas comunidades ofrecen sistemas de mediación en arrendamientos que evitan el juzgado.
Guardar toda la documentación desde el principio es lo que marca la diferencia en una reclamación. El mismo cuidado que pones al revisar la subida conviene aplicarlo a otros momentos delicados del alquiler, como reclamar la fianza al terminar el contrato, donde también vas a necesitar pruebas ordenadas para defender tu derecho.
Grandes propietarios, zonas tensionadas, prórrogas y contratos de temporada se rigen por normas específicas. Si tu caso es uno de ellos, confirma la normativa vigente en la fecha exacta de tu revisión.
Temporada y otros contratos que juegan con otras reglas
No todos los alquileres se rigen por las mismas reglas de actualización. Los contratos de temporada (por meses, para estudiantes, por motivos laborales) tienen un régimen distinto al del alquiler de vivienda habitual, y sus cláusulas de actualización pueden funcionar de otra manera. Si tu caso es este, revisa con especial atención qué se pactó, porque las protecciones pensadas para la vivienda habitual no siempre aplican igual.
Puedes profundizar en las particularidades de esta modalidad en nuestra guía sobre el contrato de alquiler de temporada, donde explicamos en qué se diferencia del alquiler de vivienda habitual y qué debes vigilar antes de firmar.
Seis maneras de pagar de más sin darte cuenta
Cambia el inquilino, ¿cambia la renta?
Un caso frecuente de confusión es qué pasa con la renta cuando cambia la persona que ocupa la vivienda: por fallecimiento del titular, separación o cesión del contrato. En esos supuestos puede producirse una subrogación, es decir, que otra persona pase a ocupar la posición del inquilino manteniendo, en principio, las condiciones del contrato, incluida la renta y su forma de actualización.
La subrogación no es una excusa para “resetear” la renta al alza: quien se subroga suele conservar las condiciones pactadas. Si te encuentras en esta situación, conviene conocer bien tus derechos; lo desarrollamos en la guía sobre la subrogación del contrato de alquiler, que explica quién puede subrogarse y con qué requisitos.
Cuando vuelva a llegar la carta
La próxima vez que llegue un aviso de subida, no lo pagues por costumbre ni lo rechaces a ciegas. Saca el contrato, localiza la cláusula de actualización y apunta la fecha de revisión. Después consulta en la web del INE el valor del índice que corresponde a tu mes y haz tú mismo la multiplicación.
Si el resultado coincide con lo que te piden, paga con tranquilidad. Si no coincide, responde por escrito con tus números, ofrece abonar solo la subida que procede y guarda copia del envío. Unos minutos de comprobación pesan más que años de renta inflada sin saberlo.