
Hay un agujero que se abre en muchas vidas laborales sin que nadie avise de cómo taparlo. Te quedas sin trabajo, el subsidio que cobras no cotiza igual que un empleo, y esos meses o años se quedan como un hueco en blanco que, al llegar la jubilación, puede recortarte la pensión. El convenio especial con la Seguridad Social es la herramienta pensada justo para eso: taparlo pagando tú mismo la cuota, como si siguieras de alta. Es voluntario, lo firmas con la Tesorería y, bien usado, marca la diferencia entre una pensión mermada y una completa.
Ahora bien, no siempre compensa, y elegir mal la base cuesta dinero durante años. En esta guía verás qué cubre y qué deja fuera, el requisito de los 1.080 días que filtra a la mayoría, cuánto cuesta según la base que elijas (con una calculadora para que hagas tus números), cuándo merece la pena de verdad, los plazos que no puedes dejar pasar y hasta un truco legal que usan quienes se acercan a la jubilación. Vamos por partes.
Qué es, en corto
Un acuerdo voluntario con la Tesorería por el que pagas tú las cuotas, como si trabajaras, para seguir generando derecho a jubilación, incapacidad permanente por enfermedad común y prestaciones por muerte y supervivencia. No cubre el paro. Eliges la base dentro de unos límites, y de esa base depende lo que pagas y lo que sumas.
Lo que cubre y lo que deja fuera
Antes de plantearte pagarlo, conviene saber exactamente qué te compra ese dinero. El convenio especial general protege las contingencias de largo plazo, las que se juegan a años vista, pero no sustituye a un empleo en lo inmediato. Esta es la foto:
| ✅ Sí cubre | ❌ No cubre |
|---|---|
| Jubilación | Desempleo (paro) |
| Incapacidad permanente por enfermedad común o accidente no laboral | Prestaciones del FOGASA |
| Viudedad, orfandad y demás prestaciones por muerte y supervivencia | Formación profesional |
| En su modalidad amplia, también asistencia por enfermedad común | Maternidad o paternidad por sí solas |
La lectura clave está en la columna de la derecha: el convenio no te da paro. Si lo que buscas es un ingreso mientras no trabajas, esto no es tu herramienta. Lo que hace es proteger tu futuro, sobre todo tu pensión, evitando que un periodo sin cotizar te deje un bache permanente en el historial. Es una inversión a largo plazo, no un salvavidas a corto.
El requisito que filtra a la mayoría: 1.080 días
Ese detalle de los doce años es importante y se malinterpreta a menudo. No basta con tener tres años cotizados en toda tu vida: tienen que caer dentro de la ventana de los doce años previos a la baja. Alguien que dejó de trabajar hace mucho y no ha vuelto puede haber perdido ese derecho por el simple paso del tiempo, aunque en su día cotizara bastante.
Hay un matiz que se le escapa a mucha gente y que conviene tener claro si vienes del trabajo por cuenta propia: si en el momento de la baja eras tú quien tenía la obligación de ingresar las cuotas, por ejemplo en el RETA, y no estabas al corriente de pago, esos días no cuentan para llegar al mínimo exigido. La Tesorería mira que estuvieras al día, no solo que estuvieras de alta.
Quién puede suscribirlo y dónde se hace
La regla básica no es estar en paro legal, sino no figurar de alta en ningún régimen en ese momento (o estarlo con una base inferior a la que tenías, en cuyo caso cabe un convenio complementario). Esta tabla resume las situaciones más habituales:
| Tu situación | ¿Encaja? |
|---|---|
| Has dejado de trabajar y no estás de alta en ningún régimen | Sí |
| Agotaste el paro o un subsidio y quieres evitar el hueco | Sí |
| Pasas a un trabajo con base de cotización inferior a la que tenías | Sí, complementario |
| Tienes pluriempleo y cesas en una de las actividades | Sí |
| Trabajas a tiempo parcial y quieres completar tu base | Sí, modalidad específica |
| Cobras ahora mismo la prestación contributiva por desempleo | No |
El caso del paro merece una aclaración, porque genera muchas dudas. Mientras cobras la prestación contributiva, el SEPE ya cotiza por ti sobre la base media de tus últimos 180 días, así que el convenio general no procede en paralelo. Podrás suscribirlo al agotarla. Distinto es el subsidio para mayores de 52 años: ahí el SEPE cotiza por ti, pero solo sobre la base mínima, de modo que si tu trayectoria fue mejor, un convenio complementario te permite elevar esa base. Ese escenario lo desarrollamos en la guía del subsidio para mayores de 52 años.
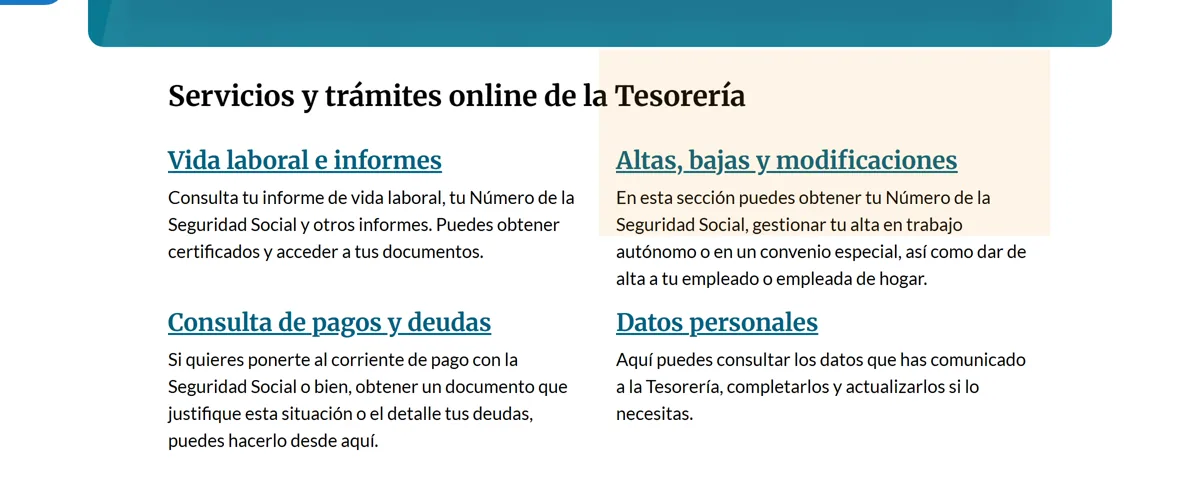
¿Y dónde se firma todo esto? El trámite se gestiona con la Tesorería General de la Seguridad Social, hoy en día sobre todo de forma electrónica a través de su portal Import@ss y de la Sede Electrónica. En la propia web de la Tesorería, el alta en un convenio especial aparece dentro del bloque de altas y bajas:
Cuánto cuesta: la base la eliges tú
Aquí está la decisión que más pesa, porque de la base que elijas depende tanto lo que pagas cada mes como lo que sumará a tu futura pensión. La Seguridad Social te deja escoger, dentro de estos límites:
Sobre la base que elijas se calcula la cuota aplicando el tipo de cotización vigente (en torno al 28,30 % para las contingencias que cubre el convenio general) y, después, un coeficiente reductor del 0,94. La cuota se ingresa el mes natural siguiente al que corresponde, salvo que tu último régimen fuera el de autónomos, en cuyo caso se paga dentro del mismo mes. Para que no tengas que hacer la multiplicación a mano, prueba con tu base aquí:
Verás que la horquilla es amplia. Por eso ayuda visualizar tres escenarios típicos, de la base mínima a la máxima, para hacerte una idea de por dónde se mueve el gasto mensual antes de decidir:
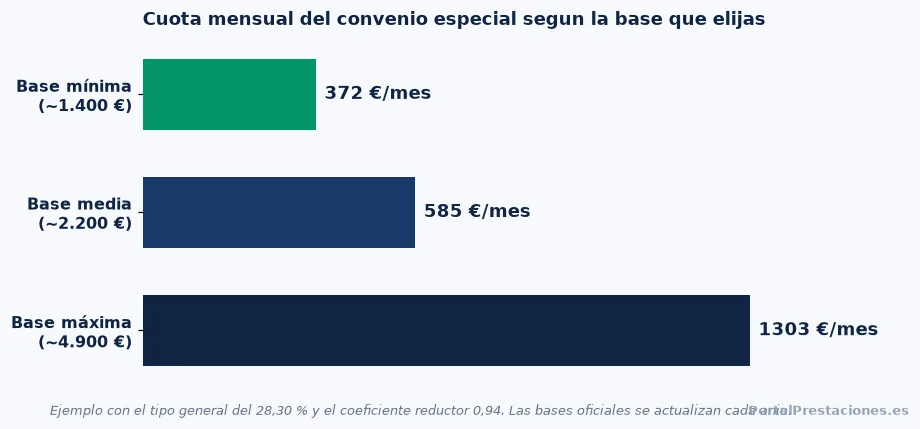
Como ves, la diferencia entre pagar por la mínima o por la máxima son varios cientos de euros al mes. Multiplícalo por los años que vayas a mantener el convenio y entenderás por qué la elección de la base no es un detalle, sino la decisión económica más importante de todo el proceso.
La pregunta de fondo: ¿cuándo compensa de verdad?
No hay una respuesta única, porque depende de tu caso, pero sí tres criterios que casi siempre inclinan la balanza hacia un lado u otro. Piénsalos juntos, no por separado.
Hay un cuarto factor menos evidente pero muy real: cuánto tiempo vas a mantenerlo. Un convenio de seis meses para tapar un hueco puntual casi nunca mueve la aguja de la pensión y puede no merecer el esfuerzo administrativo. Uno que sostienes varios años en el tramo final de tu carrera, en cambio, puede suponer una diferencia notable en la cuantía mensual que cobrarás el resto de tu vida. La pregunta no es solo «¿cuánto pago al mes?», sino «¿cuántos meses lo voy a pagar y en qué momento de mi carrera caen?». Un mismo convenio vale mucho o poco según cuándo lo actives.
Si quieres afinar de verdad, el paso previo es entender cómo se calcula la base reguladora de tu pensión y cuántos años necesitas para jubilarte. Con esos dos datos, decidir la base del convenio deja de ser una apuesta a ciegas y se convierte en un cálculo que puedes hacer tú mismo con papel y lápiz.
Un caso práctico para verlo claro
Imagina a Carmen, 61 años, que trabajó de administrativa cotizando por una base de unos 2.200 euros y se queda sin empleo. Le faltan seis años para jubilarse y no encuentra trabajo. Si no hace nada, esos seis años entran en su cálculo como un hueco, y como la base reguladora se calcula sobre un periodo largo de los años finales, ese vacío le tira la pensión hacia abajo justo en el tramo que más pesa.
Carmen suscribe un convenio especial eligiendo una base parecida a la que tenía, en torno a 2.200 euros. Según la calculadora de arriba, paga unos 585 euros al mes. Es dinero, sí, pero a cambio esos seis años cuentan como cotizados a nivel alto, precisamente en el periodo que entra en su base reguladora. Además, esas cuotas se deduce en el IRPF. Para Carmen, que está cerca de jubilarse y venía de cotizar bien, el convenio compensa con claridad. Para alguien de 40 años que acaba de dejar un trabajo mal pagado, la misma decisión probablemente no tendría sentido. Ese contraste es toda la lógica del convenio en un ejemplo.
Los convenios especiales que no son «el general»
Cuando la gente dice «convenio especial» suele pensar en el ordinario, el que pagas tú tras quedarte sin trabajo. Pero hay varias modalidades, y en algunas no pagas tú o no se te exigen los 1.080 días. Conviene conocerlas por si tu caso encaja en una más ventajosa:
| Modalidad | Quién paga la cuota |
|---|---|
| Cuidadores no profesionales de personas en situación de dependencia | El IMSERSO |
| Convenio especial en expedientes de regulación de empleo (ERE) | La empresa, hasta los 61-63 años |
| Trabajadores a tiempo parcial que completan base | Tú, sin exigir cotización previa |
| Convenio especial ordinario | Tú, con los 1.080 días exigidos |
Fíjate en las dos primeras filas, porque son las que más alegrías dan y las que menos se conocen. Si cuidas a un familiar dependiente reconocido, el convenio de cuidadores lo abona el IMSERSO, no tú, y te sigue generando derecho a pensión mientras cuidas. Y si sales de la empresa por un ERE, el convenio suele correr a cargo de la empresa hasta una edad avanzada. Antes de firmar un convenio ordinario pagándolo de tu bolsillo, comprueba que no encajas en una de estas modalidades subvencionadas.
El plazo, y por qué importa tanto la fecha exacta
Esos 90 días son la diferencia entre no dejar ningún hueco y quedarte con un vacío de varios meses en tu historial. Por eso, si acabas de causar baja y crees que vas a querer el convenio, lo inteligente es tramitarlo cuanto antes, aunque todavía tengas dudas sobre la base: siempre es más fácil ajustar después que recuperar un tiempo perdido.
Un apunte sobre los tiempos de la Administración: la Tesorería dispone de tres meses para responder, y si no contesta se entiende estimado por silencio administrativo. Ahora bien, si te reconocen la procedencia y luego no firmas dentro de los tres meses siguientes a esa notificación, el procedimiento caduca y tendrías que empezar de cero. No dejes que el papeleo se enfríe una vez iniciado.
Cómo se solicita, paso a paso
1. Reúne tu vida laboral y decide la base
Comprueba que llegas a los 1.080 días con tu informe de vida laboral y ten clara la base que quieres, usando la calculadora de arriba.
2. Presenta el modelo TA-0040
Es el formulario oficial de solicitud del convenio especial. Puedes tramitarlo por internet en la Sede Electrónica de la Seguridad Social o en Import@ss, con certificado digital, Cl@ve o vía SMS.
3. Espera la resolución y firma en plazo
La Tesorería resuelve la procedencia. Una vez notificada, firma dentro de los tres meses para que no caduque, y empieza a ingresar las cuotas en el plazo que te indiquen.
Si te manejas mal con lo digital, recuerda que también puedes hacerlo de forma presencial pidiendo cita, o con ayuda de una gestoría. Lo importante es no dejar pasar la ventana de los 90 días por miedo al trámite.
Cuándo se extingue solo, sin que hagas nada
El convenio no es para siempre y, en varios casos, se apaga automáticamente. Queda en suspenso si vuelves a trabajar y la nueva base de cotización iguala o supera la del convenio, salvo que tengas pluriempleo o pluriactividad y prefieras mantenerlo de forma expresa. Y se extingue de forma definitiva si pasas a ser pensionista de jubilación o de incapacidad permanente, o si dejas de pagar tres mensualidades seguidas sin causa justificada. Esa última es la vía más habitual de perderlo sin querer: un descuido de tres recibos y se acabó.
¿Y si no llegas a los 1.080 días?
Si haces cuentas y no reúnes los tres años cotizados dentro de la ventana de doce, el convenio especial ordinario se te cierra, pero no te quedas sin opciones. Lo primero es revisar bien tu vida laboral, porque a veces hay periodos que cuentan y no se tienen presentes: el primer año de una excedencia por cuidado de hijos, tramos de prestación por desempleo, cotizaciones en otro país de la Unión Europea o convenios previos. Sumando todo, hay quien creía no llegar y sí llega.
Si aun así te quedas corto, valora las modalidades que no exigen ese mínimo. El convenio de trabajadores a tiempo parcial, por ejemplo, no reclama cotización previa; y si cuidas a un familiar dependiente reconocido, el convenio de cuidadores lo abona el IMSERSO sin ese requisito. Otra vía distinta es volver a trabajar aunque sea a tiempo parcial el tiempo justo para reunir los días que te faltan y, entonces sí, suscribir el convenio ordinario. No es agradable oírlo, pero a veces unos meses de empleo abren la puerta a años de cotización protegida.
Y si el objetivo último es la pensión y ninguna de estas vías encaja, conviene mirar el panorama completo: comprobar cuántos años necesitas para jubilarte, si podrías acceder a una pensión no contributiva en caso de no alcanzar el mínimo, o si un empleo, aunque modesto, te acerca a la cotización que te falta. El convenio es una herramienta potente, pero no la única, y descartarlo no significa quedarse sin plan.
¿Convenio especial o darse de alta como autónomo?
Es una duda muy razonable para quien tiene algo de actividad por su cuenta: si voy a pagar cuotas de todos modos, ¿me sale mejor un convenio especial o darme de alta en el RETA como autónomo? No son lo mismo, y la elección depende de si hay actividad real detrás.
El alta como autónomo tiene sentido cuando de verdad vas a desarrollar una actividad económica, porque además de cotizar te cubre la incapacidad temporal (la baja médica), el cese de actividad (una especie de paro del autónomo) y las contingencias profesionales. A cambio, te obliga a facturar, llevar tu fiscalidad y cumplir con Hacienda como cualquier negocio. El convenio especial, en cambio, no exige ninguna actividad: es puramente un instrumento para seguir cotizando de cara a la pensión, sin baja médica ni cese, y sin las obligaciones de un autónomo. Si no vas a trabajar por tu cuenta y solo quieres rellenar el hueco de cotización, el convenio es más limpio; si vas a emprender de verdad, el alta de autónomo es lo que corresponde.
Hay una tercera vía que a veces se pasa por alto: si ya eres autónomo con una base baja, en lugar de un convenio puedes simplemente cambiar tu base de cotización de autónomo al alza en los tramos que permite la ley. Para quien ya está en el RETA, ajustar la base propia suele ser más sencillo que montar un convenio en paralelo. En resumen: el convenio brilla cuando no hay actividad y solo quieres proteger la pensión; en cuanto hay negocio de por medio, casi siempre gana el alta o el ajuste de base como autónomo.
Ojo con la asistencia sanitaria: no la cubre el convenio
Un malentendido frecuente merece aclararse, porque genera sustos innecesarios. El convenio especial no te da la tarjeta sanitaria ni la asistencia médica: eso va por otra vía. En España, la sanidad pública se reconoce por el criterio de residencia y como titular o beneficiario, no por pagar este convenio. Es decir, puedes tener derecho a la atención sanitaria pública aunque no estés trabajando ni pagues convenio alguno, gestionándolo a través de tu comunidad autónoma o del reconocimiento del derecho a la asistencia.
La consecuencia práctica es importante: no suscribas un convenio especial pensando que es para tener médico, porque no es su función. Su terreno es la pensión y las prestaciones económicas de largo plazo. Si lo que te preocupa es la cobertura sanitaria durante una etapa sin trabajo, esa la resuelves por el canal del derecho a la asistencia, que es gratuito y no depende de cotizar. Mezclar ambas cosas lleva a pagar cuotas por un motivo equivocado.
Errores que salen caros
- Dejar pasar los 90 días. Pierdes el efecto retroactivo y con él varios meses de cotización que no recuperas.
- Elegir la base sin pensar. Ni la mínima por defecto ni la máxima por prudencia: la base debe encajar con tu historial y con los años que te faltan.
- Pagarlo pudiendo no hacerlo. Si cuidas a un dependiente o sales por un ERE, quizá no te toque pagar a ti. Compruébalo antes.
- Olvidar tres recibos. Tres mensualidades impagadas seguidas extinguen el convenio. Domicilia el pago.
- No deducirlo en la Renta. Las cuotas son gasto deducible; no aprovecharlo es tirar dinero.
Preguntas típicas
¿Puedo suscribirlo si me fui voluntariamente de un trabajo?
¿Puede pagar otra persona mis cuotas?
¿Puedo cambiar la base que elegí al principio?
¿Tengo que ir en persona a tramitarlo?
¿El convenio me da derecho al paro más adelante?
¿Las cuotas del convenio desgravan?
¿Cuenta el tiempo de convenio como cotizado para la jubilación anticipada?
Fuentes oficiales
- Tesorería General de la Seguridad Social: convenios especiales
- Orden TAS/2865/2003, que regula el convenio especial en el sistema de la Seguridad Social (BOE)
Artículos relacionados
Contenido revisado en agosto de 2026. Las cuantías, tipos y bases del convenio especial se actualizan periódicamente; confirma las cifras vigentes y tu caso concreto con la Tesorería General de la Seguridad Social antes de decidir.