Hay una pregunta que se repite mucho entre personas mayores de 65 años que nunca tuvieron una vida laboral estable: amas de casa que dedicaron décadas al cuidado familiar sin cotizar, personas que trabajaron siempre en la economía informal, gente que llegó tarde al mercado laboral formal. La pregunta es siempre la misma: "si nunca he cotizado lo suficiente, ¿me quedo sin nada cuando llegue a la vejez?" La respuesta es que no, existe una red de seguridad pensada exactamente para esto, y se llama pensión no contributiva.
La diferencia que lo explica todo
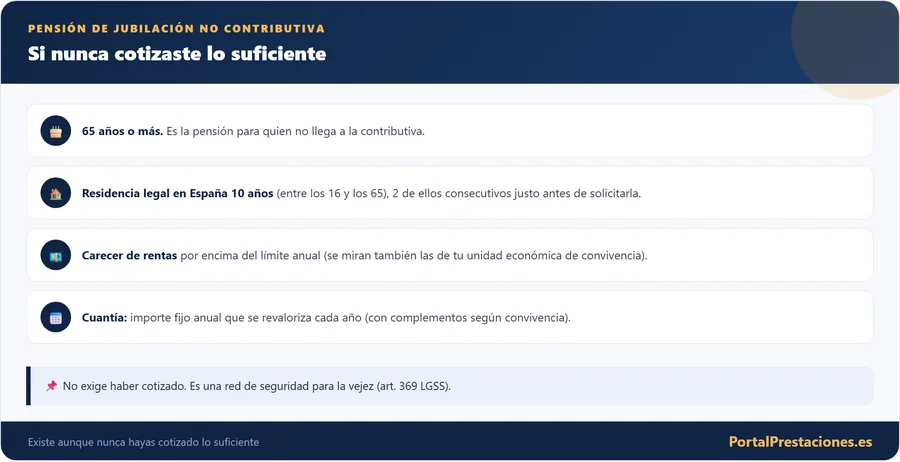
Antes de entrar en cifras, conviene tener clara la idea central que distingue esta pensión de la que probablemente ya conoces. La pensión contributiva de jubilación se calcula sobre lo que cotizaste durante tu vida laboral, cuanto más y mejor cotizaste, más cobras. La pensión no contributiva funciona al revés: no depende de tus cotizaciones, sino de tu necesidad económica real en el momento de solicitarla.
Son, en la práctica, dos sistemas paralelos que protegen a personas en situaciones completamente distintas, y nadie puede cobrar las dos a la vez sobre el mismo hecho causante.
Los requisitos exactos para acceder
Hay tres condiciones que se exigen a la vez, y las tres tienen que cumplirse simultáneamente en el momento de la solicitud. No basta con cumplir dos de ellas y "casi" la tercera.
A diferencia de otras prestaciones, esta no exige ningún período mínimo de cotización, puedes acceder aunque nunca hayas trabajado de forma regulada en tu vida.
Cuánto se cobra en 2026
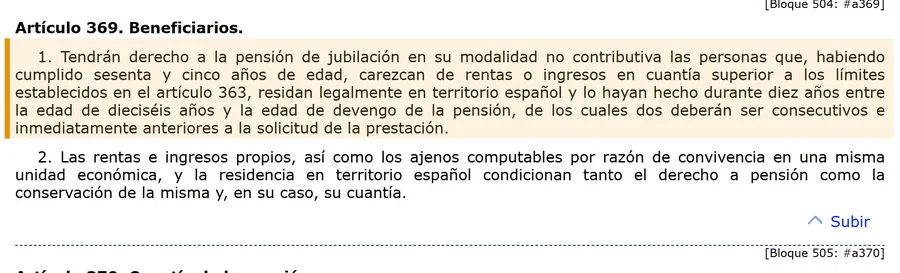
Esta cifra es el techo, no un importe fijo igual para todo el mundo. Lo que realmente cobra cada persona depende de sus circunstancias concretas, y aquí es donde el sistema se vuelve más complejo de lo que parece a primera vista.
Por qué casi nadie cobra exactamente esa cifra
Hay dos reglas que reducen la cuantía íntegra según tu situación, y se aplican de forma combinada.
Un ejemplo con números reales
Imagina un matrimonio donde uno de los cónyuges solicita la pensión no contributiva, sin ingresos propios, y conviven solo entre los dos:
| Límite de ingresos para 2 personas conviviendo | 14.965,44 €/año |
| Ingresos de la unidad de convivencia | 0 € |
| Pensión mensual resultante | 628,80 € |
Si esa misma pareja conviviera con un hijo que aporta ingresos al hogar, el cálculo cambiaría, la pensión se ajustaría a la baja en proporción a cuánto se acerquen los ingresos familiares totales al límite de tres personas conviviendo.
Cómo se calcula con ingresos propios o con más de un beneficiario en casa
La cuantía íntegra de 8.803,20 € anuales es un techo, y estas son las reglas que lo reducen, con números de 2026.
Ingresos propios. Se cobra la cuantía íntegra mientras tus ingresos anuales no pasen del 35 % de esa cantidad, es decir, 3.081,12 €. Si los superas, se te descuenta el exceso. Supón una persona sola con 5.000 € de ingresos al año: el exceso es de 1.918,88 €, de modo que la pensión anual queda en 6.884,32 €, unos 491,74 € al mes en 14 pagas. Con ingresos aún mayores la pensión sigue bajando, pero nunca por debajo del 25 % de la cuantía íntegra: 2.200,80 € al año, 157,20 € al mes.
Más de un beneficiario en la misma casa. Si dos personas de la misma unidad económica tienen derecho a esta pensión, por ejemplo una pareja sin recursos, a la cuantía íntegra se le suma el 70 % de esa misma cuantía por cada beneficiario adicional y el resultado se divide entre el número de beneficiarios. Con dos personas: 8.803,20 + 6.162,24 = 14.965,44 € al año, que a cada una le deja 7.482,72 €, unos 534,48 € al mes en 14 pagas. Cada pensión individual es menor que la de quien vive solo, pero el hogar ingresa más en conjunto.
Convivencia con personas que no cobran la pensión. Si los ingresos de la unidad económica más la pensión superan el límite de acumulación de recursos, la pensión se reduce lo necesario para no sobrepasarlo.
¿Y si tengo una pequeña pensión, pero no llega al mínimo?
Esta es una situación más habitual de lo que parece: personas que sí cotizaron algunos años, pero no los suficientes como para alcanzar una pensión contributiva digna, ni tampoco cumplen exactamente el perfil de quien nunca trabajó. Aquí conviene tener clara una distinción importante con el complemento a mínimos, que es una figura distinta.
Lo que la pensión incluye además del dinero
Compatibilidad, qué se puede combinar y qué no
Aquí hay matices importantes que conviene tener muy claros antes de solicitarla, porque las incompatibilidades son estrictas.
Cómo y dónde se solicita
A diferencia de la mayoría de prestaciones de este blog, esta pensión no se tramita ante el INSS, se gestiona a través de los Servicios Sociales de tu comunidad autónoma. Es un matiz que sorprende a quien viene de tramitar otras pensiones del sistema general.
Una obligación que no se puede pasar por alto: la declaración anual de ingresos es obligatoria mientras se cobre la pensión. No presentarla puede ser motivo de suspensión directa de la prestación, así que conviene marcarlo en el calendario cada año.
Qué documentos conviene tener preparados
Cada comunidad autónoma tiene sus propios impresos y su propia lista, así que lo primero es consultar la de tus servicios sociales. Aun así, como la pensión depende de tu edad, de tu residencia y de los ingresos de quienes viven contigo, suele ser útil reunir antes de acudir:
- DNI o NIE en vigor (y la tarjeta o el certificado de residencia, si eres extranjero).
- Un certificado de empadronamiento que acredite quién vive en tu domicilio.
- Pruebas de que has residido legalmente en España durante los años exigidos: 10 entre los 16 años y la edad de devengo de la pensión, de los cuales 2 han de ser consecutivos e inmediatamente anteriores a la solicitud.
- Justificantes de tus ingresos y de los de las personas que conviven contigo: pensiones, nóminas, declaración de la renta, rendimientos de bienes o ahorros.
- Los datos de la cuenta bancaria en la que quieres cobrar.
Cuanto mejor documentada llegue la solicitud, menos probable es que te la devuelvan para subsanar, y cada requerimiento retrasa el reconocimiento.
Desde cuándo se cobra y qué tienes que comunicar cada año
Si se te reconoce la pensión, los efectos económicos se producen a partir del día uno del mes siguiente a aquel en que presentaste la solicitud, y no desde la fecha de la resolución. Supón que la presentas el 20 de marzo: empezarías a devengarla desde el 1 de abril, aunque la resolución llegue meses después.
Una vez concedida, la ley te impone dos obligaciones. Primera, comunicar a la entidad que te paga cualquier variación de tu situación de convivencia, estado civil, residencia y todo lo que pueda influir en que conserves la pensión o en su cuantía. Segunda, presentar en el primer trimestre de cada año una declaración de los ingresos de tu unidad económica referida al año anterior. Además, la residencia en territorio español condiciona tanto el derecho como su conservación y, en su caso, la cuantía, por lo que conviene consultar antes de una ausencia prolongada del país.
Una persona que ya cobraba una pensión no contributiva de incapacidad y cumple 65 años no empieza de cero: la pensión pasa a denominarse de jubilación, sin que cambien las condiciones de la prestación que venía percibiendo.
El complemento de alquiler de 525 € que muchos no piden
Hay un dinero extra ligado a esta pensión que se queda sin solicitar cada año por pura desinformación: el complemento por alquiler de vivienda habitual, de 525 € al año. Si cobras una pensión no contributiva y vives de alquiler, es muy probable que te corresponda y no lo sepas.
Para tener derecho a él hay que cumplir a la vez estas condiciones:
- Tener reconocida una pensión no contributiva de jubilación o de invalidez.
- No ser propietario de una vivienda (ni tú ni tener parentesco con el arrendador hasta cierto grado).
- Ser titular del contrato de alquiler de tu vivienda habitual.
Es un pago anual que se solicita ante los servicios sociales de tu comunidad autónoma (los mismos que gestionan la pensión no contributiva), normalmente aportando el contrato de arrendamiento y el empadronamiento. No es automático: hay que pedirlo. Por eso, si encajas en el perfil, merece la pena reclamarlo (son 525 € que se suman a la pensión cada año).
Importe orientativo para 2026. El complemento de alquiler y sus requisitos se gestionan por cada comunidad autónoma; confírmalos en tus servicios sociales o en el Imserso.
Resolvemos tus dudas
🎂 65 años cumplidos + 10 años de residencia legal en España (2 consecutivos antes de la solicitud)
💶 Hasta 8.803,20 €/año (628,80 €/mes en 14 pagas), se reduce según tus ingresos y los de tu unidad de convivencia
🏥 Incluye también asistencia médico-farmacéutica gratuita
🏛️ Se solicita en los Servicios Sociales de tu comunidad autónoma, no en el INSS
❌ Las pensiones contributivas cuentan como ingreso y pueden reducirla o impedirla; no es compatible con la pensión no contributiva de invalidez
Más sobre el tema
- 📄 Cuántos años hay que cotizar para jubilarse 2026, Si tienes dudas sobre si llegas a los 15 años necesarios para la vía contributiva
- 📄 Complemento de pensión por tener hijos
- 📄 Calculadora del IMV 2026, Otra red de seguridad si no cumples los requisitos de esta pensión
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Para quién es la pensión no contributiva de jubilación
La pensión no contributiva de jubilación es una prestación pensada para las personas mayores que, al llegar a la edad de jubilación, no han cotizado lo suficiente para acceder a una pensión contributiva o no han cotizado en absoluto. Es una red de seguridad que garantiza unos ingresos mínimos a quien, de otro modo, se quedaría sin nada al final de su vida laboral.
A diferencia de la pensión contributiva, no depende de lo que hayas cotizado, sino de que cumplas unos requisitos de edad, residencia y, sobre todo, de carencia de rentas: se concede a quien tiene ingresos por debajo de un umbral determinado. Por eso es una prestación de naturaleza asistencial, dirigida a cubrir necesidades básicas.
Los requisitos habituales son: haber cumplido la edad establecida, residir legalmente en España durante un número determinado de años, y carecer de rentas o ingresos suficientes. Si convives con familiares, se valoran también los ingresos de la unidad económica de convivencia, lo que puede influir en el derecho y en la cuantía.
Cuantía, compatibilidades y obligaciones
La cuantía de la pensión no contributiva la fija cada año la ley y es sensiblemente inferior a la de una pensión contributiva media, porque su objetivo es garantizar un mínimo vital, no sustituir un salario. Puede reducirse si se tienen algunas rentas por debajo del umbral, aplicándose una escala.
Quien cobra una pensión no contributiva tiene la obligación de comunicar cualquier cambio en sus ingresos o en su situación de convivencia, y de presentar periódicamente una declaración de rentas para seguir percibiéndola. Además, ser titular de esta pensión da acceso a otras ventajas, como determinadas ayudas y prestaciones complementarias, por lo que conviene informarse de todo el paquete de protección al que se tiene derecho.
Preguntas frecuentes
Lee también
Cómo solicitar la pensión no contributiva paso a paso
Solicitar una pensión no contributiva de jubilación es un trámite que se gestiona a través de los servicios sociales de tu comunidad autónoma, que son quienes tramitan y reconocen esta prestación. Conocer el procedimiento evita retrasos y ayuda a preparar la documentación adecuada.
El primer paso es reunir la documentación que acredite tu edad, tu residencia legal en España durante los años exigidos y, sobre todo, tu situación económica y la de tu unidad de convivencia, ya que la carencia de rentas es el requisito central. Con ella, se presenta la solicitud en el órgano competente de tu comunidad, presencialmente o por su sede electrónica.
Una vez concedida, recuerda que la pensión no contributiva conlleva obligaciones: comunicar cualquier cambio en tus ingresos o convivencia y presentar la declaración anual de rentas. Cumplirlas es imprescindible para seguir cobrándola sin sobresaltos.
Más preguntas frecuentes
La pensión no contributiva de jubilación es una red de seguridad fundamental para las personas mayores sin cotización suficiente. Aunque su cuantía es modesta, garantiza unos ingresos básicos y abre la puerta a otras ayudas complementarias, por lo que merece la pena solicitarla y conocer todo el paquete de protección asociado.