La pregunta que todo el mundo se hace el primer día de baja no es "¿cuándo voy a curarme?", es "¿de qué voy a vivir mientras tanto?". Y la respuesta tiene trampa: no cobras lo mismo el cuarto día que el día veintidós, y durante un tramo concreto ni siquiera está claro si te paga tu empresa o la Seguridad Social. Esta guía pone en orden los tres bloques que de verdad importan: cuánto, quién y hasta cuándo.
El calendario de la baja, día a día
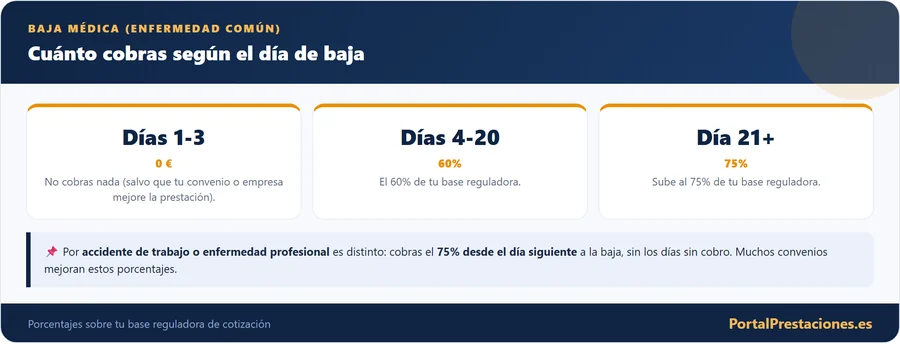
Lo primero que necesitas entender es que la incapacidad temporal no paga un porcentaje fijo desde el primer momento. Funciona por tramos, y cada tramo tiene tanto un porcentaje distinto como, en algunos casos, un pagador distinto. Los tres primeros días son los más duros desde el punto de vista económico: por defecto, no se cobra absolutamente nada, salvo que tu convenio colectivo diga lo contrario, y muchos lo dicen, así que merece la pena que lo compruebes antes de asumir lo peor.
A partir del cuarto día empieza a funcionar el sistema de porcentajes sobre la base reguladora, que no es tu sueldo neto sino la base de cotización del mes anterior dividida entre los días correspondientes. Este es el desglose completo:
Fíjate en un detalle que mucha gente pasa por alto: el porcentaje sube al 75% a partir del día 21, pero el pagador no cambia entre el segundo y el tercer tramo, sigue siendo la Seguridad Social o la mutua desde el día 16 en adelante. Lo que cambia en el día 21 es solo la cuantía, no quién firma el ingreso.
Un ejemplo con números reales
La teoría se entiende mejor con cifras delante. Imagina una base de cotización de 2.100 € al mes, lo que equivale a 70 € al día. Así quedaría repartida una baja de 30 días por enfermedad común, sumando lo que paga cada uno en cada tramo:
| Días 1-3 | 0 € |
| Días 4-15 (paga empresa) | 504 € |
| Días 16-20 (paga INSS/mutua) | 210 € |
| Días 21-30 (paga INSS/mutua) | 525 € |
| Total a 30 días | 1.239 € |
Sobre un salario bruto de unos 2.100 € al mes, treinta días de baja se traducen en algo menos de 1.240 €. La diferencia entre lo que cobrarías trabajando con normalidad y lo que cobras de baja es real y conviene tenerla presente, sobre todo si la baja se alarga más de lo previsto.
Quién paga realmente, el dato que casi nadie tiene claro
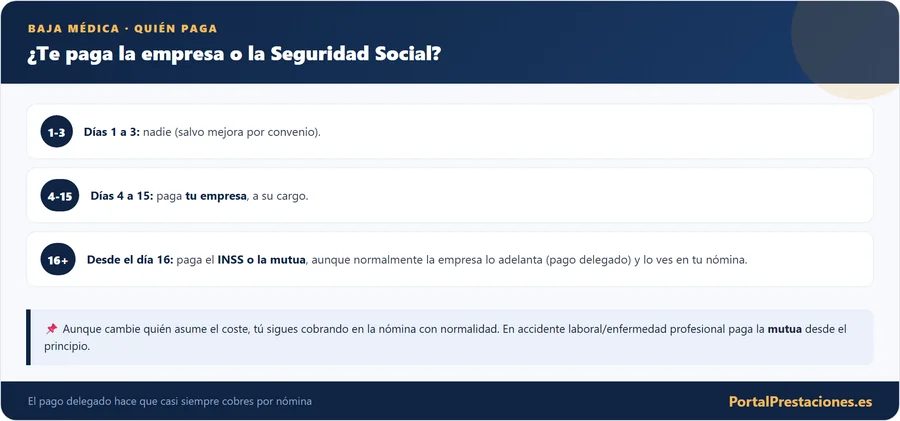
No es la empresa la que paga "porque sí", ni la Seguridad Social la que entra en escena "desde el primer día". El sistema funciona en relevos, con dos figuras técnicas que conviene distinguir porque determinan a quién reclamar si el pago se retrasa.
Durante la relación laboral activa, lo habitual es el llamado pago delegado: la empresa adelanta el dinero en la misma fecha en que paga el resto de la nómina, y después recupera ese importe descontándolo de las cuotas que le toca pagar a la Seguridad Social. Es, en la práctica, casi transparente para el trabajador, ves el ingreso en la fecha de siempre, aunque parte de ese dinero en realidad lo está adelantando tu empresa.
El pago directo, en cambio, salta cuando la empresa deja de estar en el medio: si el contrato se extingue mientras sigues de baja, si eres autónomo, o cuando la incapacidad se prolonga más allá de ciertos plazos. En esos casos es el INSS o la mutua quien ingresa directamente en tu cuenta, sin que tu antigua empresa tenga ya nada que ver en el proceso.
Si tu baja es por accidente de trabajo, todo cambia
Hasta ahora hemos hablado de la enfermedad común, que es la más frecuente. Pero si la baja viene de un accidente laboral o de una enfermedad profesional, el sistema te trata de forma mucho más generosa desde el primer momento: no hay tramo del 60% ni espera de tres días sin cobrar.
Lo que tienes que haber cotizado para tener derecho
El acceso a la prestación tampoco es automático por el simple hecho de estar trabajando. Si la causa es una enfermedad común, la Seguridad Social te pide un historial mínimo de cotización; si es un accidente o una enfermedad de origen profesional, en cambio, ese requisito directamente desaparece.
Hasta cuándo puede durar, el camino hasta los 545 días
Una baja médica no se prolonga indefinidamente. El sistema tiene plazos máximos pensados precisamente para que, llegado un punto, alguien tome una decisión: o te recuperas, o el caso se reconduce hacia otra figura distinta, como la incapacidad permanente. Conocer estos plazos te ayuda a entender en qué fase del proceso estás y qué puedes esperar a continuación.
Llegar a los 545 días no significa que pierdas automáticamente tu trabajo, algo que genera mucha angustia innecesaria. Aunque la empresa deje de cotizar por ti pasados los 18 meses, tu contrato no se extingue, queda en situación de suspensión. El Tribunal Supremo lo ha confirmado de forma expresa: solo una decisión clara de despido por parte de la empresa rompería esa relación laboral, y esa decisión sería perfectamente impugnable ante los tribunales.
Después del día 545: la prolongación de efectos económicos
El día 545 no es una fecha en la que dejes de cobrar de golpe. Cuando el subsidio se extingue por haber agotado los 545 días naturales, o porque el INSS te da el alta médica con propuesta de incapacidad permanente, pasas a una situación que la ley llama prolongación de efectos económicos de la incapacidad temporal: sigues cobrando hasta que se te notifica la resolución que califica tu incapacidad permanente.
El INSS está obligado a examinar tu estado, a efectos de calificar la incapacidad, en un máximo de 90 días naturales desde que se agotan los 545. Si tu situación clínica aconseja esperar, porque hay expectativas de mejora y de volver al trabajo, la calificación puede retrasarse, pero la suma de la incapacidad temporal y de la prolongación de sus efectos no puede superar los 730 días naturales. Durante esos periodos de 90 días y de demora de la calificación no hay obligación de cotizar.
Si finalmente se reconoce la incapacidad permanente, sus efectos coinciden con la fecha de la resolución del INSS, salvo que la prestación resulte superior a lo que cobrabas durante la prolongación: en ese caso se retrotraen al día siguiente a la extinción de la incapacidad temporal. Y si el INSS deniega la incapacidad permanente cuando aún no habían pasado los 545 días, es el único que puede emitir una nueva baja por la misma patología o una similar en los 180 días naturales posteriores a la denegación, y el proceso se reanuda hasta completar esos 545 días como máximo.
Qué pasa con tu puesto, tus vacaciones y tu cotización
Mientras dura la incapacidad temporal, hay una serie de derechos que se mantienen intactos, aunque no estés acudiendo físicamente a tu puesto de trabajo. Conviene tenerlos presentes porque son, precisamente, los que más se cuestionan o se desconocen.
Si eres autónomo
El esquema general se mantiene también si trabajas por cuenta propia, aunque con una diferencia que conviene tener clara desde el principio: nadie adelanta nada por ti.
Desde 2019 es obligatorio cotizar por contingencias comunes dentro del RETA, y los porcentajes que se aplican son idénticos a los de cualquier asalariado, 60% del día 4 al 20, 75% a partir del 21, calculados sobre tu base de cotización elegida. Lo que cambia es que no existe ninguna empresa que adelante el pago en una fecha fija: la mutua o el INSS te abonan directamente desde el principio. Si tu actividad se ve afectada, tienes la opción de contratar a un sustituto o, simplemente, cerrar temporalmente.
Situaciones especiales que merece la pena conocer
Más allá del esquema general, la normativa contempla varios supuestos concretos donde las reglas habituales cambian, y conviene conocerlos porque pueden aplicarte sin que lo esperes.
Lo que puede suspender o hacerte perder la prestación
Estar de baja no te protege de todo: la ley prevé que el subsidio pueda denegarse, anularse o suspenderse en situaciones concretas.
- Fraude: haber actuado de forma fraudulenta para conseguir o mantener la prestación.
- Trabajar, por cuenta propia o ajena, mientras cobras el subsidio.
- Rechazar o abandonar el tratamiento indicado sin causa razonable: en este caso el derecho puede suspenderse.
- No acudir a las citas de los médicos del INSS o de la mutua para exámenes y reconocimientos: la incomparecencia suspende cautelarmente el derecho mientras se comprueba si estaba justificada, y la falta injustificada es causa de extinción del subsidio.
Por eso conviene guardar el justificante de cualquier cita a la que no puedas ir (un ingreso, una urgencia, una avería de transporte) y avisar a la entidad antes de la fecha siempre que sea posible. Y ante cualquier actividad que pudiera interpretarse como trabajo, consúltala antes con tu médico y con quien paga la prestación.
Lo que el convenio colectivo puede mejorar
Todo lo descrito hasta aquí son los mínimos que marca la ley, el suelo, no necesariamente lo que vas a cobrar tú. Es habitual que los convenios colectivos de muchos sectores incluyan una mejora voluntaria sobre estas cifras, y es precisamente el dato que más dinero puede suponer y que con más frecuencia se queda sin consultar.
Cuánto sube tu baja a partir del día 21
En la baja médica por enfermedad común cobras el 60 % de la base del día 4 al 20, y sube al 75 % a partir del día 21. Además, muchos convenios colectivos obligan a la empresa a complementar la baja hasta el 100 %: revisa el tuyo, porque puede suponer bastante dinero.
Quién emite el alta y cómo se discute si no estás de acuerdo
Durante los primeros 365 días de baja pueden dar el alta tanto los servicios públicos de salud como la inspección médica del INSS, que tiene las mismas competencias. Si el alta la firma el INSS, es el único competente para emitir una nueva baja por la misma patología o una similar en los 180 días naturales siguientes.
Agotados esos 365 días, las reglas cambian: la inspección médica del INSS pasa a ser la única competente para dar el alta por curación, por mejoría que permita volver al trabajo, con propuesta de incapacidad permanente o por no acudir sin justificación a los reconocimientos médicos convocados. Mientras no te den el alta, estás en la prórroga de la incapacidad temporal.
Si recibes un alta de ese tipo y no estás de acuerdo, el plazo es cortísimo: cuatro días naturales para manifestar tu disconformidad ante la inspección médica del servicio público de salud. Esta puede proponer al INSS, en un máximo de siete días naturales, que reconsidere su decisión. Si la inspección sanitaria confirma el alta o no dice nada en los once días naturales siguientes a la fecha de la resolución, el alta adquiere plenos efectos; mientras tanto, la incapacidad temporal se considera prorrogada. Si el INSS reconsidera, la prórroga es a todos los efectos; si se reafirma, solo se prorroga hasta la fecha de su última resolución.
Las altas del INSS se impugnan judicialmente conforme a los artículos 71 y 140 de la ley reguladora de la jurisdicción social, así que, si el trámite administrativo no te da la razón, consulta con un graduado social o un abogado laboralista antes de que venzan los plazos. Apunta el día exacto en que te notifican el alta: cuatro días naturales incluyen fines de semana y festivos.
Preguntas habituales
🏢 La empresa paga del día 4 al 15 · la Seguridad Social desde el 16
⚡ Accidente laboral: 75% desde el primer día, sin carencia exigida
🗓️ Duración máxima: 365 días + 180 de prórroga = 545 días
🪑 Tu puesto queda reservado y se sigue cotizando por ti durante la baja (hasta el día 545)
- 📄 Tiempo que tarda el INSS en resolver la incapacidad permanente, Qué pasa cuando la baja deriva hacia un grado permanente
- 📄 Calculadora de finiquito e indemnización por despido, Si tu contrato termina mientras estás de baja
- 📄 Calculadora de incapacidad permanente, El siguiente paso si la baja se prolonga más allá de los 545 días
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cuánto se cobra en cada fase de la baja
La prestación por incapacidad temporal no paga siempre lo mismo: varía según los días transcurridos y el origen de la baja. Conocer la escala te permite prever tus ingresos mientras estás de baja y comprobar que te pagan lo correcto.
| Periodo de la baja (contingencia común) | Cuánto se cobra |
|---|---|
| Del día 1 al 3 | Nada (salvo mejora por convenio) |
| Del día 4 al 20 | Un porcentaje reducido de la base reguladora |
| A partir del día 21 | Un porcentaje mayor de la base reguladora |
Quién paga cada tramo
En la baja por enfermedad común, la empresa suele abonar una parte de los primeros días y, a partir de cierto momento, el pago corre a cargo de la Seguridad Social o la mutua, aunque muchas veces se gestiona a través de la nómina en la modalidad de pago delegado. Muchos convenios colectivos mejoran estas cantidades hasta completar el salario, así que revisa el tuyo.
Muchos convenios complementan la prestación por baja hasta el 100% del sueldo durante un tiempo. No dar por hecho que solo cobrarás el mínimo legal puede suponer una diferencia importante en tus ingresos.
Preguntas frecuentes sobre la baja médica
Te puede interesar
- Prestación por riesgo en el embarazo para autónomas 2026
- Baja por accidente laboral o enfermedad común: diferencias