Nadie llega a este artículo por curiosidad. Si estás leyendo esto es probable que hayas perdido a tu pareja hace poco, o que estés intentando entender con antelación qué pasaría si algo así ocurriera. En ambos casos, lo que necesitas no son rodeos, necesitas saber exactamente qué porcentaje te corresponde, qué papeles pedir y en cuánto tiempo tienes que moverte para no perder dinero por el camino.
Qué es exactamente y a quién protege
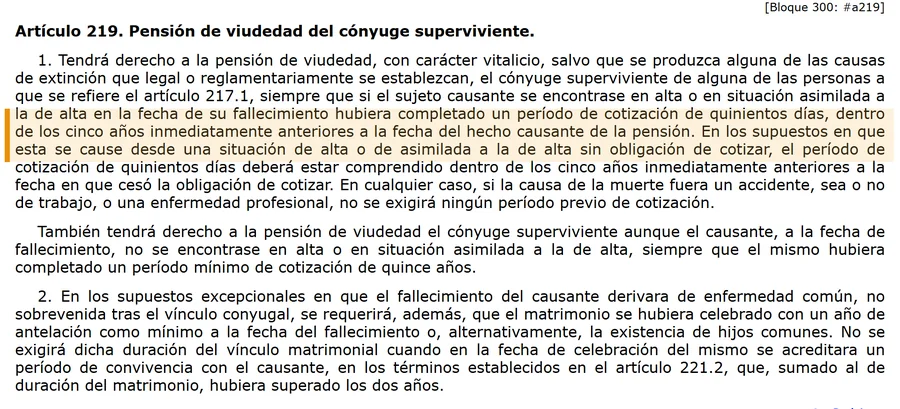
La pensión de viudedad sustituye, en parte, los ingresos que tu pareja aportaba al hogar. Es una prestación de la Seguridad Social destinada a compensar a cónyuges o parejas de hecho de una persona fallecida, y en algunos casos también pueden beneficiarse personas en situación de divorcio, separación o nulidad matrimonial respecto a quien falleció. La regula el Real Decreto Legislativo 8/2015, en sus artículos 219 a 224, y en España la cobran más de 2 millones de personas.
Los tres porcentajes, y por qué casi nadie cobra el mismo
Esta es la parte donde más dinero se queda sobre la mesa por desconocimiento. La mayoría de gente asume que cobrará "lo que le toque" sin saber que existe un escalón superior al que muchas familias tienen derecho y nunca solicitan.
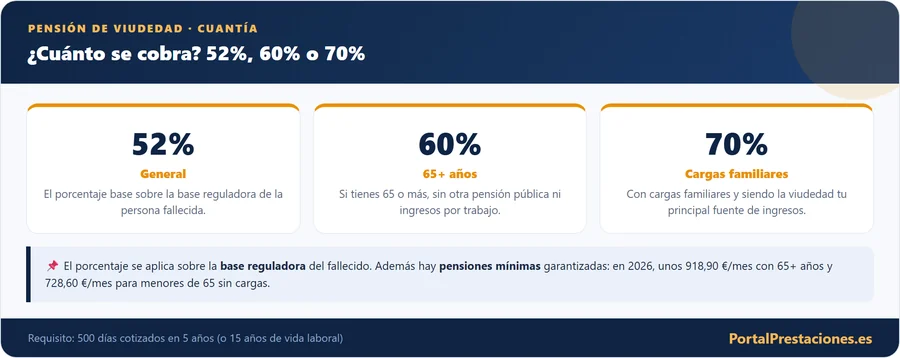
Con carácter general, el importe es el 52% de la base reguladora. Pero hay dos puertas más:
Un mismo salario, tres pensiones distintas, para que se vea con números
De dónde sale ese número llamado "base reguladora"
No es el sueldo del fallecido sin más. El cálculo cambia según en qué situación estuviera en el momento de morir, y aquí es donde la mayoría de gente se pierde sin ayuda profesional:
El requisito de cotización del fallecido
La pensión temporal, lo que casi nadie conoce
Hay un escenario que sorprende a mucha gente y que merece su propio apartado, porque es donde más confusión genera: cuando el matrimonio era muy reciente.
Si estabais separados o divorciados: qué exige la ley
El divorcio no cierra la puerta a la viudedad, pero añade un filtro que no existe para quien seguía casado con la persona fallecida. Además de que el causante cumpliera los requisitos de cotización, quien estaba separado judicialmente o divorciado tiene que ser acreedor de la pensión compensatoria del artículo 97 del Código Civil, y esa compensación debe haberse extinguido con el fallecimiento. Tampoco puede haber contraído nuevo matrimonio ni haber constituido una nueva pareja de hecho.
Hay dos reglas más que cambian la cifra. Si la viudedad que te correspondería es mayor que la compensatoria que cobrabas, se reduce hasta igualar esta última. Y si, además de ti, hay otra persona con derecho (por ejemplo, el cónyuge o la pareja con quien convivía el fallecido al morir), la pensión se reparte en proporción al tiempo vivido con el causante, con una garantía: el 40 % se reserva para quien convivía con él o con ella en el momento del fallecimiento.
Supón una viudedad de 936 € al mes (el 52 % de una base reguladora de 1.800 €) y una persona fallecida que estuvo casada quince años con su primera pareja y cinco con la segunda. Por tiempo, el reparto sería 75 % y 25 %, pero la garantía del 40 % sube la parte de la segunda pareja, con la que convivía al morir: 374,40 € para ella y 561,60 € para la primera, que además no podría cobrar más de lo que percibía como compensatoria. Es un ejemplo para ver la mecánica; el INSS calcula cada caso con las fechas reales de matrimonio y divorcio.
Existe una excepción para las mujeres que acrediten que eran víctimas de violencia de género en el momento de la separación o el divorcio: conservan el derecho aunque no tuvieran pensión compensatoria. Se prueba con sentencia firme o, si no la hay, con la orden de protección, un informe del Ministerio Fiscal que indique indicios de violencia o cualquier otro medio de prueba admitido en derecho.
Las parejas de hecho, un terreno con más exigencias
Si no estabais casados, el camino es el mismo en cuanto a derechos, pero con un filtro más estricto de acceso:
Cómo se prueba una pareja de hecho: tres documentos, tres requisitos
En las parejas de hecho el obstáculo casi nunca es la relación, sino el papeleo. La ley pide acreditar tres cosas distintas, y cada una se demuestra con un documento diferente:
- Que sois pareja de hecho: certificación de la inscripción en el registro específico de la comunidad autónoma o del ayuntamiento del lugar de residencia, o documento público (una escritura notarial, por ejemplo) en el que conste la constitución de la pareja.
- Que ese documento tiene antigüedad: la inscripción o la formalización deben haberse producido con al menos dos años de antelación a la fecha del fallecimiento. Si falta ese tiempo no hay pensión vitalicia, pero puede quedar abierta la prestación temporal de dos años si se cumple el resto de requisitos.
- Que la convivencia fue estable y notoria: se acredita con el certificado de empadronamiento y debe haber sido ininterrumpida, inmediata al fallecimiento y de al menos cinco años, salvo que haya hijos en común, en cuyo caso basta con acreditar la constitución de la pareja.
La ley añade una condición previa: ninguno de los dos podía estar impedido para contraer matrimonio, ni tener vínculo matrimonial con otra persona, ni otra pareja de hecho constituida. Conviene comprobarlo antes de reunir los papeles.
Y si la pareja se rompió antes del fallecimiento por voluntad de uno o de ambos, el superviviente solo cobra viudedad vitalicia si era acreedor de una pensión compensatoria (fijada judicialmente o por convenio o pacto en documento público) que se extingue con la muerte, y siempre que no haya formado después otra pareja ni se haya casado. Aquí también la cuantía se reduce hasta la de la compensatoria si esta fuera inferior, y las víctimas de violencia de género conservan el derecho aunque no hubiera compensatoria.
Lo que pasa con el dinero, mínimos, IRPF y revalorización
El plazo que más dinero cuesta perder
Esto merece estar destacado solo, separado de todo lo demás, porque es el error más caro y más evitable de todo el proceso:
Cómo y dónde se solicita
Cuándo se pierde el derecho
La viudedad también es para parejas de hecho
No solo cobran viudedad los casados: también la pareja de hecho registrada, pero con condiciones extra. Debe estar inscrita al menos dos años antes del fallecimiento y acreditar cinco años de convivencia estable (salvo que haya hijos en común). Revisa estos requisitos, porque son el motivo más frecuente de denegación.
Errores que cuestan dinero real
Las preguntas de siempre
500 días cotizados en 5 años (o 15 años de vida laboral) si estaba en alta
3 meses desde el fallecimiento para no perder retroactividad
Compatible con trabajar y con otras pensiones; cuenta como ingreso en el IMV y en las ayudas no contributivas
Tributa en el IRPF como rendimiento del trabajo
Sigue leyendo
- 📄 Cómo se calcula la base reguladora de la pensión de jubilación, La misma lógica de cálculo que usa la viudedad
- 📄 Complemento de pensión por tener hijos, Compara con el complemento de brecha de género de la viudedad
- 📄 Simulador de pensión de jubilación 2026
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cómo se calcula la cuantía de la pensión de viudedad
La pensión de viudedad no es una cantidad fija: se calcula aplicando un porcentaje sobre la base reguladora del causante, y ese porcentaje puede variar según las circunstancias del beneficiario. Entender el cálculo ayuda a comprobar que el importe reconocido es correcto y a saber qué esperar.
El porcentaje general se aplica sobre la base reguladora, que depende de las cotizaciones de la persona fallecida. En determinadas situaciones (cuando la pensión es la principal fuente de ingresos del beneficiario, existen cargas familiares y no se superan ciertos límites de renta) ese porcentaje puede incrementarse de forma notable, precisamente para proteger a quien más depende de esta pensión.
Por eso, dos viudedades sobre una misma base reguladora pueden dar importes distintos según la situación personal y económica de cada beneficiario. Si crees que te correspondería el porcentaje incrementado y no se te ha aplicado, es un punto que conviene revisar y, en su caso, reclamar.
Preguntas frecuentes
Antes de decidir, mira también
- Pensión no contributiva de jubilación 2026: requisitos
- Pensión de orfandad 2026: requisitos, edad y cuantía
- Pensión de orfandad 2026: requisitos y cuantía
- Pensión de viudedad y nueva pareja: ¿se pierde al casarte?
- Pensión de viudedad 2026: requisitos, cuantía y solicitud
La pensión de viudedad protege a quien pierde a la persona con la que compartía su vida, y su cuantía se adapta a la situación de cada beneficiario. Conocer bien los requisitos, el cálculo y las circunstancias que pueden incrementar el porcentaje te permite comprobar que cobras lo que te corresponde y reclamar si detectas que no se te ha aplicado un complemento o un porcentaje al que tienes derecho.
Por último, conviene recordar que la pensión de viudedad puede complementarse con otras prestaciones y con los complementos a mínimos cuando no se alcanzan determinadas cuantías. Si tu pensión resultante es baja y tu situación económica es de necesidad, infórmate de estos complementos: pueden elevar de forma apreciable lo que percibes cada mes.
Y ante cualquier duda sobre tu cálculo concreto, no dudes en solicitar una cita en la Seguridad Social para que te expliquen el detalle de tu resolución: es tu derecho y te da la tranquilidad de saber que cobras exactamente lo que te corresponde.