
Hay una injusticia que golpea a mucha gente con el Ingreso Mínimo Vital: te lo deniegan contándote como parte de un hogar que ya no existe. El INSS mira el padrón, ve a tu expareja que se fue hace un año pero nunca se dio de baja, o al hijo que estudia en otra ciudad, suma unos ingresos que no entran en tu casa, y concluye que «tu unidad» gana demasiado. Tú lees «denegado por unidad de convivencia» y no entiendes nada, porque en tu mesa solo coméis los que de verdad vivís ahí. La buena noticia: es de los errores más habituales y más reversibles, y tienes 30 días hábiles para demostrar cuál es tu hogar real.
En esta guía vas a ver qué es exactamente una unidad de convivencia según la ley, los tres motivos por los que el INSS deniega por este concepto, qué documentación desmonta cada uno, y cómo se presenta la reclamación previa paso a paso. El hilo conductor es sencillo: casi siempre el problema no es tu situación, sino que el padrón no refleja la realidad, y eso se corrige.
Si te deniegan el IMV por unidad de convivencia, tienes 30 días hábiles para presentar una reclamación previa ante el INSS. El motivo casi siempre es que el padrón incluye a personas que ya no viven contigo. Se corrige actualizando el padrón y acreditando tu hogar real. No hace falta abogado.
Por qué te deniegan el IMV por unidad de convivencia
El IMV no te evalúa solo a ti: mira a todas las personas que constan conviviendo contigo según el padrón municipal. Ese conjunto es lo que la ley llama unidad de convivencia, y su composición decide dos cosas a la vez: si tienes derecho a la prestación y cuánto cobrarías. Si la unidad que el INSS ve tiene más ingresos de los que permite el umbral, llega la denegación.
El problema de fondo es que el padrón no siempre refleja quién vive de verdad en tu casa. Personas que se marcharon siguen empadronadas, o el INSS agrupa como una sola unidad a gente que debería formar unidades separadas. Esa distancia entre el papel y la realidad es el origen de casi todas estas denegaciones, y también la razón por la que suelen ganarse: rara vez es que no tengas derecho, es que el sistema está mirando un hogar que ya no existe.
Qué es una unidad de convivencia según la ley
La Ley 19/2021 del Ingreso Mínimo Vital define la unidad de convivencia como el conjunto formado por la persona solicitante y, en su caso, quienes conviven con ella unidos por determinados vínculos. Así lo recoge su artículo 6:
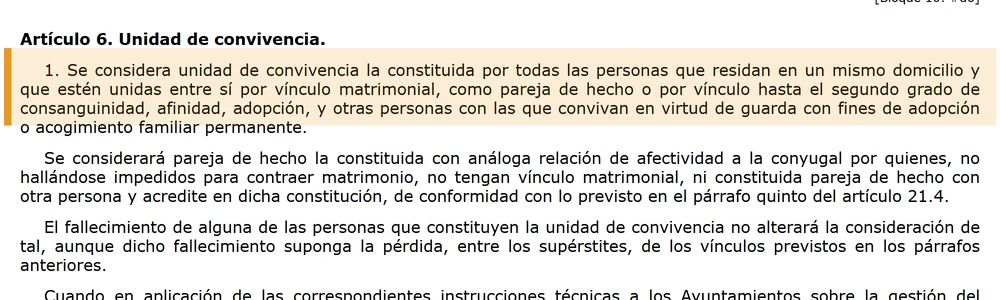
En la práctica, forman tu unidad
- Tu cónyuge o pareja de hecho registrada
- Los hijos y menores en acogimiento a tu cargo
- Los ascendientes (padres, abuelos) que vivan en el mismo domicilio
- Otros parientes hasta segundo grado que convivan contigo
La ley presume convivencia cuando coincide el domicilio en el padrón. De ahí que cualquier error o desactualización padronal tenga consecuencias directas. Pero hay una excepción decisiva que salva muchos casos: dos o más personas pueden compartir domicilio y formar unidades de convivencia independientes si no existe vínculo familiar entre ellas. Si compartes piso con gente sin parentesco, puedes ser unidad independiente, pero tienes que acreditarlo expresamente, porque por defecto el INSS os agrupa.
Los tres motivos de denegación (y cómo rebatir cada uno)
Casi todas las denegaciones por unidad de convivencia encajan en uno de estos tres supuestos. Identificar el tuyo es el primer paso, porque cada uno se rebate con una documentación distinta:
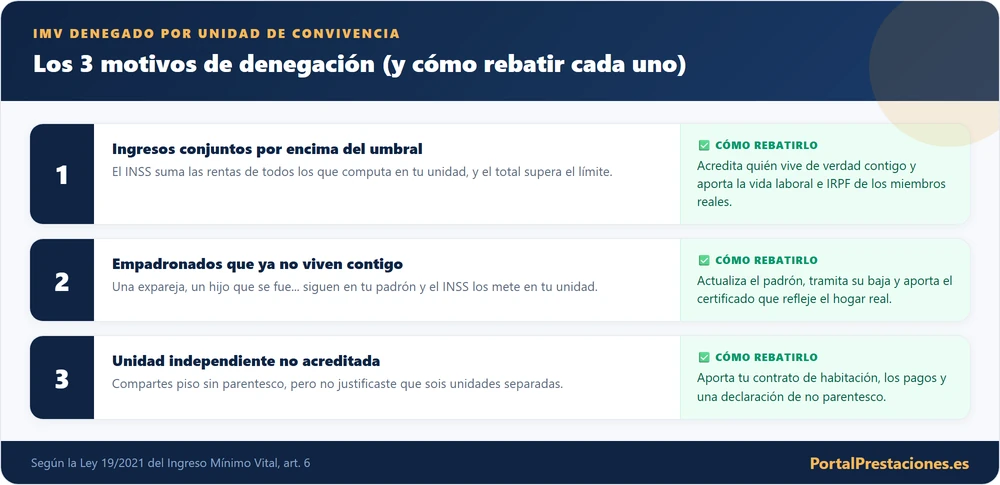
1. Ingresos conjuntos por encima del umbral. El INSS suma las rentas de todos los miembros que computa. Si alguno tiene ingresos que no se declararon bien o que la Administración obtuvo del cruce con Hacienda, el total puede superar el límite. La forma de rebatirlo es demostrar quién forma realmente tu unidad, para que solo se sumen los ingresos de las personas que de verdad conviven contigo.
2. Personas empadronadas que ya no conviven contigo. Es el caso más frecuente con diferencia. Una expareja, un hijo que se fue a estudiar, un familiar que estuvo una temporada y nunca se dio de baja. Siguen en tu padrón, y el INSS los mete en tu unidad con sus ingresos, aunque no vivan contigo ni paguen un euro de tu casa. Se rebate actualizando el padrón y aportando el certificado que refleje el hogar real.
3. Unidad independiente no acreditada. Si compartes domicilio con personas sin vínculo familiar pero no justificaste que formáis unidades separadas, el INSS os habrá agrupado a todos. Es habitual en pisos compartidos y en habitaciones alquiladas. Se rebate aportando tu contrato de habitación, los pagos y una declaración de no parentesco con los demás convivientes.
Cómo afecta la composición de la unidad a lo que cobras
No es solo una cuestión de sí o no: los miembros de tu unidad también determinan la cuantía. A más personas computadas, mayor es la renta garantizada que se te reconoce (el suelo que el IMV te asegura), pero también mayor es el listón de ingresos que no debes superar. Estos son los umbrales orientativos de renta garantizada anual para 2026:
| Composición de la unidad | Renta garantizada anual (ref. 2026) |
|---|---|
| Persona sola | ~7.007 € |
| 2 adultos | ~9.209 € |
| 1 adulto + 1 menor | ~8.959 € |
| 1 adulto + 2 menores | ~10.511 € |
| 2 adultos + 1 menor | ~11.211 € |
| 2 adultos + 2 menores | ~12.763 € |
La consecuencia práctica es importante: si el INSS ha computado mal los miembros, te habrá aplicado una renta garantizada equivocada, y de ahí sale la denegación aunque en realidad tengas derecho. Por eso, cuando revises tu resolución, comprueba primero quién ha contado como parte de tu unidad: ahí suele estar el error.
El padrón: la pieza que lo cambia todo
Si hay un documento que decide estas reclamaciones, es el certificado de empadronamiento. El IMV presume convivencia por el padrón, así que corregir el padrón suele ser corregir la denegación. Y aquí conviene entender una distinción que confunde a mucha gente: no es lo mismo el certificado (o volante) de empadronamiento, que refleja quién consta hoy, que la baja padronal, que es el acto de quitar a alguien que ya no vive ahí.
La secuencia ideal es esta: primero actualizas el padrón en tu ayuntamiento para que refleje el hogar real, y luego pides el certificado ya corregido para adjuntarlo a la reclamación. Si la persona que sobra colabora, ella misma puede darse de baja o empadronarse en su nuevo domicilio, y el problema se resuelve solo. El lío llega cuando no colabora o ha desaparecido del mapa.
Para esos casos existe la comprobación de residencia: solicitas al ayuntamiento que verifique que esa persona no vive en tu domicilio, y si se acredita, procede a darla de baja de oficio. No es inmediato (puede llevar varias semanas e incluso una visita de la policía local), pero es la vía cuando alguien se marchó sin regularizar su situación. Inícialo cuanto antes, porque mientras el padrón no cambie, el INSS seguirá viendo un hogar que no es el tuyo.
Las situaciones que más confunden
Hay perfiles concretos que generan más denegaciones de la cuenta porque la ley tiene matices poco intuitivos. Verlos por separado ayuda a saber si tu caso encaja.
El hijo mayor de edad que sigue en casa. Un hijo adulto que convive contigo forma parte de tu unidad, y sus ingresos computan. Esto sorprende a muchas familias: el chaval trabaja, gana un sueldo modesto, y esa renta hace que «la unidad» supere el umbral y os denieguen. No es un error del INSS, es cómo funciona la norma. Lo que sí puedes revisar es que sus ingresos estén bien calculados y que, si se ha independizado de hecho, el padrón lo refleje.
Los ascendientes que viven contigo. Un padre o una madre empadronados en tu casa entran en tu unidad, y su pensión cuenta como ingreso. Aquí el matiz es delicado: a veces conviven de verdad y computan con razón; otras veces figuran en el padrón por comodidad pero viven en otro sitio, y entonces sí cabe corregirlo. Revisa cuál es tu situación real antes de reclamar.
El excónyuge tras una separación. Es de los casos más dolorosos y frecuentes. Os habéis separado, uno se ha ido, pero el padrón no se ha tocado. El INSS os sigue viendo como pareja, suma los ingresos de ambos y deniega. Aquí la baja padronal de quien se marchó, más el convenio o la documentación de la separación, suele bastar para acreditar que ya no formáis una unidad.
Mitos que conviene desmontar
Alrededor de la unidad de convivencia circulan ideas equivocadas que llevan a reclamar mal o a no reclamar cuando se debería. Aclaremos las más comunes. «Si vivo con alguien, formamos una sola unidad sí o sí.» Falso: sin vínculo familiar, podéis ser unidades independientes, y eso es justo lo que hay que acreditar en los pisos compartidos.
«Como no declaré a esa persona, el INSS no la cuenta.» Ojalá, pero no: el INSS cruza datos con el padrón y con Hacienda, así que ve a quien está empadronado contigo aunque tú no lo mencionaras. Por eso el padrón correcto es tan importante. Y al revés: «mi pareja de hecho no cuenta porque no la registré.» Aquí depende, pero en general, sin inscripción oficial de pareja de hecho, no debería computar como cónyuge; ese matiz juega a tu favor si sabes usarlo.
Y una última que hace mucho daño: «me han denegado, ya no hay nada que hacer.» Es probablemente el mito más caro. La inmensa mayoría de denegaciones por unidad de convivencia son corregibles, porque nacen de un desajuste entre el padrón y la realidad, no de que no tengas derecho. Asumir la denegación como definitiva es dejar sobre la mesa una ayuda que te corresponde.
Documentación que necesitas reunir
Antes de redactar nada, reúne lo que prueba cuál es tu unidad real. Estos son los documentos según tu caso, más los que valen para todos.
La reclamación previa, paso a paso
- Verifica el plazo. Tienes 30 días hábiles desde la notificación (no desde la fecha de la resolución). Ojo: si tienes activada la Sede Electrónica, el plazo empieza cuando accedes a la notificación online, aunque no te haya llegado la carta física.
- Reúne la documentación que desmonta tu motivo concreto, según las listas de arriba. Cuanta más prueba, más sólida la reclamación.
- Redacta el escrito a la Dirección Provincial del INSS, con tus datos, el número de expediente, la descripción clara del error y la referencia al art. 6 de la Ley 19/2021. No hace falta lenguaje jurídico: explica qué han computado mal y por qué.
- Preséntalo por la Sede Electrónica con Cl@ve o certificado (lo más rápido, con constancia inmediata), en tu oficina del INSS con cita, o por correo certificado con acuse de recibo. Guarda siempre el justificante.
- Controla el plazo. El INSS tiene 45 días para resolver. Si no contesta, se entiende desestimada por silencio y se abre la vía del Juzgado de lo Social.
Si te la desestiman: el Juzgado de lo Social
Si el INSS rechaza tu reclamación (de forma expresa o por silencio), tienes 30 días hábiles desde esa desestimación para presentar una demanda ante el Juzgado de lo Social. Aquí ya conviene asesorarte, sobre todo si hay discrepancias de padrón enrevesadas o ingresos de varios convivientes. Y una buena noticia que mucha gente no conoce: si tus ingresos son bajos, tienes derecho a justicia gratuita, es decir, abogado y procurador sin coste.
No te frene la palabra «juzgado». En materia de prestaciones, muchos casos que el INSS deniega en vía administrativa acaban resolviéndose a favor del solicitante cuando un juez revisa el padrón y los ingresos reales con la documentación delante. La denegación del INSS no es la última palabra, y llegar hasta aquí no te cuesta dinero si cumples los requisitos de renta.
Plazos de un vistazo
| Acción | Plazo |
|---|---|
| Presentar la reclamación previa | 30 días hábiles desde la notificación |
| Resolución del INSS | 45 días desde la presentación |
| Demanda judicial si te la deniegan | 30 días hábiles desde la desestimación |
Errores que te hacen perder la reclamación
- Esperar a la carta física para contar el plazo. Con Sede Electrónica activa, el reloj corre desde que accedes a la notificación online.
- Reclamar sin documentación. Un escrito sin pruebas rara vez prospera; el INSS necesita ver el padrón correcto y los ingresos reales.
- No actualizar el padrón. Si el fallo es padronal, corrígelo antes o a la vez, para aportar el certificado ya bueno.
- Confundir la reclamación con una nueva solicitud. Son cosas distintas: una nueva solicitud no interrumpe el plazo ni impugna la resolución.
- Dejar pasar los 30 días. Es el error irreversible. Anota la fecha límite en cuanto recibas la denegación.
Un caso práctico: el padrón que le costó el IMV a Nadia
Pongámosle nombre. Nadia, madre sola con dos hijos pequeños, solicita el IMV y se lo deniegan: según el INSS, su unidad tiene ingresos por encima del límite. Nadia no entiende de dónde salen esas rentas, porque ella apenas ingresa. Al revisar la resolución, aparece el motivo: sigue empadronado en su casa su excompañero, que se marchó hace catorce meses, y el sistema ha sumado el sueldo de él.
Nadia hace dos cosas en paralelo. Va al ayuntamiento y solicita la baja padronal de su ex por comprobación de residencia, aportando que ya no vive allí. Y presenta una reclamación previa explicando que su unidad la forman ella y sus dos hijos, no su expareja, adjuntando el padrón (en cuanto se corrige), su vida laboral y la de él para mostrar que ese ingreso es de otra persona y otro hogar.
Unas semanas después, con el padrón ya actualizado, el INSS estima su reclamación: reconoce su unidad real (una adulta y dos menores), le aplica la renta garantizada que le corresponde y le concede el IMV con atrasos desde la solicitud inicial. El caso de Nadia resume el patrón de casi todos: el problema no era su situación, era un padrón desactualizado. Corregirlo y explicarlo fue toda la reclamación.
Mientras esperas la respuesta
El tiempo hasta que el INSS resuelve puede hacerse largo, y si estás pidiendo el IMV es porque lo necesitas ya. No te quedes solo esperando. Acude a los servicios sociales de tu ayuntamiento: gestionan ayudas de emergencia (alimentación, suministros, alquiler) que son compatibles y funcionan como puente mientras se resuelve tu expediente. Muchas comunidades tienen además una renta mínima autonómica con requisitos distintos a los del IMV, que puede encajar en tu caso.
Aprovecha también la espera para dejar tu expediente impecable: confirma que la baja padronal se ha tramitado, guarda cada justificante con su fecha, y ten localizada la documentación de ingresos por si el juzgado acaba siendo necesario. En estos trámites, quien llega con los papeles ordenados y las fechas controladas gana la mitad de la partida antes de empezar.
Cómo evitar que te vuelva a pasar
Una vez resuelto tu caso, unos hábitos sencillos evitan repetir el susto, ahora o en futuras solicitudes. El primero es tener el padrón siempre al día: cada vez que alguien entra o sale de tu casa, actualízalo, no lo dejes para cuando surja un problema. Un padrón que refleja la realidad es la mejor prevención contra este tipo de denegaciones.
El segundo es documentar tu situación de convivencia desde el principio, sobre todo si compartes piso: guarda tu contrato de habitación y los justificantes de pago, porque son la prueba que acredita tu unidad independiente. Y el tercero, revisar bien el simulador oficial del IMV antes de solicitar, comprobando que la composición de la unidad que introduces coincide con la que reflejará el padrón. Muchas denegaciones se evitan detectando el desajuste antes de presentar la solicitud, no después.
Preguntas rápidas
Me cuentan a mi pareja y no estamos casados ni registrados, ¿es correcto?
La persona mal empadronada no quiere darse de baja, ¿qué hago?
Si gano la reclamación, ¿desde cuándo cobro?
¿Necesito abogado para la reclamación previa?
Comparto piso por habitaciones, ¿puedo ser unidad independiente?
¿Puedo reclamar a la vez por unidad de convivencia y por patrimonio?
Tu hogar real es el que cuenta
Que el padrón diga una cosa y tu casa sea otra tiene arreglo. Entra en tu buzón de la Sede Electrónica, mira exactamente a quién ha metido el INSS en tu unidad, y compáralo con quién vive de verdad contigo. Corregir el padrón y aportar esa prueba es, en la mayoría de casos, toda la reclamación. Tienes 30 días hábiles: no los dejes correr.
Normativa de referencia: Ley 19/2021, de 20 de diciembre, del Ingreso Mínimo Vital (art. 6, unidad de convivencia). Los umbrales se actualizan cada año; confírmalos en el simulador oficial. Para casos complejos, tu CAISS o un profesional pueden orientarte.
Contenido revisado en agosto de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Pingback: ¿Qué patrimonio máximo permite el IMV en 2026? | Guía
Pingback: ¿El IMV cuenta como ingresos en la Renta 2026? | Respuesta
Pingback: Diferencias entre RMI e IMV en 2026: ¿Cuál debes pedir?
Pingback: ¿Cobrar el IMV en una Habitación Alquilada? | Requisitos 2026
Pingback: ¿Cuánto tarda en llegar la carta del IMV en 2026? | Plazos