Trabajar cobrando una incapacidad permanente total es legal, pero la letra pequeña importa: hay una profesión que no puedes ejercer, un complemento que se suspende, un trámite que no admite olvidos y un impuesto que sorprende a muchos.
La respuesta corta a si se puede trabajar sin perder la pensión es que sí, siempre que el empleo sea distinto del que te incapacitó, esté comunicado al INSS y no agrave tu dolencia. Lo que sigue repasa esas condiciones una a una: qué trabajos son compatibles, cuánto cobras, qué pasa con el 75 %, qué debes comunicar y cómo mantener la prestación a salvo mientras cobras también un sueldo.
Las seis cláusulas que no conviene ignorar
| Condición | Qué ocurre si no la cumples | Cómo protegerte |
|---|---|---|
| Misma profesión | Puede desencadenar una revisión por mejoría y la retirada de la pensión | Elegir una profesión distinta y de otro grupo profesional |
| Alta en la Seguridad Social | Trabajar sin comunicarlo puede interpretarse como una irregularidad | Comunicar el alta al INSS y guardar el justificante |
| Total cualificada (75 %) | El complemento del 20 % se suspende mientras trabajes | Contar con el 55 % base más el sueldo antes de aceptar |
| IRPF | La total tributa, a diferencia de la absoluta y la gran invalidez | Revisar las retenciones al tener dos pagadores |
| Limitaciones reales | Un empleo que agrave tu dolencia no tiene sentido ni es seguro | Elegir un puesto compatible con tu estado |
| Absoluta o gran invalidez | Solo caben actividades marginales y compatibles con tu estado | Consultarlo antes de iniciar cualquier actividad |
La parte buena de la letra: trabajar es legal
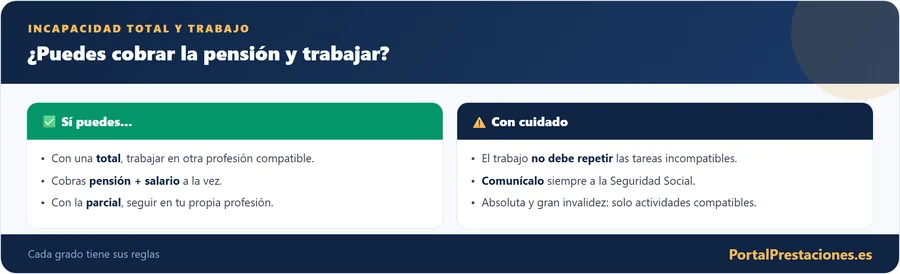
Empecemos por lo importante: la incapacidad permanente total es compatible con trabajar. La pensión no se suspende por ponerte a trabajar; se mantiene, y cobras las dos cosas a la vez (pensión + salario). Esto tiene toda la lógica, porque la total reconoce que no puedes ejercer tu profesión habitual, no que no puedas trabajar en nada.
Es decir, la total 'te jubila' de tu oficio, pero te deja la puerta abierta a reinventarte en otro distinto. Miles de personas con incapacidad total trabajan con normalidad en otras profesiones cobrando además su pensión. La clave está en el matiz de 'otra profesión distinta', que vemos a continuación.
La línea roja se llama misma profesión
El límite es claro: puedes trabajar en una profesión o puesto diferente al que te incapacitó, pero no en el mismo ni en uno del mismo grupo profesional. Si un repartidor obtiene la total por una lesión grave de rodilla, puede trabajar en recepción, control de accesos o tareas administrativas, pero no volver a repartir.
La razón es de coherencia: si pudieras hacer tu antiguo trabajo, no tendrías la incapacidad. Por eso, trabajar en tu misma profesión es la línea roja que puede desencadenar una revisión y la pérdida de la pensión. Elegir un empleo realmente distinto y compatible con tus limitaciones es lo que te protege.
Lo que pasa si cruzas esa línea
Si te pones a trabajar en la misma profesión que te incapacitó, o en tareas equivalentes, estás enviando el mensaje de que sí puedes ejercerla, lo que puede desencadenar una revisión por mejoría y la retirada de la pensión. Es el error más grave y, además, evitable.
Por eso, antes de aceptar un empleo, asegúrate de que es realmente distinto de tu profesión habitual y compatible con tus limitaciones. Ante la duda, es preferible consultarlo (con el propio INSS o con asesoramiento) que arriesgar la pensión por un trabajo mal elegido.
Antes de aceptar un empleo, comprueba que es realmente distinto de tu profesión habitual y compatible con tus limitaciones. Es preferible consultarlo con el propio INSS o con asesoramiento que arriesgar la pensión por un trabajo mal elegido.
Misma empresa, otras funciones: lo que importa de verdad
Mucha gente da por hecho que, tras la total, hay que irse de la empresa. La ley no dice eso: la pensión es compatible con el salario que cobres en la misma empresa o en otra distinta, siempre que las funciones no coincidan con las que dieron lugar a la incapacidad. Lo decisivo no es el nombre del puesto ni la empresa, sino lo que haces en la práctica. Además, el grado se valora teniendo en cuenta tu profesión o el grupo profesional en que estabas encuadrado, así que no sirve cambiar de categoría sobre el papel si las tareas siguen siendo las mismas.
Un ejemplo hipotético: un conductor de camión con la total por una lesión lumbar no puede volver a conducir ni asumir tareas equivalentes de su grupo, pero podría seguir en la misma empresa en un puesto de planificación de rutas si sus funciones son distintas y compatibles con su estado. Si en ese puesto acaba haciendo, en esencia, lo mismo que antes, el riesgo es el mismo que en cualquier otra empresa.
Trabajar no es lo mismo que mejorar: el papel de la revisión
Cada resolución de incapacidad permanente fija un plazo a partir del cual puede pedirse la revisión por agravación o mejoría, y ese plazo vincula a todos, también al INSS. Pero hay una excepción que afecta a quien trabaja: si ejerces cualquier trabajo, el INSS puede promover la revisión de oficio, o tú mismo pedirla, aunque no haya pasado ese plazo. Que se abra una revisión no significa que pierdas la pensión: significa que se vuelve a valorar tu estado. Por eso importa que el empleo sea realmente distinto y adecuado a tus limitaciones, y que puedas demostrar que sigues sin poder ejercer tu profesión habitual.
Ejemplos de empleos que sí encajan
Puedes trabajar en cualquier profesión compatible con tus limitaciones y distinta de la que te incapacitó. Algunos ejemplos orientativos:
| Si tu total fue por… | Podrías trabajar en… (ejemplos) |
|---|---|
| Lesión de rodilla (repartidor) | Recepción, control de accesos, administrativo |
| Problemas de espalda (peón) | Atención telefónica, tareas sentado |
| Patología de manos (montador) | Puestos de supervisión o atención al cliente |
| Dolencia respiratoria (industria) | Trabajo de oficina en ambiente limpio |
La clave es doble: que sea otra profesión y que sea compatible con tus limitaciones reales. No tendría sentido (ni sería seguro) aceptar un trabajo que agrave tu dolencia, aunque formalmente sea 'distinto'.
Los números: del 55 % al salto del 75 %
La incapacidad total da derecho al 55 % de la base reguladora. A partir de los 55 años, si concurren dificultades para encontrar otro empleo, puede reconocerse la total cualificada, que añade un 20 % (llegando al 75 %). Ese incremento del 20 % está pensado, precisamente, para quien tiene difícil recolocarse por su edad.
Y aquí aparece un detalle crucial que mucha gente desconoce y que puede dar sustos, así que le dedicamos su propio apartado.
La cláusula que pausa el 20 % mientras trabajas
Este es el punto más importante y menos conocido. Si cobras la total cualificada (el 75 %) y te pones a trabajar, ese complemento del 20 % se suspende mientras dure la actividad laboral. El artículo 198.1 de la Ley General de la Seguridad Social permite declarar incompatible ese incremento con el trabajo incluido en el sistema de la Seguridad Social. La lógica es que ese 20 % se te dio por la dificultad de encontrar trabajo; si trabajas, se entiende que esa dificultad no se está dando, y se suspende ese incremento (no la pensión base del 55 %).
Si cobras el 75 % (total cualificada) y empiezas a trabajar, seguirás cobrando el 55 % base + tu sueldo, pero el 20 % adicional quedará suspendido mientras trabajes. No es que 'pierdas la pensión': es que ese complemento concreto se pausa. Cuando dejes de trabajar, se reactiva. Calcula bien si te compensa según el empleo.
Cuánto compensa trabajar con el 75 %: un cálculo
Supón, como ejemplo hipotético, una persona de 58 años con total cualificada y una base reguladora de 1.800 euros. El 55 % son 990 euros por paga y el 75 % son 1.350 euros, de modo que el incremento del 20 % vale 360 euros. Le ofrecen un empleo compatible con sus limitaciones por 1.200 euros brutos al mes.
| Situación | Pensión | Sueldo | Total bruto |
|---|---|---|---|
| Sin trabajar | 1.350 euros | 0 euros | 1.350 euros |
| Trabajando (el 20 % queda suspendido) | 990 euros | 1.200 euros | 2.190 euros |
Trabajar le supone 840 euros más al mes en bruto (2.190 menos 1.350), aunque la pensión baje 360. Con un sueldo bruto inferior a 360 euros al mes saldría perdiendo respecto a no trabajar, porque 990 más 360 igualan los 1.350 de partida. Son cifras brutas y orientativas: habría que descontar cotizaciones e IRPF, y recuerda que la pensión se cobra en 14 pagas, así que conviene comparar con el sueldo en la misma base.
Comunicar el empleo: el trámite que no admite olvidos
Regla de seguridad absoluta: cualquier trabajo que suponga alta en la Seguridad Social debe comunicarse al INSS. Comunicar un trabajo compatible no pone en riesgo tu pensión; al contrario, es lo que te protege. Lo peligroso es trabajar 'en negro' o sin comunicarlo, porque el INSS lo detecta por las altas y puede interpretarlo como una irregularidad.
El trabajo compatible y comunicado no amenaza tu pensión. El que la pone en riesgo es el trabajo incompatible (tu misma profesión) o el no declarado. Comunica tu alta al INSS y guarda el justificante: es tu mejor seguro para compatibilizar pensión y salario sin sobresaltos.
Qué pasa con tu contrato cuando te reconocen la total
Desde el 1 de mayo de 2025 (Ley 2/2025), el reconocimiento de la total ya no extingue automáticamente el contrato. Dispones de 10 días naturales desde que te notifican la resolución del INSS para decirle por escrito a tu empresa que quieres seguir. A partir de ahí la empresa tiene tres meses para adaptar tu puesto u ofrecerte otro vacante y compatible con tu nuevo estado. Mientras se resuelve, el contrato queda suspendido con reserva de puesto. Solo si el ajuste supone una carga excesiva, no hay un puesto adecuado o rechazas el que te proponen, puede extinguirlo, por escrito y de forma motivada.
Aquí aparece un matiz que afecta a la pensión: cuando sigues en la empresa porque te adaptan el puesto o te destinan a otro, la ley dice que la pensión se suspende mientras desempeñes un puesto, adaptado o distinto, que resulte incompatible con ella según el artículo 198 de la Ley General de la Seguridad Social. Para la total, el propio artículo 198.1 dice que la pensión es compatible con el salario en la misma empresa o en otra siempre que las funciones no coincidan con las que dieron lugar a la incapacidad; si el puesto adaptado exige esas mismas funciones, no se da esa compatibilidad. Antes de aceptar un cambio de puesto en tu empresa, pregunta cómo encaja en tu caso. Ten en cuenta también que la disposición final tercera de la Ley 2/2025 encargó al Gobierno una propuesta de reforma sobre incapacidad permanente y su compatibilidad con el trabajo: comprueba en el BOE o en la Seguridad Social si hay novedades antes de decidir.
Cinco descuidos que cuestan caro
La factura fiscal de tener dos pagadores
Un detalle fiscal que sorprende a muchos: la pensión de incapacidad total tributa en el IRPF como rendimiento del trabajo, a diferencia de la absoluta y la gran invalidez, que están exentas. Por eso, si trabajas cobrando la total, tendrás dos pagadores (la pensión y tu empresa), lo que puede obligarte a hacer la declaración de la renta y ajustar retenciones.
Tenerlo en cuenta evita sustos en la declaración: con dos pagadores, el límite para estar obligado a declarar baja, y podrías tener que pagar si las retenciones no fueron suficientes. Planifícalo para que la compatibilidad no te dé un disgusto fiscal.
Cotizar de nuevo: qué cuenta y qué no
Una buena noticia: al trabajar cobrando la total, cotizas de nuevo en tu nuevo empleo. Esas cotizaciones cuentan para futuras prestaciones, como la incapacidad temporal si te pones enfermo o el desempleo si pierdes ese trabajo. Es decir, compatibilizar no solo suma ingresos ahora, sino que te mantiene protegido en el nuevo empleo.
Ten presente un matiz: al cumplir los 67 años, la pensión de incapacidad pasa a denominarse pensión de jubilación y, según la ley, esa nueva denominación no modifica las condiciones de la prestación que venías cobrando (artículo 200.4 de la Ley General de la Seguridad Social). No des por hecho, por tanto, que las cotizaciones nuevas vayan a subir su cuantía; si tienes dudas sobre tu caso, pregunta al INSS.
Si lo tuyo es absoluta o gran invalidez, rigen otras reglas
La absoluta y la gran invalidez tienen reglas distintas. Reconocen que no puedes ejercer ninguna profesión, así que la compatibilidad con el trabajo es mucho más limitada: la ley permite actividades marginales y compatibles con el estado del pensionista, pero no un empleo ordinario. También aquí hay que comunicar cualquier actividad al INSS.
En la práctica, con una absoluta se admiten pequeñas actividades esporádicas o adaptadas, no un trabajo a jornada completa como con la total. Si la actividad te da de alta en la Seguridad Social, el INSS suspende el pago de la pensión mientras dure. Si tienes una absoluta y te planteas alguna actividad, consúltalo antes para no poner en riesgo la pensión.
Seis pasos para compatibilizar sin sobresaltos
Lo que conviene saber si vas a compatibilizar
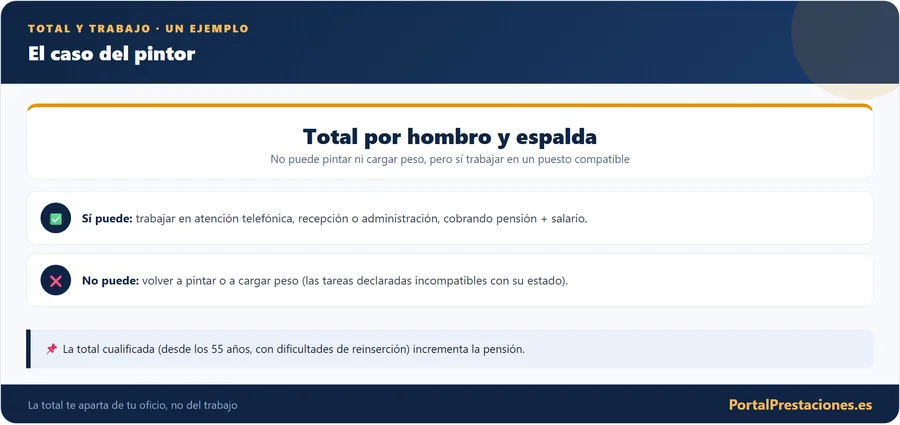
Quien cobra una total y se plantea trabajar suele tener dos dudas de fondo. La primera, el miedo a 'perderlo todo' por aceptar un empleo. Es una angustia frecuente e innecesaria, porque trabajar es legal y no quita la pensión si el empleo es compatible, y desaparece en cuanto se informa uno bien.
La segunda duda llega con dos detalles que conviene conocer: que el complemento del 20 % se suspende al trabajar (quien cobra el 75 % debe contar con ello) y que la total tributa, con el consiguiente ajuste por dos pagadores. Quien lo planifica compatibiliza sin problemas; quien lo descubre tarde puede llevarse un susto en la renta. La lección: informarse antes y comunicar siempre.
Un repartidor en recepción: cómo se ve hecho bien
Pensemos, como ejemplo hipotético, en un repartidor con una total por una lesión de rodilla, que cobra el 55 % de su base. Encuentra trabajo en la recepción de una empresa (profesión distinta y compatible). Comunica el alta al INSS, y a partir de ahí cobra su pensión + su nuevo sueldo, y además vuelve a cotizar. Como cobra el 55 % (no el 75 %), no le afecta la suspensión del complemento.
Eso sí, al tener dos pagadores, ajusta sus retenciones para no llevarse un susto en la declaración. Si ese repartidor hubiera vuelto a repartir (su misma profesión) o no hubiera comunicado el empleo, habría arriesgado la pensión. La diferencia estuvo en elegir bien el trabajo y comunicarlo.
Preguntas que conviene resolver antes de aceptar un empleo
Tres comprobaciones antes de firmar el contrato
La letra pequeña de esta compatibilidad cabe en tres comprobaciones que puedes hacer antes de aceptar cualquier oferta: que el puesto sea de otra profesión y de otro grupo profesional, que no agrave tus limitaciones y que el alta llegue al INSS con su justificante guardado.
Si cobras el 75 %, anota además cuánto vale para ti el complemento del 20 % que se pausa mientras trabajes, y pide a quien te prepare la declaración que revise las retenciones, porque con dos pagadores la total tributa. Quien hace estas cuentas antes de empezar se ahorra los sustos, y quien las deja para después se los lleva de golpe.