Respuesta rápida
La tarifa plana de autónomos es la cuota reducida del artículo 38 ter de la Ley 20/2007. Fue de 80 euros al mes entre 2023 y 2025; desde 2026 su importe lo fija la Ley de Presupuestos de cada año, y el de 2027 se conocerá cuando se apruebe la norma correspondiente.
- Duración: 12 meses, prorrogables otros 12 si tus rendimientos netos anuales son inferiores al salario mínimo (17.094 euros al año en 2026, a razón de 1.221 euros en 14 pagas).
- Discapacidad igual o superior al 33 %, violencia de género o terrorismo: 24 meses y hasta 36 con la prórroga.
- Quedan fuera los familiares colaboradores hasta el segundo grado. La cuota reducida se pide en el alta, en Import@ss.
Si ya tienes tu resolución de alta, el importe aplicable es el que figura en ella.
Actualizado en noviembre de 2026
Imagina que acabas de darte de alta como autónomo y, a final de mes, sin haber facturado casi nada todavía, te llega el cargo de la cuota a la Seguridad Social. Esa cuota se paga se facture o no, y es justo lo que hace que tanta gente se lo piense dos veces antes de emprender. Es una escena ilustrativa, pero la cuota fija es real.
La tarifa plana de autónomos existe para ese momento: una cuota reducida durante los primeros meses de actividad. Aquí seguimos la escena hasta el final: cuánto se paga en 2026, quién puede pedirla, cuánto dura, cómo se solicita y qué ocurre cuando se agota.
La cifra que verás en el primer cargo
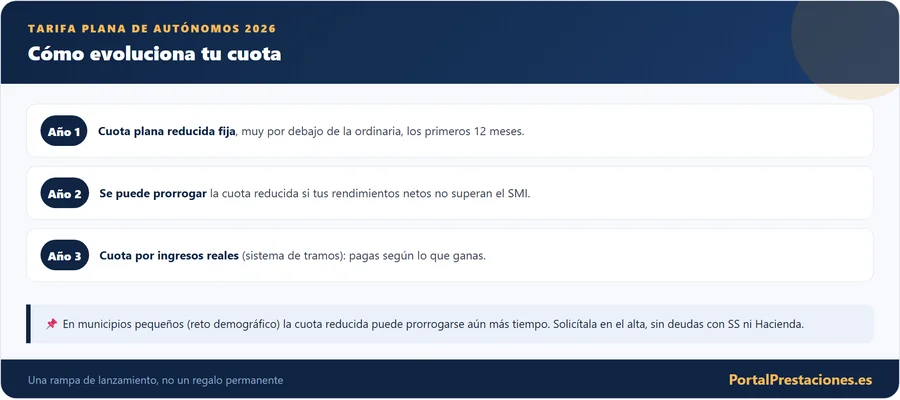
La cuota reducida es una cantidad fija mensual durante el primer tramo, sensiblemente inferior a la cuota ordinaria. Pasado ese primer periodo, se puede mantener una cuota reducida durante más tiempo siempre que se cumplan ciertos requisitos de ingresos, y después se pasa a la cuota que corresponda según los rendimientos reales.
| Periodo | Qué pagas (orientativo) |
|---|---|
| Primeros 12 meses | Cuota plana reducida fija, muy por debajo de la ordinaria |
| Meses 13 a 24 | Se puede prorrogar la cuota reducida si tus rendimientos netos no superan el SMI |
| A partir del 3er año | Cuota según tus rendimientos netos reales (sistema por tramos) |
Hasta 2025 la cuota reducida fue de 80 euros al mes (disposición transitoria quinta del RDL 13/2022). Desde 2026 su cuantía la fija la Ley de Presupuestos Generales del Estado de cada ejercicio (artículo 38 ter de la Ley 20/2007); el importe aplicable a tu alta consta en tu resolución y en Import@ss. El esquema general es este: una cuota muy baja al principio que después se ajusta a lo que ganas.
Tarifa plana en 2027: importe, duración y qué cambia según tu caso
La ley no fija una cifra eterna: dice que la cuota reducida la establece cada Ley de Presupuestos Generales del Estado. Por eso conviene mirar tres datos distintos, el importe, el periodo y las reglas de regularización.
| Periodo | Importe de la cuota reducida | Base legal |
|---|---|---|
| 2023 a 2025 | 80 euros al mes | Disposición transitoria quinta del RDL 13/2022 |
| 2026 | Lo fija la Ley de Presupuestos de cada ejercicio; el importe aplicable consta en tu resolución e Import@ss | Artículo 38 ter.1 de la Ley 20/2007 |
| 2027 | Pendiente de la norma de 2027 (este apartado se actualiza al publicarse) | Artículo 38 ter.1 de la Ley 20/2007 |
Fuentes: artículo 38 ter de la Ley 20/2007 y disposición transitoria quinta del RDL 13/2022. Comprobado el 8 de noviembre de 2026.
| Quién | Primer periodo | Prórroga | Máximo |
|---|---|---|---|
| General | 12 meses naturales completos | 12 meses más si los rendimientos netos son inferiores al SMI anual | 24 meses |
| Discapacidad igual o superior al 33 %, víctimas de violencia de género o de terrorismo | 24 meses naturales completos | 12 meses más en las mismas condiciones | 36 meses |
Fuente: artículo 38 ter, apartados 1, 2 y 10, de la Ley 20/2007.
Regularización y prestaciones durante la cuota reducida
- La cuota reducida no se regulariza durante el primer periodo de 12 meses (apartado 6).
- En la prórroga tampoco se regulariza si tus rendimientos netos del año son inferiores al salario mínimo anual. Si los superas, se regulariza la parte proporcional de los meses afectados.
- Tus prestaciones durante la cuota reducida (baja, cese de actividad) se calculan sobre la base mínima del tramo inferior de la tabla general (apartado 5).
- Al terminar el periodo máximo, cotizas por todas las contingencias desde el día uno del mes siguiente (apartado 8).
- Puedes contratar trabajadores sin perder la cuota reducida (apartado 7) y renunciar a ella con efectos desde el mes siguiente (apartado 3).
Para ver cuánto pasarías a pagar después, con tus ingresos reales, usa la calculadora de la cuota de autónomos.
Tropiezos que salen caros desde el primer día
- No solicitarla en el alta: es el error más caro; si no la pides correctamente al darte de alta, puedes perder la cuota reducida.
- Ser familiar colaborador: la ley excluye de la cuota reducida a los familiares de un autónomo (hasta el segundo grado) que se incorporan a su actividad.
- No saber cuándo termina: el salto a la cuota ordinaria pilla desprevenidos a quienes no anotan la fecha de fin.
- Darse de baja y alta seguidas para 'renovar' la tarifa plana: no funciona, se exige un periodo mínimo sin haber sido autónomo.
La idea detrás de la cuota reducida
La tarifa plana es una bonificación en la cuota de autónomos pensada para quienes empiezan una actividad por cuenta propia. En lugar de pagar la cuota que correspondería a tu base de cotización, abonas una cuota reducida durante un periodo inicial, lo que abarata mucho los primeros y más difíciles meses del negocio, cuando los ingresos todavía son escasos o irregulares.
Su objetivo es fomentar el emprendimiento y evitar que la cuota, que es fija y no depende de que factures, ahogue a quien acaba de empezar. Es, con diferencia, uno de los incentivos más valorados por los nuevos autónomos.
Quién puede pedirla y quién se queda fuera
No todo el mundo puede beneficiarse de la tarifa plana. Los requisitos habituales son:
- Ser nuevo autónomo o no haber estado de alta en el Régimen de Autónomos (RETA) durante un periodo previo determinado.
- No ser familiar de un autónomo (hasta el segundo grado) que se incorpora a su actividad, ni miembro de institutos de vida consagrada, porque quedan excluidos.
- Solicitarla en el momento del alta o cumpliendo el procedimiento previsto.
- Si eres socio de una sociedad de capital, la ley también contempla la cuota reducida con sus propias condiciones, así que confirma tu caso en la Seguridad Social.
El requisito de no haber sido autónomo antes
La condición que más dudas genera es la de no haber estado de alta como autónomo en los años anteriores. Si ya lo fuiste, puede que tengas que dejar pasar un tiempo desde la baja para volver a tener derecho a la tarifa plana. Comprueba tu situación concreta antes de darte de alta, porque este punto determina si podrás disfrutarla.
Del formulario a la primera cuota: el trámite
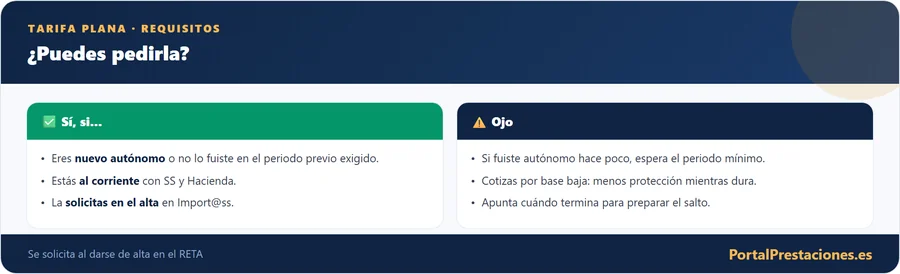
La tarifa plana se solicita al darte de alta. Si se te pasa o no la pides correctamente, puedes perder el derecho a la cuota reducida de los primeros meses, así que revisa que quede bien reflejada.
Línea de tiempo: del alta al tercer año
Otra escena: de la ventanilla al tercer año
Imagina a alguien que se da de alta para lanzar un pequeño negocio. Durante el primer año, gracias a la tarifa plana, paga una cuota mensual muy reducida, lo que le permite reinvertir en el negocio lo que se ahorra frente a la cuota ordinaria. Ese colchón es precisamente lo que le da margen para sobrevivir a los primeros meses, cuando la clientela aún es escasa y los ingresos no cubren todos los gastos.
En el segundo año, si sus rendimientos siguen siendo bajos, puede prorrogar la cuota reducida, lo que le da más tiempo para consolidarse. Es en el tercer año, cuando la tarifa plana se agota y pasa a cotizar por sus ingresos reales, cuando el negocio ya debería estar en condiciones de asumir la cuota completa. Visto así, la tarifa plana no es un regalo, sino una rampa de lanzamiento pensada para acompañar la fase más frágil de cualquier proyecto.
La lección práctica es clara: aprovecha esos primeros años de cuota baja no solo para ahorrar, sino para construir una base de clientes sólida, de modo que el aumento de cuota te llegue cuando el negocio ya puede soportarlo sin apuros.
El día en que la cuota sube
Cuando termina el periodo de tarifa plana, pasas a cotizar según el sistema de cuotas por ingresos reales, eligiendo la base que corresponde a tus rendimientos netos previstos. Es el momento de revisar bien tu previsión de ingresos, porque de la base elegida dependen tanto tu cuota como tus futuras prestaciones (baja, jubilación, cese de actividad).
Muchos autónomos viven este salto como un golpe, al pasar de una cuota muy baja a la ordinaria. Planificarlo con antelación, sabiendo cuándo termina la bonificación, evita sustos y permite preparar el negocio para asumir la cuota completa.
El salto a la cuota ordinaria sorprende sobre todo a quien no anotó cuándo termina cada tramo. Ponla en el calendario el día del alta y revisa con tiempo tu previsión de ingresos para elegir bien la base.
Cómo sacar partido a los meses baratos
Para sacar el máximo partido a la tarifa plana, planifica su duración desde el primer día: apunta cuándo termina cada tramo y prepárate para el aumento de cuota. Aprovecha los meses de cuota baja para consolidar la clientela y estabilizar los ingresos, de modo que cuando llegue la cuota ordinaria el negocio ya la pueda asumir con holgura.
Y no olvides revisar, al terminar la tarifa plana, si te corresponde alguna otra bonificación (por conciliación o por discapacidad), porque pueden encadenarse y seguir abaratando tu cuota más allá del periodo inicial.
Otras rebajas que se pueden sumar
Además de la tarifa plana general, existen bonificaciones específicas para determinados colectivos que conviene conocer, porque pueden ampliar o mejorar la reducción:
- Por conciliación, para autónomos con hijos menores o familiares a cargo.
- Para autónomos con discapacidad, víctimas de violencia de género o de terrorismo, con condiciones más favorables.
- Por reincorporación tras la maternidad, para madres que vuelven a la actividad.
- En Cuenca, Soria y Teruel hubo una cuota reducida de 80 euros durante 36 meses, pero solo para altas de 2023 (Ley 31/2022), así que no sirve para altas nuevas.
Cuando ya tienes un empleo por cuenta ajena
Si vas a ser autónomo a la vez que trabajas por cuenta ajena (pluriactividad), tu situación tiene reglas propias. Cuando la suma de lo cotizado por ambos regímenes supera los 17.323,68 euros anuales (cifra de 2026), tienes derecho a que la Tesorería te reintegre el 50 % del exceso, con tope del 50 % de las cuotas del RETA por contingencias comunes. No es una reducción de la cuota, sino una devolución posterior.
Antes de darte de alta en pluriactividad, infórmate en la Seguridad Social de cómo afecta a tu cuota y de si te corresponde alguna bonificación, para no pagar de más.
Las preguntas de antes de firmar
Lee también
- Ayudas y subvenciones para emprender a los 45 en 2026
- Cómo darse de baja de autónomos en 2026: pasos y plazos
- Autónomo colaborador en 2026: requisitos y alta
- La jubilación del autónomo en 2026: cálculo y mejoras
- Capitalizar el paro para hacerte autónomo en 2026
Emprender en un pueblo pequeño
Hubo una ampliación pensada contra la despoblación: una cuota reducida de 80 euros durante 36 meses para quienes se daban de alta en 2023 con toda su actividad en Cuenca, Soria o Teruel (disposición adicional 91.ª de la Ley 31/2022). Era una medida limitada a las altas de ese año.
Para altas nuevas en 2026 rige la cuota reducida general descrita arriba. Si tu proyecto puede desarrollarse en un municipio pequeño, pregunta en la Seguridad Social y en tu comunidad autónoma si hay ayudas vigentes para tu zona.
Import@ss, la ventanilla que nunca cierra
Todos los trámites del autónomo (alta, baja, cambio de base, solicitud de bonificaciones) se gestionan hoy a través de Import@ss, el portal de la Seguridad Social para trabajadores por cuenta propia. Familiarizarte con él y tener tu certificado digital o Cl@ve operativos te permite gestionar tu situación en minutos, sin depender de citas ni desplazamientos. Es la herramienta central de tu vida como autónomo, así que merece la pena aprender a moverte por ella desde el principio.
- Tienes decidida la actividad y el epígrafe que mejor la describe
- No has estado de alta como autónomo durante el periodo previo exigido
- No eres familiar de un autónomo que se incorpora a su actividad
- Tienes operativo tu certificado digital o Cl@ve
- Sabes que la tarifa plana se solicita en el momento del alta
- Has anotado cuándo termina cada tramo
- Has revisado si te corresponde alguna bonificación específica
- Has comprobado si tu caso es de pluriactividad, que tiene reglas propias
Lo que se pregunta quien se lanza por primera vez
Más allá de la cuota, quien se plantea hacerse autónomo suele tener las mismas dudas de fondo: si podrá compaginar la actividad con otras fuentes de ingreso, qué pasa si el negocio no funciona y tiene que cerrar, o cómo afectará todo esto a su futura pensión. La tarifa plana resuelve la barrera de entrada, pero conviene tener una visión de conjunto de la vida como autónomo antes de dar el paso.
En cuanto al riesgo de cerrar, es tranquilizador saber que existe la prestación por cese de actividad, el equivalente al paro para los autónomos, que ofrece un colchón si el proyecto no sale adelante por causas justificadas. Y respecto a la jubilación, aunque cotizar por bases bajas durante la tarifa plana reduce la protección de esos años, siempre puedes elevar la base más adelante para mejorar tu pensión futura.
Informarte bien de todo este marco antes de empezar te permite emprender con los ojos abiertos, aprovechando los incentivos disponibles y sabiendo con qué red cuentas si las cosas se tuercen.
Hacer números antes de decidir
La tarifa plana reduce mucho la barrera de entrada, pero conviene hacer números antes de dar el paso. La cuota reducida abarata los primeros meses, sí, pero cotizar por la base mínima significa también que tus prestaciones (una baja médica, la futura jubilación) se calcularán sobre esa base baja mientras dure. Es un equilibrio entre pagar poco ahora y tener menos protección, que cada persona debe valorar según su situación y sus ingresos previstos.
Para quien empieza un proyecto con ingresos inciertos, la tarifa plana suele ser la mejor opción: permite arrancar sin que la cuota ahogue el negocio en su fase más frágil. Cuando el proyecto se consolida y los ingresos crecen, es el momento de revisar la base de cotización al alza para mejorar la protección futura.
Aprovecharla sin vivir de espaldas al tercer año
La tarifa plana es, sin duda, uno de los mejores incentivos para dar el paso de hacerse autónomo, porque elimina la barrera que más frena a quien quiere emprender: una cuota fija elevada desde el primer mes. Aprovecharla es casi siempre una buena idea para arrancar un proyecto con ingresos inciertos.
La clave del éxito está en no vivir de espaldas a su fecha de fin. Quien planifica el salto a la cuota ordinaria, consolida su negocio durante los meses de cuota baja y revisa qué otras bonificaciones puede encadenar, convierte la tarifa plana en lo que pretende ser: una rampa hacia una actividad estable y rentable, no un espejismo que se desvanece al tercer año.
Una libreta, una fecha y una consulta
Vuelve un momento a la escena del principio: ese primer cargo a final de mes ya no tiene por qué asustarte si lo has previsto. Lo que separa un arranque tranquilo de uno con sobresaltos suele ser papel y calendario, no suerte.
Esta semana, reúne tres cosas: una libreta donde apuntes la fecha de alta y la de fin de cada tramo, tu previsión de ingresos para cuando toque cotizar por rendimientos reales y la lista de bonificaciones que podrías encadenar. Con eso delante, elegir la base de cotización deja de ser una apuesta. Y si el epígrafe o la pluriactividad te generan dudas, una consulta a una gestoría antes del alta cuesta poco comparada con lo que puede ahorrarte durante años.