
La jubilación del autónomo tiene su propia hoja de cuentas: cosas que restan, cosas que suman y otras que dependen de cada situación. Lo que más resta es bien conocido, cotizar por la base mínima durante años para pagar menos cuota, porque la pensión se calcula sobre esas bases.
Pero el balance no está cerrado de antemano. Cotizar por una base más alta en los años finales, ahorrar por tu cuenta, plantearte la jubilación activa y revisar tu vida laboral pueden inclinarlo a tu favor, y con previsión la pensión puede mejorar notablemente. Aquí tienes el debe y el haber por separado, lo que depende de tus ingresos reales y cuatro perfiles de autónomo para que localices dónde estás antes de que sea tarde para corregirlo.
En contra: por qué la pensión del autónomo sale corta
La razón principal de que las pensiones de los autónomos sean, de media, más bajas que las de los asalariados es que muchos han cotizado por bases reducidas durante gran parte de su carrera. Al elegir la base mínima para ahorrar en la cuota mensual, acumulan una base de cotización baja que luego se refleja en la pensión.
Esto responde a menudo a una lógica cortoplacista comprensible (reducir gastos en el presente), pero con consecuencias importantes en la jubilación. El autónomo que durante décadas cotiza por la mínima descubre al jubilarse que su pensión es mucho menor de lo que necesitaría. Por eso es tan importante que los autónomos sean conscientes, cuanto antes, de la relación directa entre lo que cotizan y su futura pensión, para poder tomar decisiones informadas y no encontrarse con una pensión insuficiente al final de su vida laboral.
Los tropiezos que más cuestan al jubilarte
El error más extendido y costoso de los autónomos respecto a la jubilación es cotizar siempre por la base mínima sin pensar en el futuro, para pagar menos cuota cada mes. Esta decisión, muy comprensible en el corto plazo, tiene como consecuencia una pensión baja que muchos lamentan al jubilarse, cuando ya es tarde para corregirlo.
Otros errores frecuentes son no complementar la pensión pública con ningún ahorro propio, confiando únicamente en ella; no revisar la vida laboral para asegurarse de que todos los periodos cotizados constan correctamente; y no planificar el momento ni la forma de la jubilación. También dejar todo para el último momento, cuando el margen de mejora ya es reducido. Para evitarlos, la clave es la conciencia y la previsión: entender pronto la relación entre cotización y pensión, y actuar en consecuencia a lo largo de la vida laboral, no solo al final. Un autónomo bien informado puede evitar la sorpresa de una pensión insuficiente.
La fórmula detrás del lastre: bases y años cotizados
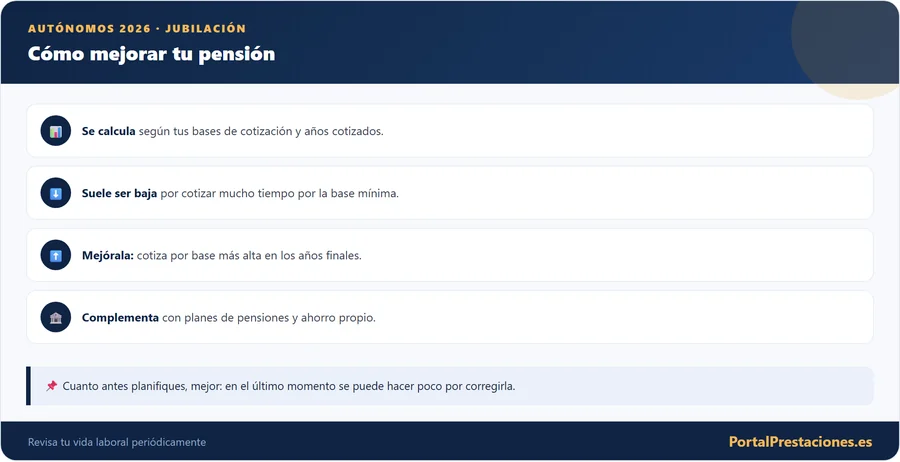
La pensión de jubilación del autónomo se calcula igual que la de cualquier trabajador: en función de las bases de cotización de los años previos a la jubilación y de los años cotizados. Es decir, dependen de cuánto y durante cuánto tiempo se ha cotizado. La diferencia está en que el autónomo elige, dentro de unos límites, su base de cotización.
Aquí está la clave del problema: muchos autónomos cotizan por la base mínima durante toda su vida laboral para pagar menos cuota, lo que se traduce en una pensión baja al jubilarse, porque la pensión se calcula sobre esas bases. Con el nuevo sistema de cotización por ingresos reales, la base depende de los rendimientos, pero sigue siendo importante entender que la base por la que se cotiza determina la futura pensión. Cotizar poco hoy significa cobrar poco mañana.
La idea de fondo: la pensión se construye toda la carrera
La conclusión más importante sobre la jubilación del autónomo es que se construye a lo largo de toda la vida laboral, no en el último momento. Cada decisión sobre la base de cotización, cada aportación al ahorro complementario y cada año de previsión suman para lograr una pensión digna. Por eso, tu jubilación, en realidad, empieza hoy.
Tomar conciencia cuanto antes de la relación entre lo que cotizas y ahorras hoy y la pensión que tendrás mañana es el primer paso. A partir de ahí, cotizar por bases adecuadas cuando sea posible, ahorrar de forma complementaria, revisar la vida laboral y planificar con tiempo, idealmente con asesoramiento, permiten llegar a la jubilación con tranquilidad. No dejes tu jubilación en manos del azar ni la aplaces hasta que sea demasiado tarde para mejorarla. Con previsión y buenas decisiones a lo largo de tu carrera como autónomo, puedes asegurarte una jubilación mucho mejor de la que tendrías si simplemente cotizas por la mínima y confías solo en la pensión pública.
Lo que depende: tus ingresos reales marcan la base
Un cambio importante para los autónomos es el sistema de cotización por ingresos reales, según el cual la base de cotización se ajusta a los rendimientos netos de la actividad. Esto tiene implicaciones directas en la futura pensión, porque la base ya no la elige libremente el autónomo, sino que se relaciona con lo que realmente gana.
Este sistema pretende que la cotización, y por tanto la futura pensión, refleje mejor la capacidad económica real del autónomo. Para quienes tienen ingresos altos, puede suponer cotizar más y, en consecuencia, aspirar a mejores pensiones; para quienes tienen ingresos bajos, cotizar menos. En cualquier caso, sigue siendo importante entender la relación entre cotización y pensión, y valorar la posibilidad de cotizar por bases superiores a las mínimas obligatorias cuando la situación lo permita, especialmente pensando en la jubilación. Conocer cómo funciona este sistema ayuda a tomar mejores decisiones de cara a la futura pensión.
Cómo sale el balance según tu situación
A favor: palancas para remontar la pensión
La buena noticia es que hay varias formas de mejorar la pensión de jubilación del autónomo, si se actúa con previsión. La más directa es cotizar por una base más alta, especialmente en los años previos a la jubilación, ya que solo cuentan los últimos 25 años: en 2026 la pensión se calcula con las 302 mejores bases de los últimos 304 meses.
- Cotizar por una base más alta, sobre todo en los últimos años antes de jubilarse.
- Complementar con planes de pensiones u otros productos de ahorro para la jubilación.
- Estudiar la jubilación activa, que permite cobrar parte de la pensión y seguir trabajando.
- Planificar el momento de la jubilación para optimizar la pensión.
- Asegurarse de tener todos los periodos cotizados correctamente registrados.
La clave es la planificación con antelación: cuanto antes se tome conciencia y se actúe, mejor será la pensión. Aumentar la base de cotización en los años finales, combinarlo con un ahorro complementario y planificar bien el momento y la forma de jubilarse pueden marcar una gran diferencia. Por eso, todo autónomo debería revisar su situación de cara a la jubilación con tiempo, y no dejarlo para el final.
La pensión del autónomo se puede mejorar mucho, pero requiere previsión. Cotizar por una base más alta en los años finales, combinarlo con un ahorro complementario y planificar la jubilación marcan la diferencia. Cuanto antes tomes conciencia y actúes, mejor será tu pensión: no lo dejes para el último momento.
El balance en una tabla: a favor, en contra y depende
| A favor | En contra | Depende |
|---|---|---|
| Cotizar por una base más alta en los años finales | Cotizar siempre por la base mínima | Tus rendimientos, que fijan la base con la cotización por ingresos reales |
| Un ahorro complementario, con ventajas fiscales | Confiar solo en la pensión pública | El producto que elijas y sus características |
| Jubilación activa: cobrar parte de la pensión y seguir trabajando | Dejar todo para el último momento | Las condiciones concretas y el porcentaje compatible, según normativa y situación |
| Una vida laboral revisada con regularidad | Periodos que no constan o bases mal reflejadas | El momento y la forma de jubilarte |
Dudas que se repiten sobre la pensión del autónomo
Te puede interesar
- Pluriactividad: autónomo y asalariado a la vez en 2026
- Cuota de autónomos 2026: tabla de tramos y cuánto pagas
- Tarifa plana de autónomos 2026: cuota y cuánto dura
- Cómo cambiar la base de cotización de autónomo en 2026
A favor: un colchón de ahorro propio
Dado que la pensión pública del autónomo suele ser modesta, el ahorro complementario para la jubilación cobra especial importancia. Los planes de pensiones, y en particular los planes diseñados para autónomos, permiten ir acumulando un ahorro que complemente la pensión pública, con determinadas ventajas fiscales.
Destinar una parte de los ingresos a un ahorro para la jubilación, de forma constante a lo largo de la vida laboral, puede marcar una gran diferencia en el nivel de vida durante la jubilación. Cuanto antes se empiece, mayor será el capital acumulado gracias al tiempo. Por eso, los expertos recomiendan a los autónomos no confiar únicamente en la pensión pública, sino complementarla con un ahorro propio. Existen distintos productos e instrumentos, con diferentes características y ventajas fiscales, por lo que conviene informarse y elegir el más adecuado. El ahorro complementario es una de las mejores formas de asegurarse una jubilación tranquila como autónomo.
A favor: cobrar pensión sin soltar el negocio
Una opción especialmente interesante para los autónomos es la jubilación activa, que permite cobrar una parte de la pensión de jubilación (o incluso la totalidad en determinadas condiciones) mientras se sigue trabajando como autónomo. Es una figura muy útil para quienes quieren seguir con su actividad más allá de la edad de jubilación.
Para muchos autónomos, especialmente los que tienen un negocio que quieren mantener o traspasar gradualmente, la jubilación activa permite compaginar el cobro de la pensión con la continuidad de la actividad, mejorando sus ingresos. Las condiciones concretas y el porcentaje de pensión compatible dependen de la normativa y de cada situación. Por eso, quien se acerca a la edad de jubilación y quiere seguir trabajando debería informarse de esta opción, que puede ser muy ventajosa. La jubilación activa es una herramienta valiosa para una transición flexible hacia la jubilación, adaptada a la realidad de muchos autónomos que no quieren o no pueden dejar su actividad de golpe.
A favor: una vida laboral sin agujeros
Un consejo fundamental para todo autónomo de cara a la jubilación es revisar periódicamente su vida laboral, el documento que recoge todos los periodos de alta y cotización. Comprobar que todos los periodos trabajados constan correctamente, con las bases adecuadas, es esencial, porque la pensión se calcula sobre esa información.
A veces hay errores, periodos que no constan o bases mal reflejadas, que conviene detectar y subsanar cuanto antes, porque corregirlos años después puede ser complicado. Revisar la vida laboral con regularidad permite asegurarse de que todo está en orden y de que la futura pensión se calculará correctamente sobre todo lo cotizado. Es un trámite sencillo que puede hacerse a través de los medios electrónicos de la Seguridad Social, y que da tranquilidad y permite detectar a tiempo cualquier problema. No dejar esta revisión para el momento de jubilarse es una buena práctica que todo autónomo debería incorporar.
Planificar con ayuda: cuándo compensa un asesor
Dada la importancia y la complejidad de las decisiones relacionadas con la jubilación del autónomo (bases de cotización, ahorro complementario, momento y forma de jubilarse, jubilación activa), muchos autónomos encuentran muy útil planificarla con la ayuda de un asesor especializado. Un buen asesoramiento puede marcar una diferencia importante en la pensión final.
Un asesor puede analizar la situación concreta, calcular escenarios, recomendar la estrategia de cotización y ahorro más adecuada, y ayudar a planificar el momento óptimo de la jubilación. Esta planificación, hecha con antelación, permite tomar decisiones informadas que mejoren la pensión, en lugar de llegar a la jubilación con lo que se tenga. Para el autónomo, invertir en un buen asesoramiento sobre su jubilación suele compensar con creces, dado lo que está en juego. La jubilación es una de las decisiones financieras más importantes de la vida, y planificarla bien, con ayuda experta si hace falta, es una de las mejores decisiones que puede tomar un autónomo.
Cuadro de mando: lo que suma y lo que resta
La jubilación del autónomo se calcula, como la de cualquier trabajador, según las bases de cotización y los años cotizados, pero suele ser más baja porque muchos autónomos cotizan por la base mínima durante casi toda su vida laboral. La buena noticia es que, con previsión, se puede mejorar notablemente.
Las claves para mejorarla: cotizar por una base más alta, especialmente en los años previos a la jubilación; complementar la pensión pública con planes de pensiones u otro ahorro; estudiar la jubilación activa para compaginar pensión y actividad; y planificar bien el momento de jubilarse. Lo fundamental es actuar con antelación, porque cuanto antes se tome conciencia y se empiece a planificar, mejor será la pensión. Todo autónomo debería revisar su situación de cara a la jubilación con tiempo, para no encontrarse al final de su vida laboral con una pensión insuficiente que ya no puede corregir.
En la Seguridad Social e Import@ss puedes consultar tu vida laboral y tus bases de cotización, y simular tu futura pensión.
Dónde mirar los números y a quién preguntar
Para planificar tu jubilación como autónomo, la información oficial está en la Seguridad Social e Import@ss, donde puedes consultar tu vida laboral, tus bases de cotización y simular tu futura pensión. Para el ahorro complementario, las entidades financieras ofrecen planes de pensiones y productos específicos para autónomos. Y para una planificación completa, un asesor especializado puede analizar tu caso y recomendarte la mejor estrategia de cotización y ahorro. Lo más importante es empezar a informarte y planificar con antelación, porque la pensión del autónomo mejora mucho con previsión y se puede hacer poco por corregirla en el último momento.
La pensión del autónomo suele ser baja por cotizar mucho tiempo por la base mínima, pero se puede mejorar: cotiza por una base más alta en los años finales, ahorra de forma complementaria y planifica con tiempo, revisando tu vida laboral.
Pasa hoy la hoja de cuentas de tu jubilación
Un balance solo sirve si se mira a tiempo. Haz hoy una sola cosa: abre tu vida laboral y comprueba que cada periodo y cada base constan como deben. Con esos datos delante, lo que juega en contra deja de ser una sensación vaga y se convierte en una cifra concreta que se puede mover.
Después, apunta en dos columnas lo que puedes hacer este año, por ejemplo subir la base cuando tus ingresos lo permitan, empezar un ahorro propio o preguntar por la jubilación activa, y lo que dejas para más adelante. Lo que no cambia es el calendario: solo cuentan los últimos 25 años de cotización, y quien llega a ellos con el balance hecho elige; quien no, acepta lo que salga.