La resolución llega y dice algo parecido a esto: «Se deniega el subsidio por superar el límite de rentas». Y tú miras tu cuenta y piensas que algo no cuadra: «¿cómo puede el SEPE decir que gano más de 915,75 € al mes si no llego ni de lejos?». La respuesta casi siempre está en cómo el SEPE calcula tus ingresos, y en que ese cálculo no siempre refleja lo que de verdad ingresas ahora. Esta guía te explica el método exacto, qué cuenta y qué no, y cómo comprobar si el número que te han puesto es correcto.
Lo importante de entrada: el límite mira tus rentas propias del mes anterior, no un promedio de años pasados. Ese matiz, que casi nadie explica bien, es la clave para entender por qué a veces el SEPE se equivoca y cómo puedes rebatirlo. Empecemos por lo más práctico: comprobar tú mismo si superas el límite.
El límite para la mayoría de subsidios es el 75% del SMI: en 2026, con el SMI en 1.221 €/mes, son 915,75 €/mes. Se comparan con tus rentas propias del mes natural anterior a la solicitud, no con un promedio de años. Algunos ingresos (indemnización legal por despido, becas de formación o prácticas) no computan.
Calcula si de verdad superas el límite
Introduce tus rentas propias computables del mes anterior (no incluyas lo que no computa, como una indemnización exenta o una beca). La herramienta las suma y las compara con los 915,75 €.
¿Superas los 915,75 €/mes?
Qué es exactamente el límite de 915,75 euros
El límite de rentas para acceder a la mayoría de subsidios por desempleo, incluido el de mayores de 52 años, es el 75% del Salario Mínimo Interprofesional mensual, excluida la parte proporcional de las pagas extra. En 2026, con el SMI fijado en 1.221 €/mes (Real Decreto 126/2026), ese 75% son 915,75 €/mes. Si tus rentas propias superan esa cifra, el SEPE deniega el subsidio, o lo suspende si ya lo cobrabas.
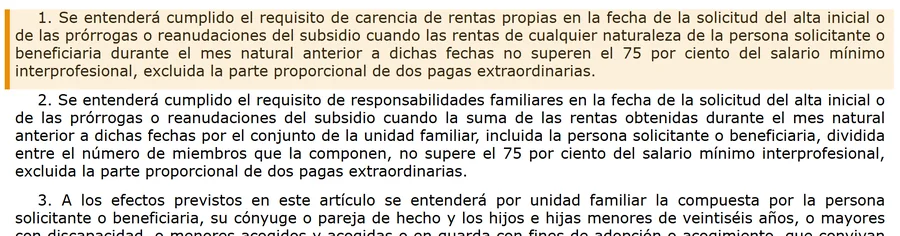
La base legal está en el artículo 275 de la Ley General de la Seguridad Social, que define el requisito con una precisión que conviene leer con calma, porque ahí está la clave que casi nadie explica:
El detalle que lo cambia todo: el «mes natural anterior»
Fíjate en lo que dice la ley: se miran las rentas «durante el mes natural anterior» a la fecha de la solicitud o de cada prórroga. Es decir, lo que importa es lo que ingresaste el mes pasado, no el promedio de un año entero dividido entre doce. Esto es fundamental, porque desmonta el malentendido más extendido: el de creer que un ingreso alto de hace meses te condena para siempre.
Entonces, ¿por qué a veces el SEPE deniega por unos ingresos que ya no tienes? Porque, para verificar tu declaración, el SEPE cruza tus datos con la Agencia Tributaria, que trabaja con información anual. En ese cruce, un ingreso puntual de un ejercicio pasado (una indemnización, la venta de algo, un trabajo que terminó) puede aparecer y hacer saltar la alarma, aunque el mes anterior a tu solicitud no ingresaras nada de eso. Ahí es donde nace la mayoría de las denegaciones injustas: en la diferencia entre el dato anual que ve Hacienda y tu realidad del mes anterior.
Carencia de rentas y responsabilidades familiares: dos cosas distintas
Aquí hay otra confusión habitual. La ley establece dos requisitos económicos diferentes, y conviene no mezclarlos:
Carencia de rentas propias (art. 275.1): se miran solo tus ingresos, y no pueden superar el 75% del SMI. Aquí el sueldo de tu pareja es irrelevante. Es una de las dos vías para acceder a un subsidio y la única que se exige en el de mayores de 52 años.
Responsabilidades familiares (art. 275.2): se suman las rentas de toda la unidad familiar (tú, tu cónyuge o pareja e hijos a cargo) y se dividen entre el número de miembros; esa media no puede superar el 75% del SMI. Es la alternativa a la carencia de rentas propias en los subsidios distintos al de mayores de 52 años: basta cumplir uno de los dos requisitos (art. 274.2). Cuando interviene, el SEPE sí mira los ingresos del hogar, pero promediados por persona, que no es lo mismo que sumarlos sin más.
Muchos errores del SEPE nacen de confundir estos dos cálculos: aplicar las rentas del cónyuge cuando solo debía mirar las tuyas, o no promediar correctamente entre los miembros del hogar. Si tu denegación menciona ingresos de tu pareja, comprueba cuál de los dos requisitos te están aplicando.
La declaración responsable: qué firmas y cómo se contrasta
Al solicitar el subsidio, y también al pedir cada prórroga o reanudación, firmas una declaración responsable en la que haces constar todas las rentas e ingresos del mes natural anterior, tuyos y, si procede, de los demás miembros de tu unidad familiar. El SEPE la contrasta después con tus datos tributarios, de modo que el cruce con Hacienda descrito más arriba no es un fallo: forma parte del procedimiento.
Ten presente la otra cara. Si ocultas rentas que, de haberse conocido, habrían llevado a denegar la prórroga o la reanudación, el importe correspondiente se considera indebidamente percibido, se te reclama y ese periodo se da por consumido. Declarar con exactitud, aunque el dato sea incómodo, es también tu mejor defensa si más tarde tienes que reclamar.
Qué cuenta como renta y qué no
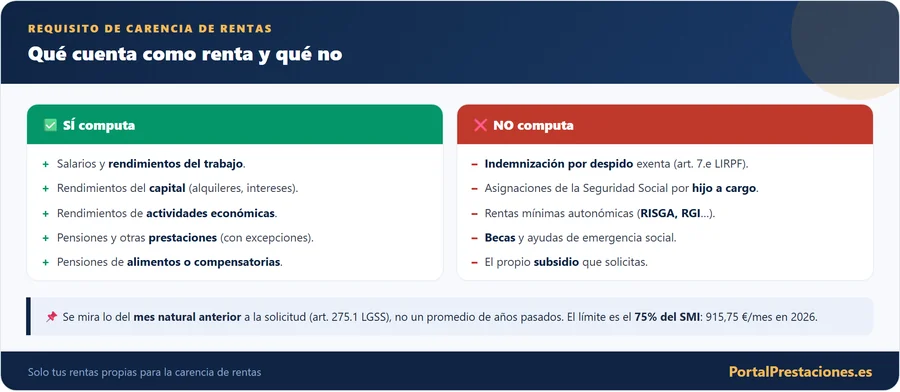
Como regla general, computan los rendimientos del trabajo, del capital y de actividades económicas, además de las pensiones y determinadas prestaciones. Quedan fuera, entre otros, la indemnización legal por despido (el exceso pactado sí cuenta), las becas de formación o prácticas externas, las cuotas del convenio especial con la Seguridad Social y las rentas del trabajo o prestaciones públicas que ya no percibes en la fecha de la solicitud. Las prestaciones públicas que sí mantienes, como las rentas mínimas autonómicas, y las pensiones alimenticias o compensatorias sí computan. Hay además una regla técnica importante: para el patrimonio (cuentas, inmuebles no habituales), la ley presume un rendimiento aunque no lo estés cobrando de forma efectiva, calculado según el interés legal del dinero. Por eso a veces aparece una «renta» que tú no ves en tu cuenta.
Herencias, ventas y ahorros: cuándo un ingreso puntual sí cuenta
El artículo 275 incluye entre las rentas computables los incrementos patrimoniales derivados de actos inter vivos o mortis causa (donaciones y herencias), las plusvalías y las ganancias patrimoniales. Es decir, una herencia, la venta de un inmueble con ganancia o un premio no quedan fuera del cálculo solo por ser puntuales. Lo que la ley no detalla en su propio texto es cómo se reparte un pago único entre meses, porque deja los términos concretos para su desarrollo reglamentario. Por eso es el caso en el que más conviene guardar la documentación del ingreso y preguntar al SEPE cómo se ha computado antes de dar por buena una denegación.
Los ahorros funcionan de otra manera. Aunque no cobres nada por ellos, se les aplica el 100 % del interés legal del dinero (3,25 % en 2026 según el SEPE), y la vivienda habitual queda excluida. Supón, como ejemplo hipotético, 20.000 euros en una cuenta: 20.000 × 3,25 % = 650 euros al año de rendimiento presunto, unos 54 euros al mes si se reparte en doce. Es poco frente a 915,75 euros, pero se suma al resto de rentas del mes y explica por qué puede aparecer una renta que no ves reflejada en el banco.
Cómo revisar si el cálculo del SEPE es correcto
Antes de dar por buena la denegación, haz esta comprobación en cuatro pasos:
Un ejemplo hipotético de cálculo mal hecho
Supón un caso típico. Una persona solicita el subsidio en septiembre. Fue despedida en marzo y cobró una indemnización de 6.000 €. Desde entonces no ha vuelto a trabajar y el mes de agosto (el mes natural anterior a su solicitud) no ingresó nada. Aun así, el SEPE le deniega el subsidio «por superar el límite de rentas».
¿Qué ha pasado? El sistema ha cruzado los datos anuales con Hacienda, ha visto los 6.000 € de la indemnización, los ha repartido a lo largo del año (500 €/mes) y, sumados a algún otro dato, ha superado el límite. Pero ese cálculo tiene dos fallos: primero, la indemnización por despido está exenta y no debe computar; y segundo, el requisito se mide sobre el mes natural anterior (agosto), en el que no ingresó nada. Con esos dos argumentos y la liquidación del despido, la reclamación tiene todas las de ganar.
Cuándo la denegación es válida y cuándo puedes recurrir
Seamos justos: no siempre el SEPE se equivoca. Si el mes anterior a tu solicitud tuviste ingresos propios computables por encima de 915,75 €, la denegación está bien hecha, aunque este mes ya no los tengas. En ese caso, lo que procede no es reclamar, sino volver a solicitar cuando tu situación de rentas baje del límite.
Pero si el cálculo incluye importes que no debían computar, o mezcla las rentas de tu pareja, o usa datos que no corresponden al mes anterior, la denegación es recurrible. En ese caso tienes 30 días desde la notificación para presentar la reclamación previa. Tienes el paso a paso, la plantilla y un generador del escrito en la guía sobre cómo reclamar el subsidio denegado por exceso de ingresos.
Documentos y plazos de la reclamación, en orden
Con la resolución de denegación delante, el primer plazo que corre es el de la reclamación previa: 30 días desde que te notifican (comprueba en la propia resolución cómo se cuentan y a qué órgano se dirige). El SEPE tiene 45 días para contestar; si no lo hace, se entiende desestimada y puedes acudir al Juzgado de lo Social, donde el plazo para demandar es de 30 días. Anota las fechas el mismo día que recibas cada documento.
Para que el escrito tenga base, reúne estos documentos antes de redactarlo:
- La resolución de denegación y la solicitud con la declaración responsable que firmaste.
- Nóminas, certificado de empresa o contrato del mes natural anterior a la solicitud.
- El finiquito o la carta de despido, con la indemnización desglosada entre la parte legal y la pactada.
- Los extractos bancarios de ese mes, para demostrar qué entró y qué no.
- Si interviene la unidad familiar, la documentación de quién convive contigo y sus ingresos del mismo mes.
Ordénalos por el mes de referencia y subraya la cifra que no te cuadra: el escrito será más corto y más difícil de rebatir.
Preguntas típicas
¿El SEPE mira mis ingresos de este mes o los del año pasado?
¿Cuentan los ingresos de mi pareja?
¿La indemnización por despido cuenta para el límite?
Tengo ahorros pero no los toco, ¿cuentan como renta?
Si me deniegan por rentas de un mes puntual, ¿puedo volver a pedirlo?
Un número no siempre dice la verdad
La cifra que el SEPE pone en la denegación no es sagrada. Recuerda las dos claves: se miran tus rentas propias del mes anterior, y hay ingresos que no computan. Calcula tú el número correcto, compáralo con el suyo y, si no cuadra, reclama con pruebas. Muchas denegaciones por rentas se caen en cuanto se hace bien la cuenta.
Sigue por aquí
Contenido revisado en octubre de 2026. Base legal: art. 275 de la LGSS (carencia de rentas y responsabilidades familiares); art. 7.e de la Ley 35/2006 (indemnizaciones exentas). Límite: 75% del SMI 2026 (1.221 €/mes, RD 126/2026) = 915,75 €/mes. La calculadora es orientativa; consulta tu caso concreto en el SEPE.
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Qué hacer si te deniegan el subsidio por superar el límite
Recibir una denegación del subsidio por «superar el límite de ingresos» es frecuente, pero no siempre es correcta. A veces el SEPE computa ingresos que no debería o valora un periodo que no corresponde, y merece la pena revisarlo antes de darse por vencido.
Revisa cómo han calculado tus ingresos
Comprueba qué ingresos ha tenido en cuenta el SEPE y si superan realmente el límite (el 75 % del SMI sin pagas extra, 915,75 € en 2026). Es posible que hayan incluido ingresos puntuales, no periódicos, o que hayan valorado un mes atípico. Si el cálculo no cuadra, tienes base para reclamar.
Cómo reclamar la denegación
- Solicita el detalle del cálculo en que se basa la denegación.
- Reúne los justificantes de tus ingresos reales del periodo valorado.
- Presenta una reclamación previa en el plazo indicado, explicando el error y aportando pruebas.
- Si la desestiman, valora la vía judicial social.
Muchas denegaciones por ingresos se revierten al reclamar, sobre todo cuando se han computado mal ingresos puntuales o un periodo que no correspondía. Revisa siempre el cálculo antes de aceptar la negativa.