
Fallece un familiar, te deja algo en herencia, y en mitad del duelo aparece una duda incómoda: «¿me van a quitar el subsidio?». Es una pregunta legítima y muy común, y la respuesta corta tranquiliza: heredar no extingue tu subsidio de forma automática. Lo que decide si lo mantienes o lo pierdes no es el hecho de heredar, sino si lo heredado genera o presume rentas por encima del límite. Y aquí hay un detalle técnico que casi todas las webs cuentan mal y que puede asustarte sin motivo (o darte una falsa tranquilidad): el subsidio no calcula el rendimiento como el IRPF. Vamos a hacerlo bien.
En esta guía verás las dos formas en que una herencia cuenta para el SEPE, cómo se calcula de verdad el rendimiento presunto de un bien que no alquilas (con una calculadora), el límite de rentas de 2026, la diferencia entre que te suspendan el subsidio o te lo extingan, y cómo comunicarlo para no meterte en un lío. Lo importante: bien gestionada, una herencia rara vez acaba con tu subsidio; ocultarla, sí.
Heredar no te quita el subsidio automáticamente, pero debes comunicarlo al SEPE en cuanto aceptes la herencia ante notario. Lo que cuenta son las rentas: las reales (un alquiler) y las presuntas (el valor del patrimonio por el interés legal, 3,25 % en 2026). Si superan el 75 % del SMI, se suspende. Ocultarlo acarrea devolución y sanción.
Lo primero: comunicarlo, y hacerlo pronto
Antes de entrar en cálculos, lo urgente: cualquier variación en tu situación económica que pueda afectar al subsidio debe comunicarse al SEPE, y una herencia lo es. El momento que cuenta es la firma de la aceptación de la herencia ante notario: a partir de ahí, no lo dejes correr. Comunícalo cuanto antes, sin apurar plazos, porque el reloj empieza a andar en cuanto aceptas.
Quédate con esta idea, porque es la más importante de todo el artículo: declarar algo que no te afecta no tiene ninguna consecuencia; ocultar algo que sí te afecta, muchas. Ante la duda, siempre se comunica.
Las dos formas en que una herencia cuenta
Aquí está la clave que casi nadie explica bien. El SEPE no computa el valor de lo heredado como si fuera tu sueldo. Lo mira de dos maneras distintas, y conviene entender las dos:
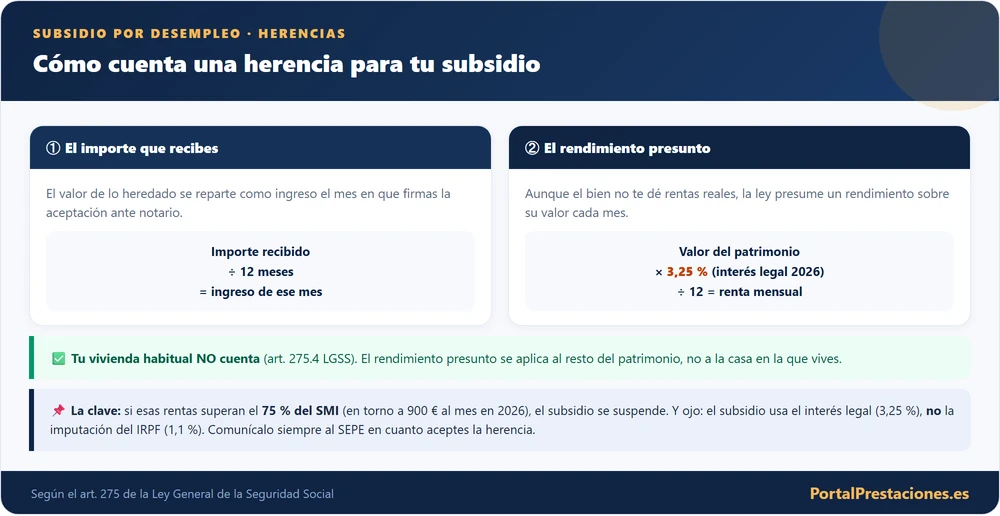
La primera es puntual: el importe de lo que recibes se considera renta del mes en que firmas la aceptación, prorrateado dividiéndolo entre doce. La segunda es continua y es la que más gente desconoce: aunque el bien heredado no te dé ni un euro real (una casa que no alquilas), la ley presume que genera un rendimiento, y ese rendimiento presunto cuenta como renta tuya todos los meses mientras mantengas el bien.
El rendimiento presunto: cómo se calcula DE VERDAD
Presta atención aquí, porque es donde casi todas las guías se equivocan. Circula por muchas webs que el rendimiento de un inmueble vacío se calcula con la imputación del IRPF (el 1,1 % o el 2 % del valor catastral). Para el subsidio, eso es falso. La Ley General de la Seguridad Social usa una regla propia y más exigente. Míralo en el texto de la ley:
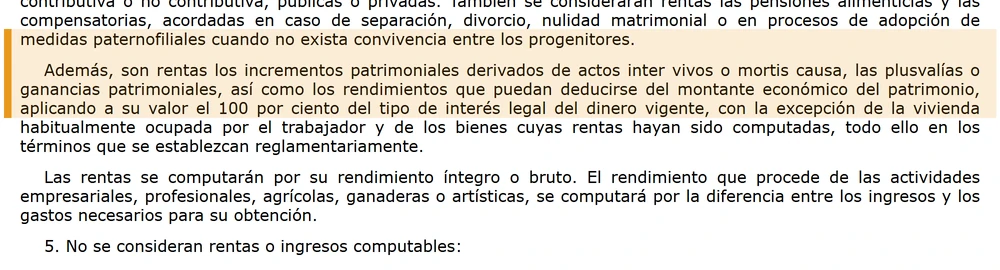
Traducido: el subsidio aplica al valor de tu patrimonio (excepto tu vivienda habitual) el 100 % del tipo de interés legal del dinero, que en 2026 es del 3,25 %. Esa cifra anual, dividida entre doce, es la renta mensual que el SEPE te imputa por tener ese bien, lo alquiles o no. La diferencia con el IRPF es enorme: un piso de 90.000 € genera, según el IRPF, unos 82 €/mes; según la regla del subsidio, unos 244 €/mes. Calcular con el porcentaje equivocado puede darte una falsa tranquilidad. Hazlo bien aquí:
La misma casa, dos cifras muy distintas
Para que veas por qué insisto tanto en no fiarte del cálculo del IRPF, aquí tienes la misma vivienda heredada valorada con las dos reglas. La diferencia no es un matiz: puede ser la frontera entre mantener el subsidio y perderlo.
| Valor del inmueble | Según el IRPF (1,1 %) | Según el subsidio (3,25 %) |
|---|---|---|
| 60.000 € | 55 €/mes | 162 €/mes |
| 120.000 € | 110 €/mes | 325 €/mes |
| 250.000 € | 229 €/mes | 677 €/mes |
| 350.000 € | 321 €/mes | 948 €/mes (supera el límite) |
Fíjate en la última fila: una vivienda de 350.000 € que, calculada como el IRPF, parecía inofensiva (321 €/mes), con la regla real del subsidio supera el límite y provoca la suspensión. Quien se hubiera fiado del 1,1 % habría creído estar a salvo y se habría llevado la sorpresa al recibir la resolución del SEPE. Por eso esta guía insiste: usa el interés legal, no la imputación fiscal.
La fecha que lo dispara todo: la firma ante notario
Un detalle temporal que conviene tener claro, porque marca cuándo empieza a computar todo. El momento relevante no es el fallecimiento del familiar, sino la aceptación de la herencia ante notario. Hasta que no firmas esa aceptación, los bienes no son legalmente tuyos, y por tanto no generan rentas que el SEPE pueda imputarte. Es desde esa firma cuando nace tu obligación de comunicar y cuando arranca el cómputo del rendimiento presunto.
Esto tiene una consecuencia práctica que a veces se malinterpreta como una «estrategia»: retrasar la aceptación. Cuidado, porque no es tan sencillo. Aceptar una herencia tiene sus propios plazos y efectos fiscales (el Impuesto de Sucesiones tiene su calendario), y si el SEPE detecta que dilatas la aceptación de forma deliberada para seguir cobrando, puede tomar otras referencias. Lo prudente no es jugar con las fechas, sino aceptar cuando corresponda y, en ese momento, comunicarlo. La transparencia, otra vez, es el camino que no da problemas.
Qué computa según lo que heredes
No todo cuenta igual. Este cuadro resume cómo trata el SEPE cada tipo de herencia:
| Lo que heredas | Lo que computa el SEPE |
|---|---|
| Tu vivienda habitual (pasas a vivir en ella) | No computa: la vivienda habitual está excluida |
| Un piso o local que NO alquilas | Rendimiento presunto: valor × 3,25 % ÷ 12 |
| Un piso o local que SÍ alquilas | El rendimiento neto real del alquiler, cada mes |
| Dinero en efectivo o ahorros | Rendimiento presunto sobre el capital (valor × 3,25 % ÷ 12); si lo inviertes, los rendimientos reales |
| Vendes el bien heredado | La ganancia de la venta no es renta mensual del subsidio (es variación patrimonial), pero sí tributa en el IRPF |
Fíjate en la última fila, porque desmonta un miedo común: vender lo heredado no te genera una «renta mensual» que te tumbe el subsidio, aunque tendrás que declarar la ganancia en tu IRPF. Y fíjate también en el dinero en efectivo: no es el capital lo que cuenta, sino el rendimiento que se le presume; heredar 40.000 € en el banco no te quita el subsidio por sí mismo.
Suspensión o extinción: la diferencia que más importa
No es lo mismo que te suspendan el subsidio que que te lo extingan, y la diferencia decide tu futuro económico. Verlo claro te ayuda a saber qué está en juego en tu caso.
Los tres casos más habituales
Heredas la vivienda de tus padres. Es el caso más frecuente. Si pasa a ser tu vivienda habitual, no computa. Pero cuidado: si ya tenías tu propia casa y esta es una segunda vivienda, aunque esté vacía, sí genera rendimiento presunto (valor × 3,25 % ÷ 12). Comunícalo con el valor del inmueble y una declaración de que no la alquilas, y deja que el SEPE calcule.
Heredas un local o una segunda vivienda. Aquí hay que hacer números. Si lo alquilas, cuenta el rendimiento neto real del alquiler; si está vacío, el rendimiento presunto sobre su valor. En inmuebles de valor alto, esa cifra mensual puede acercarse o superar el límite, así que conviene calcularla antes de decidir qué hacer con el bien.
Heredas dinero. El que más sorprende, porque parece que «tener dinero en el banco» debería cancelar el subsidio. No es el capital lo que cuenta, sino el rendimiento que se le presume. Un capital heredado moderado suele quedar por debajo del límite; el problema llega si lo inviertes en productos de alta rentabilidad y los rendimientos reales se disparan por encima del tope.
Qué cosas NO cuentan como renta
Igual que la ley presume rentas del patrimonio, también deja fuera del cómputo algunas cosas que conviene conocer, porque a veces la gente se preocupa por ingresos que en realidad no le afectan. Además de tu vivienda habitual, no se consideran renta a estos efectos las cuotas que pagas por un convenio especial con la Seguridad Social, ni la parte de una indemnización por despido que corresponde al mínimo legal (solo computa el exceso sobre ese mínimo), ni las cantidades para formación o prácticas.
¿Por qué importa esto en una herencia? Porque a veces lo que recibes no es un piso o dinero «a secas», sino una situación mixta. Si, por ejemplo, con parte de lo heredado pagas un convenio especial para seguir cotizando de cara a tu jubilación, esas cuotas no se te computan como renta. Conocer estas exclusiones evita que te asustes por ingresos o gastos que la ley ya contempla como neutros, y te ayuda a presentar tu declaración de rentas de forma completa y correcta.
Si te suspenden el subsidio, cómo recuperarlo
Imagina que sí superas el límite (heredas un local que alquilas por encima del tope) y el SEPE te suspende el subsidio. No es el final: la suspensión, por definición, es reversible. En cuanto desaparezca la causa (dejas de alquilar el local, cambian los rendimientos, o repartes y vendes tu parte), puedes solicitar la reanudación del subsidio, y volverás a cobrar sin tener que empezar el proceso desde cero.
Para reanudarlo, tendrás que acreditar ante el SEPE que ya no superas el límite de rentas, con la documentación que corresponda (el fin del contrato de alquiler, la nueva situación patrimonial). El plazo del subsidio que te quedaba pendiente, en general, no se pierde por la suspensión: se retoma donde estaba. Por eso insistimos tanto en la diferencia entre suspensión y extinción: mientras sea una suspensión, tu derecho sigue vivo, solo dormido. Y mientras esté suspendido por rentas, si tu situación económica es apurada, revisa si encajas en otras ayudas autonómicas o municipales que sirvan de puente.
Herencia entre varios herederos: solo cuenta tu parte
Un alivio para muchos: si la herencia se reparte entre varios herederos, el SEPE solo computa la parte que te corresponde a ti, no el valor total de lo heredado. Si heredas junto a tus tres hermanos el piso de vuestros padres, a efectos del subsidio se mira tu cuota (una cuarta parte, si el reparto es a partes iguales), no el inmueble entero. Esto rebaja mucho el rendimiento presunto que te imputan.
Ahora bien, hay un matiz que conviene tener presente mientras la herencia está en proindiviso (sin repartir formalmente entre los herederos): esa situación de copropiedad puede complicar tanto el cálculo como una eventual venta, porque necesitas el acuerdo de todos. A efectos del subsidio, lo importante es documentar bien cuál es tu porcentaje con la escritura de aceptación y adjudicación. Con ese dato, el SEPE calcula el rendimiento presunto solo sobre tu parte, que es lo justo.
¿Puedo renunciar a la herencia para no perder el subsidio?
Es una pregunta que surge, y la respuesta honesta es: casi nunca compensa. Renunciar a una herencia significa perder un patrimonio (una casa, un dinero) para conservar un subsidio que, recordemos, es una ayuda modesta y temporal. Salvo casos muy concretos, el valor de lo heredado supera con creces lo que dejarías de cobrar del subsidio durante el tiempo que estuviera suspendido. Cambiar un piso por unos meses de prestación rara vez sale a cuenta.
Además, hay que entender bien qué pasa si renuncias. La renuncia a una herencia es un acto formal e irrevocable que se hace ante notario, y no es un truco para esquivar al SEPE: si renuncias en favor de otra persona concreta, fiscalmente puede tratarse como una donación con sus propias consecuencias. Antes de plantearte algo así, haz números de verdad y consulta con un profesional. En la inmensa mayoría de los casos, lo sensato es aceptar la herencia, comunicarla y asumir que el subsidio se suspenda una temporada, porque el patrimonio que ganas vale mucho más.
Cómo comunicarlo al SEPE, paso a paso
- Reúne la documentación de la herencia. Escritura de aceptación, nota simple del Registro si hay inmuebles, certificado bancario si hay dinero, y el valor catastral de los inmuebles (lo tienes en el recibo del IBI).
- Cumplimenta la declaración de rentas y patrimonio que el SEPE tiene para las variaciones. La consigues en la Sede Electrónica del SEPE con Cl@ve o certificado, o en tu oficina con cita previa.
- Preséntala sin demora desde la aceptación de la herencia, con la documentación adjunta, y guarda el justificante de presentación con su número de registro.
- Espera la resolución. El SEPE calcula y te notifica si afecta o no. Si hay que suspender, te dirá desde cuándo y cómo reanudarlo cuando desaparezca la causa.
Un caso práctico: la herencia de Manuel
Manuel, 58 años, cobra el subsidio para mayores de 52. Fallece su madre y le deja, junto a su hermana, el piso familiar (valor 120.000 €) y 20.000 € en el banco. Manuel entra en pánico: cree que con «una casa y dinero» le van a quitar el subsidio seguro. Hace las cuentas del IRPF que ha visto por internet (1,1 %) y le sale una cifra baja, así que se confía. Menos mal que decide informarse bien antes de actuar.
La realidad, con la regla correcta, es esta. Del piso, a Manuel le corresponde la mitad (60.000 €), porque lo comparte con su hermana. Como no es su vivienda habitual, genera rendimiento presunto: 60.000 € × 3,25 % ÷ 12 = 162,50 €/mes. De los 20.000 € en el banco, su mitad (10.000 €) presume: 10.000 × 3,25 % ÷ 12 = 27 €/mes. En total, unos 190 €/mes de rendimiento presunto, muy por debajo del límite de unos 900 €. Su subsidio se mantiene.
Manuel comunica la herencia al SEPE con las escrituras y los valores, el SEPE confirma que no supera el límite, y sigue cobrando sin problema. Dos lecciones de su caso: la primera, que solo contaba su mitad, no la herencia entera; la segunda, que si hubiera calculado con el 1,1 % del IRPF y luego el SEPE hubiera usado el 3,25 %, se habría llevado un susto. Hacer las cuentas con la regla buena, y comunicar, le ahorró el disgusto.
Preguntas habituales
¿Y si aún no he aceptado la herencia formalmente?
¿El subsidio usa el 1,1 % del IRPF o el interés legal?
¿Y si la herencia tiene deudas o cargas?
¿Vender el bien heredado me quita el subsidio?
¿Este subsidio mira las rentas de mi familia o solo las mías?
¿Necesito un gestor para comunicarlo?
Una herencia no acaba con tu subsidio, ocultarla sí
Bien gestionada, heredar rara vez te deja sin subsidio: casi siempre hablamos de una suspensión temporal, no de una pérdida. Lo que de verdad hace daño es el silencio. Comunícalo en cuanto aceptes ante notario, aporta los valores reales y deja que el SEPE calcule con la regla correcta. La transparencia es, siempre, tu mejor defensa.
Sigue por aquí
Normativa de referencia: art. 275 del Real Decreto Legislativo 8/2015 (Ley General de la Seguridad Social). El tipo de interés legal del dinero y el SMI se actualizan cada año; confirma las cifras vigentes. Para casos concretos, tu oficina del SEPE o un asesor laboral pueden orientarte.
Contenido revisado en agosto de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Pingback: ¿Es compatible el subsidio con un trabajo parcial? | Cálculo