Perder el empleo pasados los 52 años es uno de los peores golpes que le pueden dar a tu jubilación. A esa edad, encontrar trabajo se complica, y cada año sin cotizar deja un agujero en tu futura pensión. Precisamente para amortiguar ese escenario existe el subsidio para mayores de 52 años, la ayuda por desempleo más protectora de todo el sistema. Y no lo es por su cuantía (que es la de cualquier subsidio), sino por un motivo que casi nadie te explica: es el único que sigue cotizando por tu jubilación mientras lo cobras.
El subsidio para mayores de 52 años es del 80 % del IPREM, se puede cobrar hasta la jubilación y, a diferencia de los demás subsidios, cotiza por la contingencia de jubilación. Requiere tener 52 años o más, carencia de rentas y reunir el resto de requisitos de una jubilación salvo la edad.
Por qué este subsidio juega en otra liga
Mientras cobras la mayoría de subsidios por desempleo, la Seguridad Social no cotiza por tu jubilación: esos meses son un vacío en tu vida laboral que luego reduce tu pensión. El subsidio para mayores de 52 años rompe esa regla. Durante todo el tiempo que lo percibes, se cotiza por ti a efectos de jubilación, de modo que esos años cuentan y no se pierden.
El impacto de esto es enorme. Imagina a alguien que se queda en paro a los 55 y encadena hasta la jubilación cobrando este subsidio: en lugar de llegar a la pensión con varios años "en blanco", llega con esos años cubiertos. Es, en la práctica, un puente protegido entre tu último empleo y tu jubilación.
Requisitos: quién puede cobrarlo
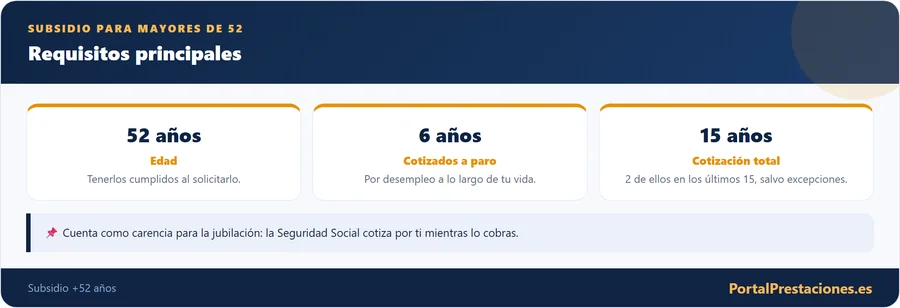
Para acceder a este subsidio hay que cumplir varias condiciones a la vez. No basta con tener la edad:
| Requisito | Qué se exige |
|---|---|
| Edad | Tener cumplidos 52 años o más. |
| Desempleo | Estar en paro, inscrito como demandante y, por lo general, haber agotado una prestación o subsidio previo. |
| Carencia de rentas | No superar el 75 % del SMI en rentas propias. |
| Cotización por desempleo | Haber cotizado en España por desempleo al menos 6 años a lo largo de tu vida laboral. |
| Requisitos de jubilación | Reunir todos los requisitos para jubilarte (años cotizados, etc.) salvo la edad. |
Ese último requisito es el más olvidado y el que más denegaciones provoca: además de la edad y las rentas, tienes que estar en condiciones de acceder a una jubilación en el futuro, lo que implica un mínimo de años cotizados a lo largo de tu vida. Si no reúnes esa carencia de jubilación, este subsidio concreto no te corresponde, aunque sí puedan corresponderte otros.
Cómo comprobar tus requisitos antes de pedirlo
Antes de presentar nada, repasa los tres requisitos que más se tuercen. El primero es la cotización por desempleo: la ley pide haber cotizado efectivamente en España por esa contingencia al menos seis años a lo largo de toda tu vida laboral. El segundo es la carencia de jubilación: el día del hecho causante tienes que reunir todo lo necesario para una pensión de jubilación contributiva salvo la edad, y eso incluye el periodo mínimo de cotización (15 años, de los cuales al menos 2 dentro de los 15 anteriores). El tercero son las rentas. Tu informe de vida laboral te permite comprobar los dos primeros.
Las rentas se miden con las rentas propias del mes natural anterior a la solicitud, que no pueden superar el 75 % del SMI sin pagas extra: en 2026, con el SMI en 1.221 euros al mes, son 915,75 euros mensuales. Cuentan, entre otras, las pensiones alimenticias y compensatorias que recibas y las ganancias patrimoniales. No cuentan las cuotas del convenio especial ni la indemnización legal por despido.
Si cumples los 52 años después de quedarte sin empleo, no pierdes la opción: puedes solicitarlo el día que los cumplas, siempre que hayas estado inscrito de forma ininterrumpida como demandante desde que agotaste la prestación o la situación legal de desempleo. Se admiten interrupciones de menos de 90 días naturales cada una, sin contar los periodos en que hayas trabajado (si el último trabajo terminó por baja voluntaria, no se puede acceder).
Cuánto se cobra y durante cuánto tiempo
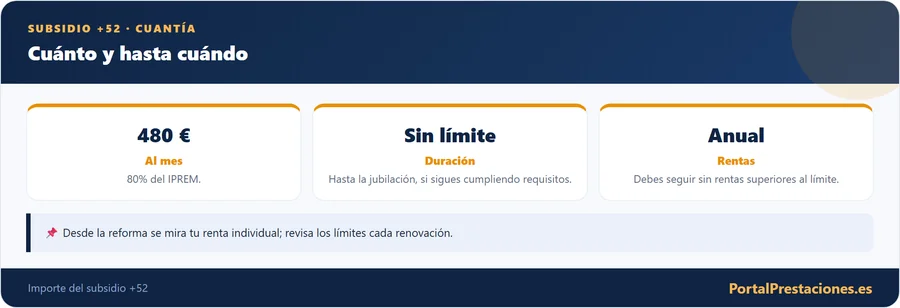
La cuantía es la común a los subsidios: el 80 % del IPREM. No destaca por el importe mensual, sino por la duración. Aquí está su gran ventaja frente a cualquier otra ayuda:
| Concepto | Subsidio +52 | Un subsidio normal |
|---|---|---|
| Cuantía | 80 % del IPREM | 80 % del IPREM |
| Duración | Hasta acceder a la jubilación | Unos meses limitados |
| ¿Cotiza por jubilación? | Sí | No (con excepciones) |
Se puede cobrar, cumpliendo requisitos, hasta que puedas jubilarte. Eso lo convierte en el subsidio más largo del sistema: para quien pierde el empleo a los 55 o 58 años, puede suponer varios años de cobertura ininterrumpida en lugar de los pocos meses de un subsidio corriente.
La declaración anual de rentas: el trámite que te puede cortar la ayuda
Hay una obligación asociada a este subsidio que provoca muchos sustos: la declaración anual de rentas. El SEPE te exige comunicar cada cierto tiempo tu situación de rentas para comprobar que sigues por debajo del límite. No hacerla a tiempo puede suponer la suspensión del subsidio.
Cómo solicitarlo, paso a paso
- Inscríbete como demandante de empleo si aún no lo estás; es requisito previo.
- Reúne la documentación: DNI, justificantes de rentas y, si procede, de responsabilidades familiares.
- Solicita el subsidio al SEPE dentro del plazo, preferiblemente online con Cl@ve o certificado digital.
- Comprueba la resolución y desde cuándo se te reconoce el derecho.
- No olvides las declaraciones anuales de rentas para mantenerlo activo.
Los plazos que sí corren en tu contra
Este subsidio se pierde casi siempre por una fecha mal llevada, no por falta de derecho:
| Situación | Qué ocurre | Qué te conviene hacer |
|---|---|---|
| Solicitud tras agotar el paro o el subsidio anterior | En los 15 días hábiles siguientes, el derecho nace al día siguiente. Después, nace el día de la solicitud y los días intermedios no se cobran. | Pedirlo cuanto antes. |
| Declaración anual de rentas | Cada 12 meses desde que nació el derecho o desde la última reanudación, en los 15 días hábiles siguientes. Si no se presenta, el subsidio se suspende. | Apuntar la fecha y presentarla aunque tus rentas no hayan cambiado. |
| Rentas por encima del límite | Menos de 12 meses: suspensión, y reanudación pidiéndola en 15 días hábiles desde que vuelves a cumplir. Doce meses o más, o 12 meses suspendido sin reanudar: extinción. | Comunicar al SEPE cualquier subida de rentas en cuanto se produzca. |
Trabajar cobrando el subsidio: ¿se puede?
Es una duda muy frecuente a esta edad, cuando surge un trabajo temporal o a tiempo parcial. En determinadas condiciones, aceptar un empleo es compatible con mantener o recuperar el subsidio, y trabajar además puede mejorar tu cotización. Sin embargo, es un terreno con reglas concretas que conviene consultar con el SEPE antes de firmar nada, porque un movimiento mal planteado puede afectar al derecho. La regla general: comunica siempre al SEPE cualquier cambio, y si el trabajo termina, vuelve a solicitar lo que corresponda dentro de los plazos.
Si te sale un empleo: el complemento de apoyo al empleo
Desde noviembre de 2024 puedes aceptar un trabajo por cuenta ajena sin renunciar al subsidio: se compatibiliza con el complemento de apoyo al empleo (CAE), un importe que depende de tu jornada y del trimestre en que te encuentres desde que empezaste a cobrar el subsidio, y que va bajando con el tiempo. Con el IPREM en 600 euros, en el primer trimestre llega a 480 euros con jornada completa; a partir del quinto trimestre baja a 120 euros.
El CAE puede cobrarse un máximo de 180 días, seguidos o en varios periodos, y cada día cobrado consume un día de duración del subsidio. Al llegar a ese límite, el subsidio queda suspendido por trabajar. No se aplica si te contrata una empresa con expediente de regulación de empleo autorizado, una empresa en la que hayas trabajado en los doce meses anteriores o un familiar del empresario. El trabajo por cuenta propia, en cambio, es incompatible con el subsidio.
Un ejemplo para verlo claro
Qué suponen en euros cinco años de subsidio
Supón, como ejemplo hipotético, que un trabajador pierde su empleo a los 58 años, agota la prestación y cobra este subsidio cinco años seguidos. Con el IPREM en 600 euros, el 80 % son 480 euros al mes: 480 × 12 = 5.760 euros al año, y 28.800 euros en los cinco años.
Lo que cambia su jubilación no es esa cifra, sino que esos 60 meses figuran como cotizados por jubilación, sobre el 125 % de la base mínima del Régimen General. Sin el subsidio serían 60 meses sin obligación de cotizar: si caen dentro del periodo que se usa para calcular la pensión, la ley los rellena con la base mínima los primeros 48 meses y con la mitad de esa base los 12 restantes, y además no suman como años cotizados a la hora de fijar el porcentaje de la pensión. La comparación real es entre llegar a la jubilación con cinco años cotizados o con un agujero de cinco años.
El IPREM: por qué esa sigla decide tu cuantía
La cuantía del subsidio no se fija en euros directos, sino como un porcentaje del IPREM (Indicador Público de Renta de Efectos Múltiples). El IPREM es la referencia que el Estado usa para calcular multitud de ayudas, becas y subsidios, y lo fija el Estado: está en 600 euros al mes desde 2023 y en 2026 sigue sin subir. El subsidio para mayores de 52 años equivale al 80 % de ese indicador en su cómputo mensual.
¿Por qué importa esto? Porque cuando oyes que "el subsidio es de unos 480 euros", esa cifra sale precisamente de aplicar ese 80 % al IPREM vigente. Si el IPREM sube en los Presupuestos de un año, el subsidio sube con él. Por eso conviene mirar la cifra actualizada del ejercicio en curso en lugar de fiarte de importes de años anteriores, que pueden haber quedado desfasados.
Del antiguo subsidio de 55 al actual de 52 años
Si buscas información antigua, te encontrarás con referencias al "subsidio para mayores de 55 años". Es la misma idea, pero la edad de acceso se rebajó a los 52 años, ampliando la protección a más personas y adelantando el momento en que puedes acogerte a esta ayuda. El cambio no fue menor: bajar tres años el umbral significa que muchas personas que se quedan sin empleo a comienzos de los cincuenta pueden acceder antes a la ayuda más protectora del sistema.
Ten en cuenta este detalle al leer guías o foros: si la información habla de "55 años", puede estar desactualizada. La referencia vigente es la de los 52.
Cómo mejora de verdad tu pensión de jubilación
Volvamos al que es, sin discusión, el gran valor de este subsidio: la cotización por jubilación. Conviene entender bien cómo se traduce eso en tu pensión futura. Tu pensión de jubilación depende, en esencia, de dos cosas: los años que has cotizado y las bases por las que lo has hecho. Cuando estás en paro sin cotización, esos años ni suman tiempo ni aportan base, y eso puede reducir tanto el porcentaje aplicable como la base reguladora de tu pensión.
Con el subsidio para mayores de 52 años, en cambio, esos años sí cuentan a efectos de jubilación. Se cotiza por ti durante todo el periodo, de modo que llegas a la jubilación con más años reconocidos y sin el agujero que dejaría un desempleo prolongado sin cobertura. Para alguien que se queda en paro a mitad de los cincuenta, la diferencia entre jubilarse con esos años cubiertos o con ellos en blanco puede notarse en la pensión durante el resto de su vida.
Qué hacer si el SEPE te lo deniega
Las denegaciones de este subsidio suelen deberse a tres motivos: no reunir la carencia de cotización para la jubilación, superar el límite de rentas o algún defecto en la documentación. Si te lo deniegan y crees que cumples los requisitos, no te quedes de brazos cruzados: puedes presentar una reclamación previa ante el SEPE en el plazo establecido y, si no prospera, acudir a la vía judicial. Revisa con calma el motivo exacto de la denegación, porque a menudo se trata de un dato mal computado (por ejemplo, cotizaciones que no se han tenido en cuenta) que se puede subsanar aportando tu vida laboral completa.
Cuándo se extingue el subsidio
El subsidio no es incondicional: se puede extinguir antes de la jubilación si dejas de cumplir los requisitos. Las causas más habituales son superar el límite de rentas, no presentar la declaración anual en plazo, no comunicar cambios relevantes en tu situación, o realizar un trabajo incompatible sin comunicarlo. Por eso la clave para mantenerlo durante años es sencilla pero exigente: comunica al SEPE cualquier cambio, respeta las declaraciones anuales y no dejes que tus rentas superen el umbral sin avisar. Cuidar estos detalles es lo que garantiza que el puente hasta tu jubilación no se rompa a mitad de camino.
Dudas frecuentes sobre el subsidio de mayores de 52
¿Puedo cobrarlo si nunca he cobrado el paro antes?
Por lo general se accede tras agotar una prestación o subsidio previo, aunque hay vías de acceso específicas. Lo determinante es cumplir la edad, la carencia de rentas y los requisitos de cotización. Conviene que el SEPE valore tu caso concreto.
¿Cuenta la renta de mi pareja para el límite?
El requisito básico es de rentas propias por debajo del 75 % del SMI. En algunos subsidios se valoran también las responsabilidades familiares y la renta de la unidad familiar; por eso conviene revisar tu situación familiar al solicitarlo.
¿Qué pasa con el subsidio cuando llego a la edad de jubilación?
Cuando puedes acceder a la jubilación, el subsidio termina y pasas a cobrar tu pensión, que llega reforzada precisamente por las cotizaciones que este subsidio ha ido generando por ti.
¿Es compatible con el Ingreso Mínimo Vital?
Son ayudas distintas con requisitos propios. Habría que analizar los ingresos del hogar, porque el IMV depende del conjunto de la unidad de convivencia. No las des por incompatibles ni por acumulables sin comprobarlo.
Fuentes oficiales: la información y la solicitud de este subsidio están en el Servicio Público de Empleo Estatal (SEPE). Para el impacto en tu futura pensión, la referencia es la Seguridad Social. Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en octubre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cómo afecta el subsidio a tu futura jubilación
El subsidio para mayores de 52 años tiene una ventaja que lo hace especialmente valioso y que muchos desconocen: mientras lo cobras, el SEPE cotiza por ti a la Seguridad Social por la contingencia de jubilación. No es solo un ingreso mensual; es tiempo que sigue sumando para tu pensión.
Una cotización que protege tu pensión
Esa cotización se realiza por una base determinada y evita que los años previos a la jubilación queden como lagunas, que serían lo que más restaría a tu futura pensión. Para quien pierde el empleo cerca de la edad de jubilación, este subsidio es a menudo el puente que le permite llegar a la jubilación con una pensión digna.
Requisitos y obligaciones mientras lo cobras
- Tener 52 años o más y cumplir el resto de condiciones de cotización para la jubilación (salvo la edad).
- Haber agotado una prestación o subsidio previo o encontrarte en los supuestos de acceso.
- Carecer de rentas propias por encima del límite establecido.
- Renovar la demanda de empleo y mantener el compromiso de actividad.
Se valoran tus rentas personales para el acceso y el mantenimiento del subsidio. Superar el límite, aunque sea puntualmente, puede suspender o extinguir la ayuda, así que conviene controlarlo.
Preguntas frecuentes sobre el subsidio de mayores de 52
Guías relacionadas
- Subsidio y renta agraria 2026: diferencias y peonadas
- Desempleo parcial en 2026: qué es y cómo se cobra
- Subsidio por cotización insuficiente 2026: quién lo cobra
- Subsidio para mayores de 52: duración y renovación
Qué hacer cuando se agota el subsidio
El subsidio para mayores de 52 años suele ser el último eslabón de la protección por desempleo, pero conviene saber qué ocurre cuando llega a su fin, para no encontrarse desprotegido justo antes de la jubilación.
En la mayoría de los casos, este subsidio se mantiene, cumpliendo los requisitos, hasta que la persona puede acceder a la jubilación, ordinaria o anticipada. Precisamente ahí reside su valor: funciona como un puente que evita el vacío entre el fin de la vida laboral y el inicio de la pensión. Al acercarte a la edad de jubilación, conviene pedir una simulación para decidir el mejor momento y modalidad de jubilarte, aprovechando que el subsidio ha seguido cotizando por ti mientras tanto.