Hay una creencia muy extendida entre las personas que cobran la pensión de viudedad: que si se vuelven a enamorar y formalizan esa relación, pierden automáticamente lo que cobran, sin vuelta atrás y sin excepción. Y esa creencia hace que muchas personas mayores eviten casarse, firmen documentos en notarías sobre separación de bienes de la convivencia o directamente oculten a la Seguridad Social situaciones que deberían comunicar. Conviene entender bien cuándo se pierde de verdad, porque la respuesta no es tan simple como "siempre que te vuelves a casar".
La regla general, y es la que aplica a la mayoría
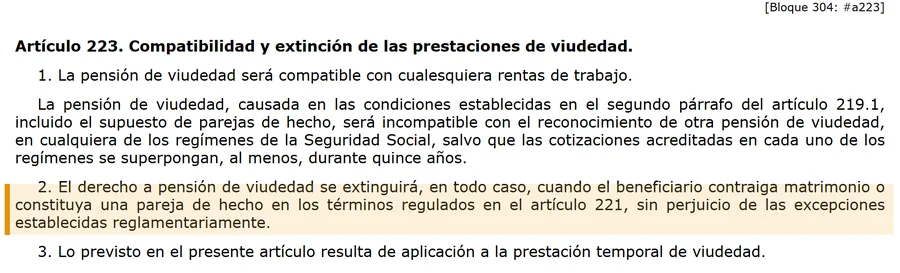
La legislación establece que la pensión de viudedad se extingue si el beneficiario contrae un nuevo matrimonio o inicia una convivencia como pareja de hecho. La lógica del sistema es que la pensión compensa la pérdida económica que generó el fallecimiento de la pareja, y que una nueva unión estable, sea matrimonio o pareja de hecho registrada, crea un nuevo marco económico compartido que sustituye al anterior.
Esto aplica con independencia de la edad, del tiempo que lleves cobrando la pensión, de la cuantía que percibas o de cuántos años llevaras casado con quien falleció. La regla general no distingue.
Si te casas o constituyes pareja de hecho: la pensión de viudedad se extingue desde el primer día del mes siguiente a la nueva unión. Una vez extinguida por esta causa, no se recupera aunque la nueva relación termine después.
Las dos excepciones que la ley reconoce expresamente
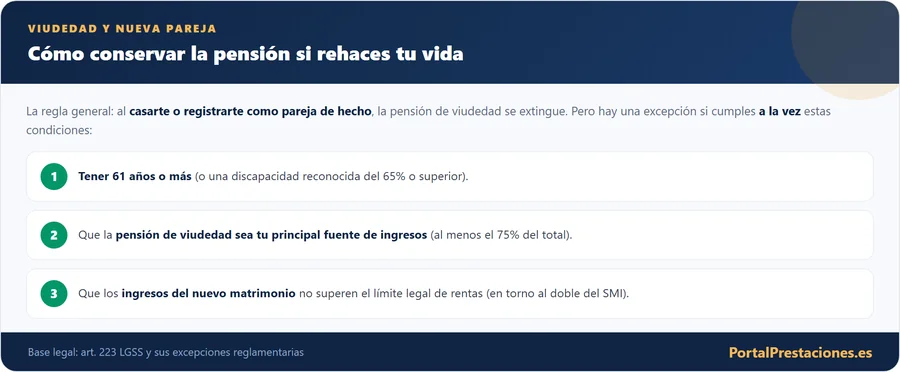
Aquí está la parte que más gente desconoce, y que para algunas personas cambia por completo el escenario. Quienes contrajeron matrimonio a partir del 1 de enero de 2002 pueden mantener la pensión de viudedad si se cumplen todos y cada uno de los requisitos siguientes: el titular tiene 61 años o más, la pensión de viudedad constituye la principal fuente de ingresos (al menos el 75% del total) y los ingresos totales del nuevo matrimonio no superan en cómputo anual el doble del SMI.
Las tres condiciones de la primera excepción tienen que cumplirse todas a la vez: no basta con tener 61 años si la pensión no es tu principal ingreso, y si los ingresos conjuntos superan el límite, la pensión se reduce. El sistema es restrictivo de forma intencionada.
El límite de ingresos conjuntos, cómo se calcula exactamente
Este es el punto donde más dudas surgen en la práctica. Los ingresos que se computan para verificar el límite son los del nuevo matrimonio en conjunto, los tuyos y los de tu nueva pareja, en cómputo anual. El doble del SMI vigente en 2026 son 34.188 € anuales entre los dos (2 x 17.094 €). Si superáis esa cifra sumando todos los ingresos de ambos, se rebaja el importe de la pensión de viudedad hasta no rebasar ese límite.
Tres ejemplos con números
Los límites se entienden mejor con cifras. Estos casos son inventados y sirven solo para ilustrar el cálculo; los importes reales dependen de tus ingresos y de lo que compute el INSS.
Primer caso. Supón una mujer de 63 años que se casa en 2026. Cobra 12.000 euros al año de viudedad y 2.000 euros de un pequeño alquiler; su nuevo marido cobra una pensión de 14.000 euros. Los ingresos del matrimonio suman 28.000 euros (12.000 más 2.000 más 14.000), por debajo de los 34.188 euros del doble del SMI. Además, la viudedad supone el 85,7 % de sus ingresos propios (12.000 entre 14.000), por encima del 75 % exigido. Cumple los tres requisitos de la excepción y conserva la pensión.
Segundo caso. Cambia un dato: el marido cobra 24.000 euros. El conjunto sube a 38.000 euros, que supera el límite en 3.812 euros (38.000 menos 34.188). La excepción no se pierde, pero la pensión se rebaja hasta que el conjunto no sobrepase el tope; como orientación, de los 12.000 euros anuales de viudedad quedarían unos 8.188. El cálculo exacto lo hace el INSS.
Tercer caso. Un hombre de 58 años, sin incapacidad permanente absoluta ni gran incapacidad y sin una discapacidad del 65 % o más, se casa. No alcanza la edad exigida ni encaja en el supuesto de incapacidad o discapacidad, así que la pensión se extingue desde el primer día del mes siguiente al matrimonio.
Lo que la ley no dice claramente, la convivencia sin formalizar
Aquí aparece una zona gris que genera bastante confusión y que conviene entender bien. La convivencia con una nueva pareja sin formalizar la relación como pareja de hecho, en principio, no afecta directamente el derecho a percibir la pensión de viudedad.
Esto significa que vivir con alguien de manera informal, compartiendo piso, incluso compartiendo vida, no extingue automáticamente la pensión mientras esa convivencia no se formalice jurídicamente. La extinción solo se producirá por la convivencia de hecho similar a la que se demanda para acceder al derecho: se requiere convivencia estable y notoria durante al menos 5 años y haberse registrado como pareja en registro de la Comunidad Autónoma o Ayuntamiento con 2 años de antelación.
El régimen especial de Clases Pasivas, funcionarios con reglas distintas
Aunque la mayor parte de las personas que leen esto estarán dentro del sistema general de la Seguridad Social, conviene señalar que el régimen de Clases Pasivas, para funcionarios de determinados cuerpos del Estado, tiene alguna diferencia puntual. El derecho a pensión de viudedad se extinguirá cuando el beneficiario contraiga matrimonio o constituya una pareja de hecho, o, en el caso de que se haya fijado una pensión compensatoria temporal, en la misma fecha en que lo hubiera hecho la pensión compensatoria. No obstante, quienes contrajeron matrimonio a partir del 1 de enero del 2002 podrán mantener el percibo de la pensión de viudedad siempre que concurran todos y cada uno de los requisitos.
Si cobras la viudedad por un funcionario del Estado fallecido, conviene verificar en qué régimen está encuadrada tu prestación antes de asumir que las reglas son exactamente las mismas.
La obligación de comunicarlo, el riesgo de no hacerlo
Si la nueva relación termina, ¿recuperas la pensión?
La respuesta que más duele es esta: en la mayoría de los casos, no. Si la pensión se extinguió porque te casaste o formalizaste una pareja de hecho y luego esa relación termina en divorcio o separación, la pensión de viudedad del primer cónyuge ya no se recupera. Quedó extinguida en el momento de la nueva unión y ese efecto no tiene marcha atrás.
Hay una salvedad muy concreta para algunas situaciones específicas, si el nuevo matrimonio se anuló por causas ajenas a tu voluntad y sin convivencia real, la jurisprudencia ha abierto alguna rendija puntual, pero son casos excepcionalísimos que requieren asesoramiento legal específico, no la norma general.
Qué hacer antes y después de dar el paso
Antes de casarte o de inscribirte como pareja de hecho, pide información en el INSS (con cita previa o por la sede electrónica) y lleva preparados tus ingresos y los de tu futura pareja del último año. Con esos datos puedes saber si encajas en la excepción y qué ocurrirá con el importe. Conviene hacerlo con tiempo, porque la extinción, cuando procede, se aplica desde el primer día del mes siguiente a la nueva unión.
Si conservas la pensión, ten en cuenta el complemento a mínimos. Para 2026 la pensión mínima de viudedad entre los 60 y los 64 años es de 12.262,60 euros al año, y para quien tiene 65 años o más es de 13.106,80 euros, pero ese complemento solo se cobra si tus rentas no superan 9.442 euros anuales sin cónyuge a cargo o 11.013 euros con cónyuge a cargo. Con los ingresos de la nueva pareja de por medio, es posible que dejes de tener derecho a ese complemento aunque conserves la pensión base.
Después del cambio, comunícalo a la Seguridad Social por la sede electrónica o en una oficina con cita, y aporta el certificado de matrimonio o la inscripción de la pareja de hecho. Guarda el justificante. Si la pensión ya debía haberse extinguido y te siguieron pagando, lo cobrado desde esa fecha se considera indebido y habrá que devolverlo; es preferible comunicarlo tú antes de que llegue el requerimiento, y puedes consultar si es posible fraccionar la devolución.
Las preguntas de siempre
¿Si tengo 62 años y me caso, pierdo la pensión automáticamente? No automáticamente, si tu pensión de viudedad representa al menos el 75% de tus ingresos y los ingresos conjuntos del nuevo matrimonio no superan el doble del SMI anual, puedes conservarla.
¿La Seguridad Social se entera si me caso aunque no lo comunique? Sí. Los sistemas de la Seguridad Social cruzan datos con el Registro Civil de forma periódica. Es cuestión de tiempo.
¿Puedo tener novio o novia sin perder la pensión? Sí, mientras la relación no esté formalizada como matrimonio ni como pareja de hecho registrada. La convivencia informal no extingue la pensión.
¿Qué pasa si mi nueva pareja muere también? ¿Puedo pedir otra pensión de viudedad? Si tu primera pensión de viudedad no se extinguió, porque aplicaba alguna excepción, la nueva pensión es incompatible con la anterior y tendrías que optar por una de las dos. Si sí se extinguió al formalizarse la nueva relación, entonces al morir la nueva pareja tendrías derecho a solicitar la pensión de viudedad derivada de esa segunda relación, pero ya no recuperas la primera.
Si te vuelves a casar y pierdes la viudedad, ¿hay compensación?
Si no cumples la excepción para conservarla y la pensión se extingue al casarte, no des por hecho que recibirás una compensación a tanto alzado. En normas antiguas existió un pago único de 24 mensualidades para quienes se casaban siendo menores de 60 años, pero no consta una referencia oficial actual que permita darlo por vigente. Antes de casarte, pregunta en el INSS si te corresponde alguna cantidad y por qué importe.
Más sobre el tema
- 📄 Pensión de viudedad 2026: requisitos, cuantía y cómo solicitarla
- 📄 Pensión de orfandad 2026: requisitos y cuantía
- 📄 Simulador de pensión de jubilación 2026
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
¿Se pierde la pensión de viudedad al rehacer tu vida?
Una de las dudas que más angustia a quienes cobran una pensión de viudedad es si perderán el derecho en caso de volver a casarse o formar una nueva pareja. Es una preocupación legítima, porque afecta a la libertad de rehacer la vida sin miedo a quedarse sin un ingreso importante. La regla general y sus excepciones conviene conocerlas bien.
Como norma general, contraer nuevo matrimonio o constituir una pareja de hecho puede suponer la extinción de la pensión de viudedad. Sin embargo, la ley contempla excepciones importantes que permiten conservarla en determinadas circunstancias, pensadas precisamente para proteger a las personas de más edad o con menos recursos.
Entre esas excepciones suelen estar: tener una edad determinada (a partir de cierta edad se permite mantenerla), que la pensión sea la principal o única fuente de ingresos, o no superar ciertos límites de renta con la nueva unidad. Comprobar si encajas en alguna de estas excepciones es clave antes de tomar decisiones, porque puede permitirte rehacer tu vida sin renunciar a la pensión.
Otras situaciones que afectan a la pensión de viudedad
Más allá de la nueva pareja, hay otras circunstancias que conviene conocer porque pueden modificar o mantener el derecho. La compatibilidad de la viudedad con otras pensiones o con un salario, por ejemplo, es amplia: la pensión de viudedad es compatible con rentas del trabajo y con la pensión de jubilación o incapacidad propias, aunque con ciertas reglas.
También conviene saber que la pensión puede recalcularse o complementarse en función de las cargas familiares y de la situación económica, y que existen complementos a mínimos para quien no alcanza determinadas cuantías. Ante cualquier cambio importante en tu vida (laboral, familiar o económico), lo prudente es informarte de cómo afecta a tu pensión antes de que se produzca, para no llevarte sorpresas.
Preguntas frecuentes
Antes de decidir, mira también
Cómo comunicar tu nueva situación y proteger tu derecho
Si estás cobrando una pensión de viudedad y vas a rehacer tu vida, la recomendación es clara: infórmate antes de dar el paso y comunica después el cambio. Actuar con información evita perder la pensión por desconocimiento y, en muchos casos, permite conservarla si encajas en alguna de las excepciones previstas.
Antes de casarte de nuevo o constituir pareja de hecho, acude a la Seguridad Social o infórmate por sus canales sobre si tu caso cumple los requisitos para mantener la pensión (edad, que sea tu principal ingreso, límites de renta). Con esa información sabrás exactamente a qué atenerte y podrás decidir con tranquilidad.
Si finalmente el cambio se produce, comunícalo a la Seguridad Social: ocultarlo no solo puede acarrear la obligación de devolver lo cobrado indebidamente, sino que impide que se aplique una posible excepción que te permitiría conservar la pensión. La transparencia, también aquí, es la mejor estrategia.
Más preguntas frecuentes
Rehacer tu vida sentimental y conservar la pensión de viudedad no son necesariamente incompatibles: la ley ha previsto excepciones precisamente para no penalizar a quienes más dependen de esta pensión. Infórmate bien de si tu caso encaja en alguna de ellas antes de tomar decisiones, y actúa siempre con transparencia hacia la Seguridad Social, que es lo que te permite aplicar cualquier protección a la que tengas derecho.
Mi pareja cobra una una pension de viudedad nos queremos hacer pareja de hecho ella es menor de 61 años y no tiene ninguna invalidez pero yo tengo 55 años y tengo la gran invalidez mas del 65% le quitarian la pension de viudedad