
Imagina que acabas de recibir la carta de admisión de un máster y que, al llegar a la casilla del precio, cierras el correo sin contestar. Esa escena, inventada pero muy habitual, es el punto de partida para financiar un máster en 2026: una matrícula pública puede rondar los 1.200 euros y la de una escuela de negocios superar los 10.000, y esa horquilla hace que muchos estudiantes renuncien antes de mirar las opciones reales.
Conviene saber que no hay una sola fuente. Existen becas del Ministerio, ayudas autonómicas, descuentos de la propia universidad, convocatorias de fundaciones y préstamos pensados para estudiantes, y en muchos casos se pueden combinar. Los importes de esta página son orientativos y la información es general, no asesoramiento financiero personalizado.
Más allá de la matrícula: lo que cuesta de verdad el curso
Antes de buscar financiación conviene tener claro el coste real, porque varía muchísimo según el tipo de estudio. Un máster oficial en una universidad pública se mueve, con carácter orientativo, entre los 1.200 y los 3.500 euros de matrícula, ya que el Estado subvenciona una parte del precio del crédito. Un título propio o un máster de una escuela de negocios se autofinancia con las matrículas de los alumnos y puede superar con facilidad los 10.000 o 20.000 euros.
A ese precio de matrícula hay que sumarle los gastos de vida si te mudas de ciudad: alojamiento, transporte, materiales y manutención durante los nueve o doce meses que suele durar el curso. Por eso el coste total que debes financiar rara vez coincide con la cifra de la matrícula, y planificarlo desde el principio evita sorpresas a mitad de curso.
Cinco puertas a las que llamar antes de pedir un préstamo
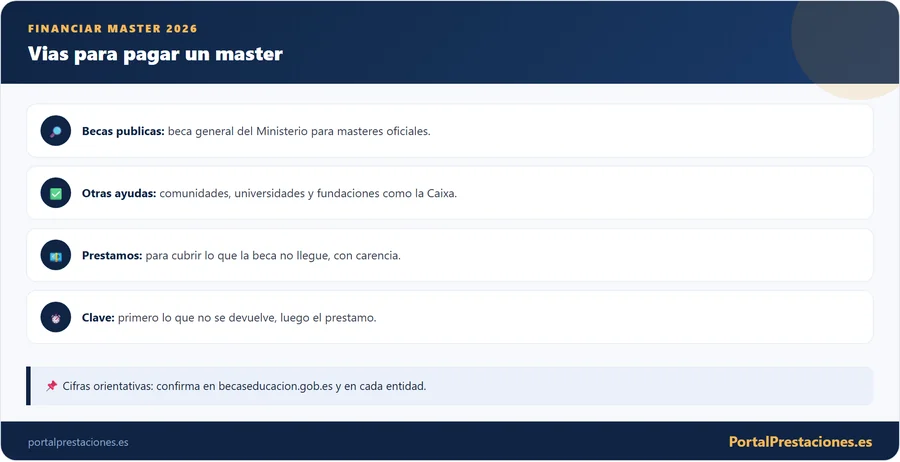
Financiar un posgrado casi nunca depende de una única fuente. En la práctica, los estudiantes combinan varias capas de ayuda hasta cubrir el coste total. Conocerlas todas antes de decidir es lo que marca la diferencia entre renunciar al máster y poder cursarlo con tranquilidad económica.
| Vía de financiación | En qué consiste | Para quién encaja mejor |
|---|---|---|
| Beca general del Ministerio | Ayuda estatal para másteres oficiales | Renta baja o media y máster oficial |
| Becas autonómicas | Ayudas de tu comunidad, con umbrales propios | Residentes que no llegan a la estatal |
| Becas de la universidad | Exenciones y descuentos del propio centro | Buen expediente o situación económica |
| Becas de fundaciones | Convocatorias competitivas privadas | Perfiles con excelente currículum |
| Préstamos estudiantiles | Financiación a devolver, con carencia | Cuando no llega la beca al coste total |
La regla de oro es empezar por lo que no hay que devolver (becas y ayudas) y recurrir al préstamo solo para cubrir lo que falte. Muchos estudiantes cometen el error de firmar un préstamo por el importe completo sin haber solicitado antes las becas a las que tenían derecho.
Oficial, propio o habilitante: la etiqueta que decide tu ayuda
No todos los másteres son iguales de cara a la financiación. Un máster habilitante es el que da acceso al ejercicio de una profesión regulada y a la colegiación: abogacía, psicología general sanitaria, profesorado de secundaria, arquitectura o determinadas ingenierías, entre otras. Todos los másteres habilitantes son oficiales, por lo que dan derecho a la beca general del Ministerio.
Un máster no habilitante puede ser también oficial (y entonces se beca igual) o un título propio, que no se financia con la beca estatal pero suele ofrecer formación muy práctica en áreas que cambian deprisa, como marketing digital, inteligencia artificial o gestión de proyectos. La recomendación de los expertos es clara: elige el máster por tu objetivo profesional, no solo porque tenga beca. Si necesitas ejercer una profesión regulada, el habilitante oficial es obligatorio; si buscas especializarte, un propio puede compensar aunque debas financiarlo por otras vías.
Un máster habilitante oficial oscila, de forma orientativa, entre los 1.200 y los 2.000 euros de matrícula y puede becarse. Un título propio equivalente puede costar varias veces más y quedar fuera de la beca general, aunque las escuelas suelen tener su propio sistema de becas y descuentos.
Primera cita: la beca general del Ministerio
La beca de carácter general del Ministerio de Educación es la ayuda más extendida y la primera que deberías solicitar. Cubre los másteres oficiales impartidos en universidades españolas con los mismos umbrales y componentes que la beca de grado, incluida la beca de matrícula, las cuantías fijas ligadas a la renta y a la residencia y la cuantía variable. Se pide de forma telemática y gratuita en becaseducacion.gob.es, normalmente en primavera y antes de matricularte.
Un matiz importante: la beca general no cubre los títulos propios ni los másteres de escuelas de negocios, solo los oficiales inscritos en el Registro de Universidades, Centros y Títulos. Tienes todo el detalle de requisitos, cuantías y plazos en nuestra guía específica de becas para máster 2026-2027, que complementa esta página sobre financiación.
Renta y patrimonio: donde se atascan muchas solicitudes
El corazón de la beca general es el requisito económico. La convocatoria fija cada año varios umbrales de renta que dependen de los ingresos y del número de miembros de la unidad familiar. Cuanto más bajo es el umbral en el que te sitúas, más componentes de la beca desbloqueas. Los datos que se examinan son los del ejercicio fiscal del año anterior al inicio del curso.
Superar el umbral de renta no basta si el patrimonio familiar es elevado. Se tienen en cuenta saldos bancarios, valores, inmuebles distintos de la vivienda habitual y fincas rústicas. Este filtro es una de las causas silenciosas de denegación. Si estás emancipado, existe la figura de la independencia económica, que permite computar solo tu renta si acreditas ingresos propios y domicilio independiente. El funcionamiento detallado de estos umbrales lo explicamos en la guía de la beca salario para universitarios, plenamente aplicable al máster.
Notas y créditos: el expediente también cuenta
La beca no solo mira el bolsillo: también exige rendimiento académico. Para acceder a un máster oficial se pide una nota media del grado mínima de 5,00 (multiplicada por 1,17 en las enseñanzas técnicas). Una vez matriculado, para renovar la beca al segundo curso (en másteres de dos años) hay que superar todos los créditos matriculados en el primero y sacar un 5,00 de media en ese curso.
Estos requisitos están fijados en el Real Decreto 1721/2007 y cada convocatoria los detalla. La consecuencia práctica es sencilla: aprobar a la primera protege tu beca. Los créditos de segunda matrícula no los cubre la ayuda, así que arrastrar asignaturas encarece el máster y puede dejarte fuera de la beca de matrícula el año siguiente.
Cuánto puede sumar una beca completa
La beca general no es un único importe, sino una suma de componentes acumulables. No todos los estudiantes reciben todos: cada uno se activa si cumples su requisito concreto. Esta es la visión de conjunto con cifras orientativas, siempre a confirmar en la convocatoria del año.
| Componente | De qué depende | Importe orientativo |
|---|---|---|
| Beca de matrícula | Créditos de primera matrícula del máster oficial | Precio público de esos créditos |
| Cuantía fija por renta | Renta familiar en el umbral más bajo | En torno a 1.700 EUR |
| Cuantía fija por residencia | Mudarte fuera para cursar el máster | En torno a 2.700 EUR |
| Cuantía variable | Renta y nota media combinadas | Mínimo orientativo, sin tope fijo |
Como ves, una beca completa puede sumar varios miles de euros además de la matrícula gratuita, mientras que otra puede limitarse a cubrir el precio de los créditos. Por eso conviene solicitarla siempre: aunque no llegues a los componentes en metálico, la exención de matrícula ya es un ahorro considerable.
Los tropiezos que encarecen un máster
Si la estatal se queda corta: las ayudas de tu comunidad
Muchas comunidades autónomas convocan ayudas propias para posgrado, con umbrales y criterios distintos de los estatales. En algunos casos están pensadas justo para quien se queda a las puertas de la beca del Ministerio, y en otros complementan conceptos que la estatal no cubre, como el transporte o el material. Sus convocatorias, cuantías y plazos varían mucho de un territorio a otro.
La recomendación es revisar el portal de educación o universidades de tu comunidad en cuanto termines el grado, porque los plazos no coinciden con los estatales y algunas ayudas se agotan por orden de solicitud. Comprueba siempre si son compatibles con la beca general antes de aceptarlas, para no tener que devolver dinero más adelante.
Descuentos y exenciones de tu propia universidad
Las universidades, tanto públicas como privadas, disponen de sus propios programas de becas y descuentos. Es una vía que muchos estudiantes ignoran y que puede aliviar bastante el coste. Suelen adoptar varias formas: exenciones parciales de matrícula, becas por expediente académico, ayudas por situación económica sobrevenida, becas de colaboración (trabajas unas horas en un departamento a cambio de una dotación) o descuentos para antiguos alumnos del propio centro.
En las escuelas de negocios estas becas cobran especial importancia, porque al no poder optar a la beca estatal los descuentos internos son a menudo la principal vía de rebaja del precio. Pregunta siempre en el servicio de becas de tu universidad y revisa su web: a veces hay ayudas poco publicitadas que solo se conceden a quien las solicita expresamente.
Fundaciones: las becas más generosas y más disputadas
Las fundaciones, muchas de ellas ligadas a entidades bancarias, ofrecen algunas de las becas más generosas del panorama, aunque también las más competitivas. El ejemplo más conocido es la beca de posgrado de la Fundación la Caixa, que cada año concede un número limitado de plazas para cursar máster, doctorado o investigación, con carácter orientativo, en universidades del Espacio Europeo, América del Norte o Asia-Pacífico.
Este tipo de convocatorias suelen exigir un expediente académico brillante, acreditar el idioma de los estudios y presentar una carta de motivación y un proyecto sólido. A cambio, la cobertura es amplia: en el caso de la Caixa, de forma orientativa, cubre la matrícula sin límite de importe más una dotación mensual según el país de destino. Existen fundaciones y programas similares para distintos perfiles, así que merece la pena buscar los que encajen con tu área y tu situación.
Estas convocatorias se ganan con antelación. Cuida tu nota media durante el grado, acredita el idioma requerido, prepara una carta de motivación personalizada y respeta el plazo al día: suelen cerrarse meses antes del inicio del curso y no admiten solicitudes fuera de fecha. Confirma requisitos y cuantías en la web oficial de cada fundación.
El calendario de una financiación bien planificada
Trabajar mientras estudias: la vía que se subestima
Otra vía, a menudo infravalorada, es trabajar mientras estudias. Muchos másteres se ofrecen en horario de tarde o en formato online o semipresencial precisamente para que puedan cursarlos personas con empleo. Un trabajo a tiempo parcial, unas prácticas remuneradas o una beca de colaboración en la propia universidad pueden aportar el ingreso que falta sin necesidad de endeudarse.
Eso sí, hay que ser realista con la carga: un máster exige dedicación y combinarlo con un empleo a tiempo completo puede afectar tanto a tu rendimiento académico (y, por tanto, a la renovación de la beca) como a tu salud. Valora la modalidad del máster, la flexibilidad del trabajo y tu propia capacidad antes de asumir las dos cosas a la vez.
Cuando el máster está en otro país
Cursar un posgrado fuera de España abre puertas profesionales, pero suele encarecer el proyecto por la matrícula y el coste de vida. Para estos casos existen ayudas específicas: algunas becas de fundaciones (como la de posgrado en el extranjero de la Caixa) están pensadas justo para estudiar fuera, y los programas de movilidad ofrecen dotaciones para cubrir parte de la estancia.
Si tu máster incluye un período en otro país o eliges directamente una universidad extranjera del Espacio Europeo, revisa las ayudas de movilidad disponibles. Explicamos cómo funcionan y cómo solicitarlas en la guía de la beca Erasmus y las ayudas de movilidad, que puede combinarse con otras fuentes de financiación según sus bases.
Sumar ayudas sin solaparlas ni devolver dinero
La clave de una buena financiación es sumar sin solaparse. La regla general es que no se puede cobrar dos veces por el mismo concepto: si dos becas cubren la matrícula, normalmente son incompatibles; pero una beca que cubra la matrícula puede convivir con otra que cubra el transporte o la residencia. Antes de aceptar una segunda ayuda, lee sus bases para confirmar la compatibilidad.
Cobrar ayudas incompatibles puede obligarte a devolver dinero más adelante, a veces con recargos. Lleva un pequeño registro de qué cubre cada ayuda concedida y guarda todas las resoluciones. Así tendrás claro en todo momento cuánto tienes cubierto, qué conceptos quedan sueltos y cuánto necesitas realmente financiar con un préstamo, evitando pedir de más.
Cuando las ayudas no llegan: el préstamo estudiantil
Cuando las becas no cubren todo el coste, el préstamo estudiantil es la vía para financiar la diferencia. Se trata de un préstamo, es decir, dinero que hay que devolver, pero diseñado con condiciones más suaves que un préstamo al consumo normal. Lo ofrecen bancos, algunas universidades en convenio con entidades y determinadas plataformas especializadas en financiación de estudios.
La lógica es sencilla: la entidad te adelanta el importe de la matrícula (y a veces también gastos de vida) para que puedas estudiar ahora y devolverlo después, cuando previsiblemente ya estés trabajando y con mejores ingresos gracias al máster. Su gran ventaja frente a un crédito ordinario suele ser el período de carencia y unas condiciones pensadas para estudiantes, pero no es dinero gratis: conviene entender bien el coste antes de firmar.
TAE, comisiones y tipo de interés: el coste real de la deuda
El coste de un préstamo no se resume en la cuota. Para compararlo bien hay que fijarse en varios elementos. El tipo de interés puede ser fijo (la cuota no cambia) o variable (ligado a un índice como el euribor, sube o baja con el mercado). Además suele haber comisiones de apertura o de estudio, y a veces de amortización anticipada si quieres devolverlo antes.
El dato que resume el coste total es la TAE (Tasa Anual Equivalente), que incluye intereses y comisiones y permite comparar ofertas de forma justa. Fíjate también en el plazo total de devolución: un plazo más largo baja la cuota mensual pero encarece el préstamo, porque pagas intereses durante más tiempo. Todos estos números deben figurar por escrito en la oferta vinculante que te entregue la entidad.
| Concepto | Qué mirar | Por qué importa |
|---|---|---|
| Tipo de interés | Fijo o variable, y su valor | Determina cuánto pagas de más |
| Comisiones | Apertura, estudio, cancelación | Suman al coste aunque no sea interés |
| TAE | Coste total anual equivalente | Permite comparar ofertas reales |
| Plazo | Años totales de devolución | Más plazo, menos cuota, más interés |
Una cuota baja puede esconder un plazo muy largo y un coste total alto. La TAE incluye intereses y comisiones y permite comparar ofertas de forma justa, y todos estos datos deben figurar por escrito en la oferta vinculante de la entidad.
Carencia: estudiar ahora y empezar a pagar después
La característica que distingue a un buen préstamo estudiantil es la carencia. Es un periodo, generalmente durante los estudios y unos meses después, en el que no devuelves capital. La idea es que no tengas que pagar cuotas completas mientras aún no trabajas. Empiezas a amortizar de verdad cuando terminas el máster y, en teoría, ya tienes ingresos.
Ojo con un matiz importante: existen dos tipos de carencia. En la carencia total no pagas nada durante ese periodo; en la carencia parcial pagas solo los intereses y no el capital. Debes confirmar cuál te ofrecen, porque cambia mucho el esfuerzo mensual. Ten en cuenta además que, durante la carencia, el préstamo sigue generando intereses salvo que se indique lo contrario: aplazar el pago no significa que salga gratis.
La duración de la carencia, el tipo de interés y las comisiones varían entre entidades y cambian con el tiempo. Antes de firmar, pide la información precontractual por escrito, léela con calma y, si tienes dudas, consulta con un profesional. Esta guía es informativa y no sustituye el asesoramiento de tu entidad financiera.
Seis dudas, seis respuestas cortas
Beca o préstamo: en qué orden pedirlos
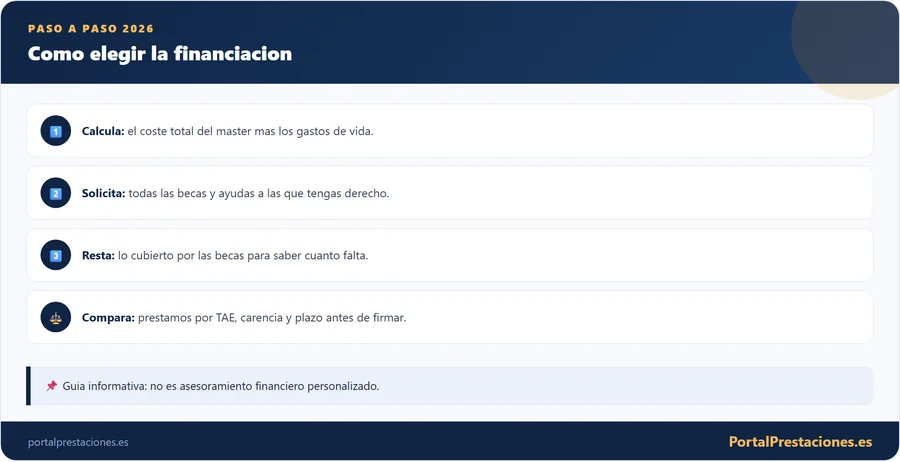
Ante la duda de por dónde empezar, el orden lógico es casi siempre el mismo. Primero, agota todo lo que no se devuelve: beca general del Ministerio, ayudas autonómicas, becas de la universidad y de fundaciones. Solo cuando sepas cuánto te cubren esas ayudas tendrá sentido calcular la diferencia real que necesitas y, si hace falta, financiarla con un préstamo.
Firmar un préstamo por el coste completo sin haber pedido las becas es el error más caro que puedes cometer. Muchas ayudas no exigen apenas documentación y no cuestan nada solicitarlas: si no te las conceden, simplemente no las recibes, pero si lo hacen reducen o eliminan la parte que tendrías que devolver con intereses.
Papeles y fechas: la causa más común de quedarse sin ayuda
La causa más común de quedarse sin ayuda no es no tener derecho, sino presentar fuera de plazo o con documentación incompleta. Cada vía tiene su propio calendario: la beca general suele abrirse en primavera, las de fundaciones cierran a veces medio año antes del curso, y las autonómicas y de universidad tienen fechas independientes. Apúntalas todas en cuanto se publiquen.
El DNI o NIE de la unidad familiar, el IBAN de tu cuenta, tu expediente y nota media del grado, la carta de admisión del máster, certificados de idioma si la ayuda los exige y cualquier circunstancia especial que pueda mejorar tu umbral. Para el préstamo, la entidad te pedirá además justificantes de ingresos o un avalista.
- DNI o NIE de los miembros de la unidad familiar
- IBAN de tu cuenta bancaria
- Expediente y nota media del grado
- Carta de admisión del máster
- Certificados de idioma, si la ayuda los exige
- Cualquier circunstancia especial que pueda mejorar tu umbral
- Para el préstamo, justificantes de ingresos o un avalista
Montar tu combinación: un método en cinco pasos
No existe una única respuesta válida: la mejor financiación depende de tu situación económica, del tipo de máster y de tus perspectivas laborales. Aun así, hay un método que sirve a casi todo el mundo para tomar la decisión con cabeza y no a última hora.
Piensa siempre en el máster como una inversión: tiene sentido asumir cierto endeudamiento si el posgrado mejora de forma clara tu empleabilidad o tu salario futuro. Si las perspectivas son inciertas, prioriza las opciones sin deuda y evita comprometer una parte grande de tus ingresos futuros en cuotas.
Contestar al correo con los números delante
Cuando vuelvas a abrir aquel correo de admisión, que sea con una hoja en la mano. En ella, tres columnas: el coste real del curso, las ayudas que puedes pedir con la fecha de cierre de cada una y lo que quede sin cubrir. Solo esa última cifra merece una conversación con un banco, y entonces conviene comparar plazo, carencia y TAE con calma.
La decisión de fondo no es solo económica: si el máster mejora de forma clara tu empleabilidad o tu sueldo, cierta deuda puede tener sentido; si las perspectivas son dudosas, pesa más la opción sin deuda. Antes de presentar o firmar nada, contrasta los datos vigentes en becaseducacion.gob.es, en tu comunidad, en tu universidad y en cada entidad.